
お金の悩みを解消
公開日:
更新日:
カードローンは2社目でも借入できる?複数社利用する際の注意点を解説
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- カードローンの借入件数に制限はないため、2社目でも借入できる可能性がある
- すでに年収の3分の1に達する借入がある場合は2社目の契約が難しい
- 1社目のカードローンで利用限度額を増額する方法もある
すでにカードローンの契約をしている方でも、2社目の契約や借入ができる可能性があります。
ただし、2社目以降の契約では、返済管理や利息負担など注意すべき点もあります。
この記事では、2社目のカードローンの借入可否や審査を受ける際に確認しておくこと、複数社から借入をする際の注意点について詳しく解説します。
コラムの目次
カードローンは2社目でも借入できる可能性がある
カードローンは、各金融機関が定める申込条件を満たしていれば申込ができます。
そのため、すでにカードローンを利用していても、新たに別のカードローンに申込をすることは可能です。
借入件数に制限はない
カードローンの借入件数に関して、法律による制限はないため、2社あるいはそれ以上のカードローンを契約すること自体は可能です。
ただし、借入件数はカードローンの審査項目の一つです。そのため、借入件数が多いと、審査結果に影響する可能性があります。
また、借入件数が多くなると、返済管理が難しくなったり返済できない状態になったりすることがあります。複数社から借入をする際は、無理のない返済計画を立てることが大切です。
借入総額は原則として年収の3分の1まで
借入件数とは異なり、貸金業者から借入できる総額には、法律上の上限があります。
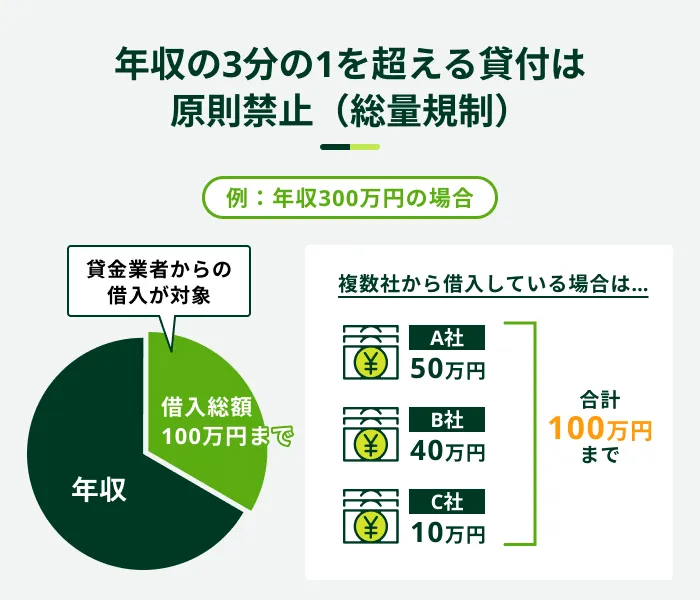
「貸金業法」という法律では、貸金業者に対し、申込者の年収の3分の1を超える貸付を原則として禁止しています(総量規制)。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の1つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
そのため、すでに1社目から年収の3分の1を超える借入がある場合、2社目から新たに借りることは原則としてできません。たとえば、年収が300万円の方が100万円まで借入している場合、2社目の審査に通過することが難しくなります。
また、年収300万円の方が1社目で50万円まで利用している場合、2社目で契約できる利用限度額の上限は50万円です。
なお、これはあくまで総量規制上の上限です。実際の利用限度額は審査で決まるため、50万円より低くなる場合もあります。
関連記事
2社目の審査に通るか不安な場合は借入診断が有効
2社目の審査に通るか不安な方は、申込前に借入診断を利用しましょう。
SMBCモビットでは、借入が可能かどうかを診断できる「お借入診断」を提供しています。
- お借入診断
-
年齢、年収、他社借入金額を記入し、利用者が融資を受けられる状況なのか簡易的に診断するためのシミュレーションのことを指します。診断結果は目安であり、実際の審査結果と異なる場合もあります。
お借入診断で「ご融資可能と思われます。」と表示されれば、審査に通過できる可能性がありますので、診断後に申込を検討してみてください。
ただし、お借入診断の結果は本審査の結果を保証するものではありません。診断結果は申込前の目安として確認しましょう。
2社目のカードローンを利用する際の注意点
複数のカードローンを利用することは可能ですが、いくつかの注意点もあります。借入前に以下の3点を確認しておきましょう。
2社目のカードローンを利用する際の注意点
- 借入先が増えると管理が煩雑になる
- 利息負担が増加する可能性がある
- その後のローン契約に影響する可能性がある
借入先が増えると管理が煩雑になる
複数社のカードローンで借入をすると、管理の手間が増える傾向があります。
借入先ごとに、返済日や返済額、借入残高などを把握する必要があるためです。また、会員専用サービスのログイン情報や公式スマホアプリも金融機関ごとに管理する必要があります。
利息負担が増加する可能性がある
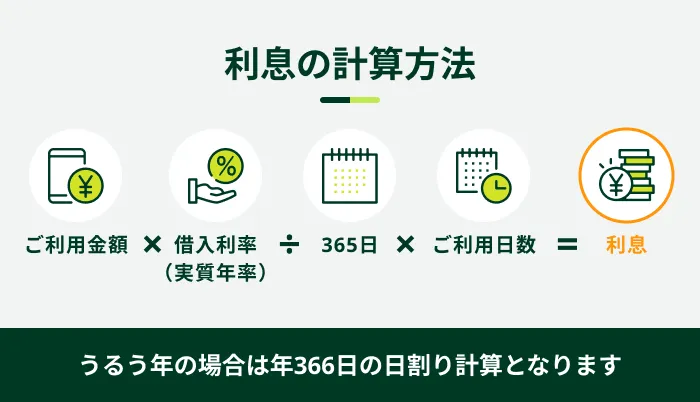
借入条件によっては、複数社から少額ずつ借りるよりも1社でまとめて借りたほうが利息負担を抑えられる場合があります。
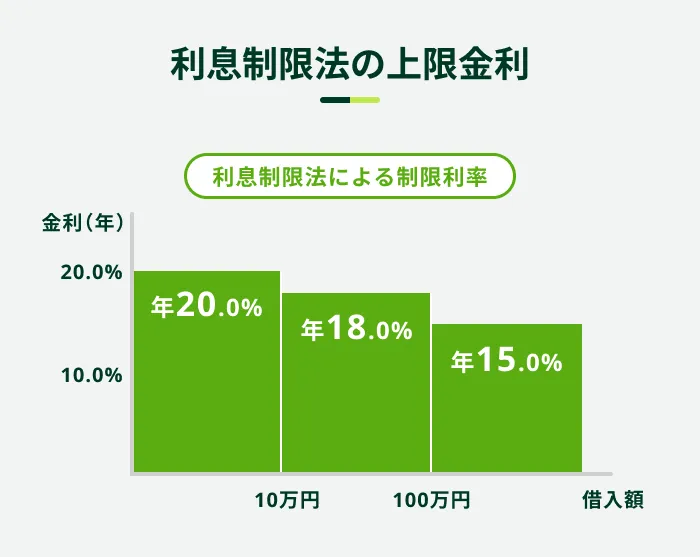
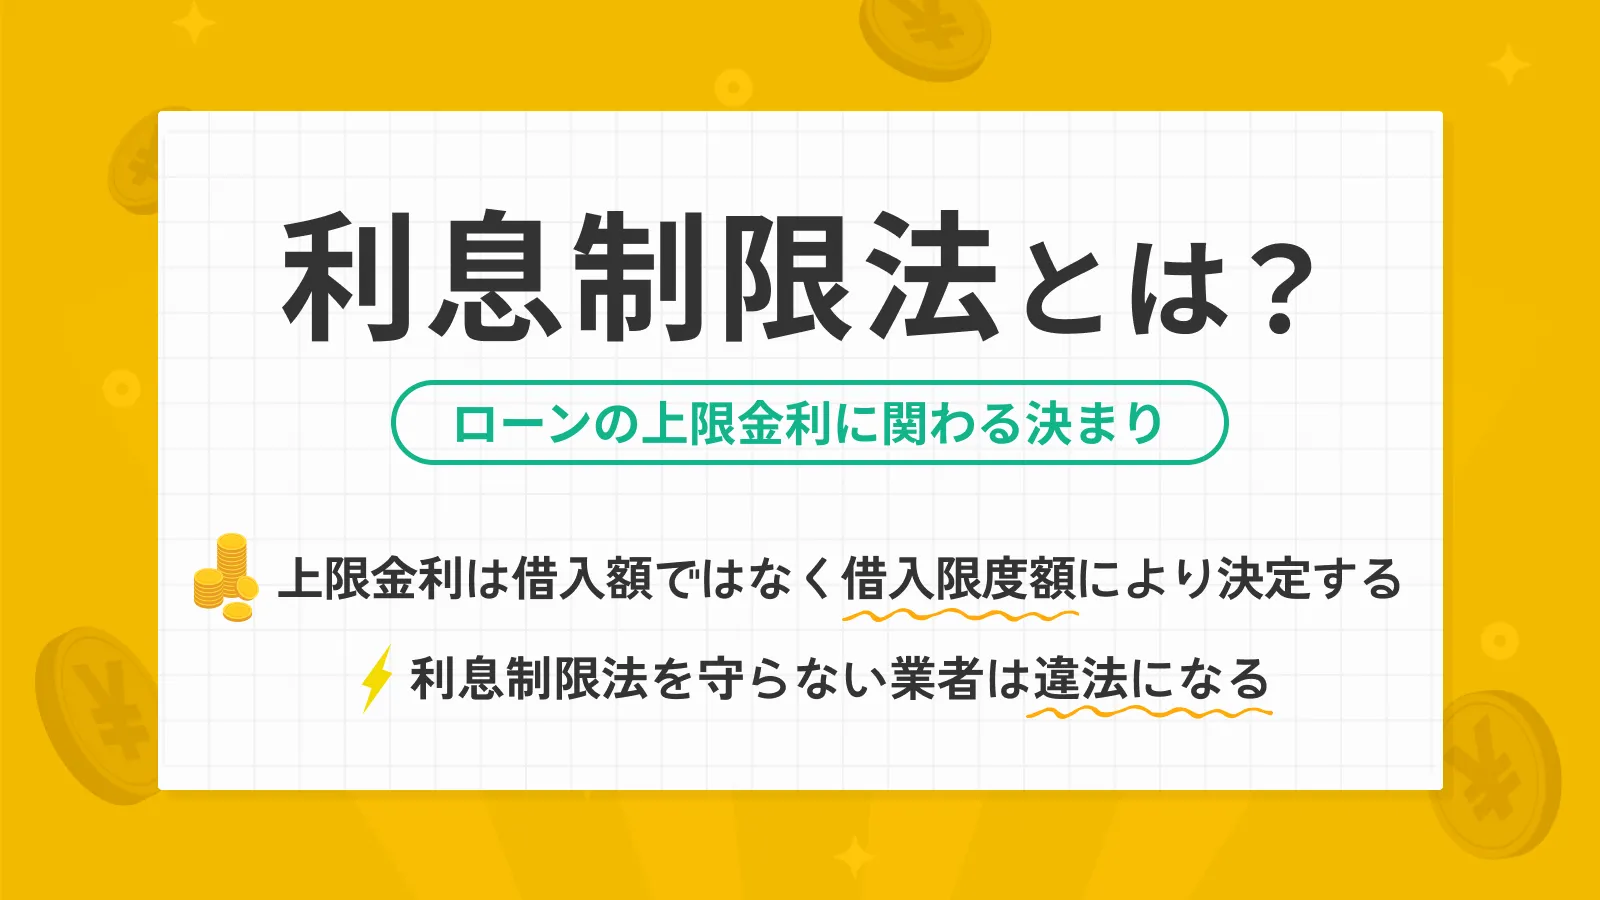
借入の際の金利は、利息制限法によって以下のように上限が定められています。
| 借入金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
出典:e-Gov法令検索「利息制限法」
たとえば、A社から金利年18.0%で50万円を借りていたとしましょう。2社目として、B社から金利年18.0%で50万円を借りた場合、金利年18.0%で合計100万円を借りることになります。
一方、A社のみで100万円を借りた場合、利息制限法の上限金利は年15.0%です。そのため、1社からまとめて借りたほうが金利は低くなり、利息負担を軽減できる可能性があります。
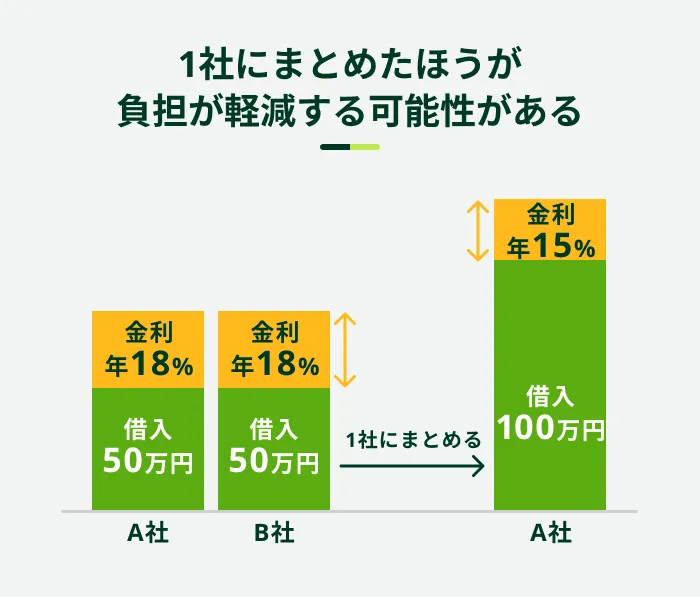
ただし、実際の金利は審査によって決まるほか、利息は借入金額や借入期間によって変わるため、1社からまとめて借りたほうが必ず利息負担が小さくなるとは限りません。
その後のローン契約に影響する可能性がある
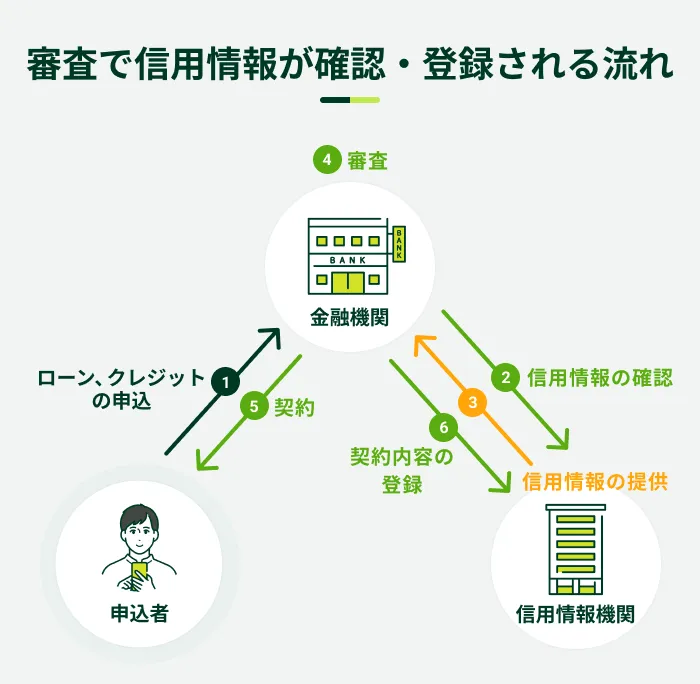
ローンの審査では、信用情報を通じて借入状況が確認されます。信用情報は信用情報機関によって管理されており、各機関に加盟している金融機関が融資可否を判断する際に利用する仕組みです。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
そのため、複数のカードローンを利用していると、今後新たなローンの申込をした際の審査結果に影響する可能性があります。
ただし、融資の可否は借入状況だけでなく、さまざまな項目から判断されます。
2社目の審査を受ける前に確認しておくこと
2社目の審査を受ける際は、借入の必要性や返済計画をより慎重に検討する必要があります。申込の前に、以下の4点を確認しましょう。
2社目の審査を受ける前に確認しておくこと
- 必要な金額はいくらか
- 1社目の利用限度額を増額できないか
- 1社目のカードローンで支払い遅れがないか
- 無理のない返済計画を立てているか
必要な金額はいくらか
2社目の審査を受ける前に、本当に必要な金額がいくらかよく考えましょう。
2社目の審査に通過すると、1社目と2社目でそれぞれ利用限度額が設定されるため、借入可能額が増えます。そのため、必要以上に借りてしまうリスクがあります。
- 利用限度額
-
借入契約において、利用できる上限金額のことを指します。利用限度額は、個人の収入や信用情報などに基づいて設定され、変動する場合もあります。利用限度額を超えて利用することはできませんので、注意が必要です。
借入の目的を明確にし、いくら必要かを具体的に見積もることが大切です。
1社目の利用限度額を増額できないか
2社目の申込をする前に、1社目のカードローンで利用限度額を増額することも検討しましょう。
1社からまとめて借入した場合、2社のカードローンで少額ずつ借りるよりも金利が低く設定されることがあります。

また、1社目で増額できた場合、返済日や返済方法がこれまでと変わらないため、管理がしやすい点もメリットといえます。
ただし、増額するには審査が必要です。そのため、利用状況などによっては利用限度額を増額できないケースもあります。
1社目のカードローンで支払い遅れがないか
1社目のカードローンで支払い遅れがあると、2社目の審査に通過しにくくなります。長期にわたる支払い遅れの履歴は、異動情報として信用情報機関に登録される場合があるためです。

上記のような異動情報が登録されている場合は、返済が滞る可能性があるとみなされ、審査結果に影響する可能性があります。
なお、異動情報は完済後も約5年間情報が保有されます。

無理のない返済計画を立てているか
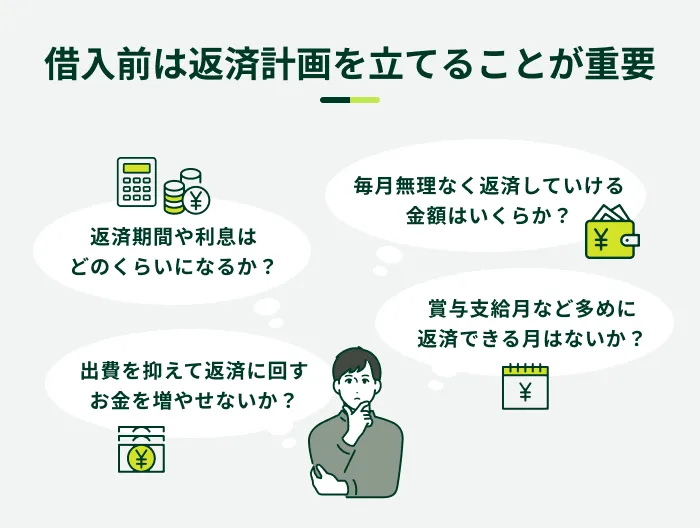
2社目のカードローンに申込をする際は、既存の借入を含めた返済計画を立てることが大切です。
特に、1社目のカードローンを利用している段階ですでに返済負担が大きい場合、2社目の返済が加わるとさらに厳しい状況になる可能性があります。
金融機関が提供する返済シミュレーションを利用し、借入件数が増えた場合でも、各借入先で設定された返済額を無理なく返済できるか確認しましょう。
2社目のカードローンを選ぶ際に重視したいポイント
2社目のカードローンは、自分の状況に合ったものを選ぶことが重要です。返済の負担や利便性を考え、以下の点を確認しましょう。
2社目のカードローンを選ぶ際に重視したいポイント
- 返済日や返済方法
- 公式スマホアプリの機能や使いやすさ
- 金利の低さ
- 融資スピードの早さ
- プライバシーへの配慮
返済日や返済方法
複数社から借入をする際は、返済管理のしやすさが重要です。
たとえば、返済日を1社目と同じ日に設定できる場合は、スケジュールを把握しやすくなり、返済忘れの防止につながります。
また、インターネットや自宅近くのATMなど、普段から利用している方法で返済できるカードローンを選ぶことで、返済の手間や負担を抑えやすくなります。あわせて、手数料無料で返済できる方法があるかも確認しましょう。
SMBCモビットは6つの返済方法から都合に合わせて選択できる
SMBCモビットでは、状況に応じて選択できるように6つの返済方法を用意しています。
SMBCモビットの返済方法
- 提携ATM
- 口座振替
- 銀行振込
- インターネット
- ポイント
- スマホATM取引
口座振替やインターネットなど、手数料無料の返済方法に加え、カード不要で返済ができる「スマホATM取引」にも対応しています。
さらに、返済日は5日・15日・25日・末日から選択することが可能です。
SMBCモビットをご利用された方の感想
30代 正社員
50代 正社員
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
公式スマホアプリの機能や使いやすさ
2社目のカードローンを選ぶ際は、公式スマホアプリの機能や使いやすさも確認しましょう。
複数社から借入をすると、返済日や借入残高など管理対象が多くなります。そのため、公式スマホアプリ上で利用状況の確認や各種手続きがしやすいカードローンを選ぶことで、管理の負担を減らすことにつながります。
具体的には、以下のようなサービスがあるか確認すると良いでしょう。
公式スマホアプリのサービスの例
- 借入残高や利用可能額を確認しやすい
- 次回返済日や返済額を確認しやすい
- 公式スマホアプリから返済できる
- 返済日前に通知してくれるサービスがある
- 公式スマホアプリ上で各種手続きをおこなえる
金利の低さ
2社目のカードローンを検討する際は、できる限り金利が低いカードローンを選ぶと良いでしょう。借入金額などの条件が同じ場合、金利が低いほうが利息負担を抑えやすいためです。
また、カードローンの金利は「年3.0~18.0%」というように幅があり、上限金利が適用されるケースもあります。そのため、金利を比較する際は下限金利ではなく、上限金利を確認しましょう。
融資スピードの早さ
急な出費などにより早くお金を借りたい方にとっては、融資スピードの早さも重要です。
カードローンの中には、申込から最短数十分~数時間程度の融資に対応している商品もあります。
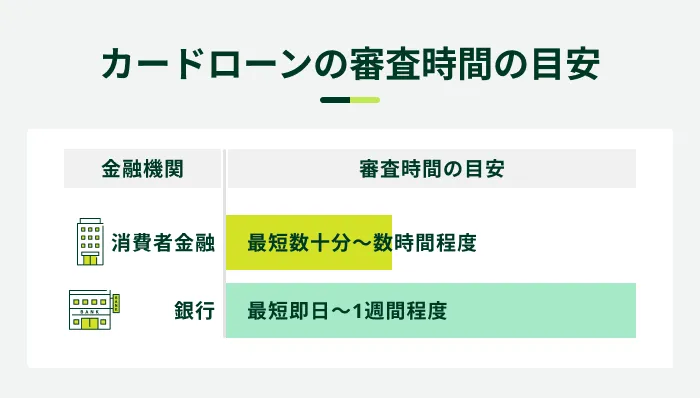
ただし、融資スピードは審査状況や申込の時間帯によっても変わります。たとえば、申込フォームに入力ミスがあった場合や営業時間外に申込した場合は、審査が長引く可能性があります。
SMBCモビットの場合、申込から最短15分で融資が可能です※。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
プライバシーへの配慮
カードローンの利用を周囲に知られたくない方は、プライバシーに配慮したサービスを提供しているカードローンを検討すると良いでしょう。
一般的に、「WEB完結」で申込できるものや、電話による在籍確認がおこなわれないものを選べば、周囲に借入が知られるリスクを抑えられます。
- WEB完結
-
申込から契約、借入まですべての手続きをWEB上で完結できるサービスを指します。お手持ちのスマートフォンで手続きが完結するため、店舗への来店が不要です。また、郵送物が発送されない点も特徴です。
また、公式スマホアプリを使って借入できるカードレス取引は、カードを見られて利用を知られるリスクも抑えられます。
よくある質問
Q.1社目の借入状況は2社目の申込先に把握されますか?
A.申込者の自己申告、および信用情報機関を通じて把握されます。
信用情報には、ローンの契約内容や借入残高などが登録されます。そのため、カードローンに申込をする際はあらかじめ1社目の借入状況を把握し、正確な内容を申告しましょう。
なお、カードローンの借入状況は、一般的に会員専用サービスや公式スマホアプリで確認できます。
Q.2社目のカードローンはいくらまで借入できますか?
A.年収や他社借入状況などによって異なるため、一概には言えません。
ただし、総量規制により原則として年収の3分の1を超える借入はできない点に注意しましょう。
総量規制はカードローンごとではなく、すべての貸金業者からの借入総額に対して適用されます。
したがって、年収300万円の方がカードローンA社から50万円を借りている場合、B社で借入できる法律上の上限は50万円までです。仮に、A社から100万円を借りている場合、これ以上の貸金業者からの借入は原則としてできません。
ちなみに、クレジットカードを商品購入などの際に利用すること(ショッピング枠)は、別途「割賦販売法」が適用されるため、総量規制の対象外です。
Q.複数社から借りるのは危険ですか?
A.複数社から借りること自体が危険、ということではありません。
複数社からの借入をすると、返済先が複数になるため、管理が複雑になったり大変になったりするデメリットはあります。
返済計画を立てたうえで、無理なく返済を継続できる範囲で利用するのであれば問題はないでしょう。加えて、毎月の返済日や返済額を忘れないように管理することが大切です。
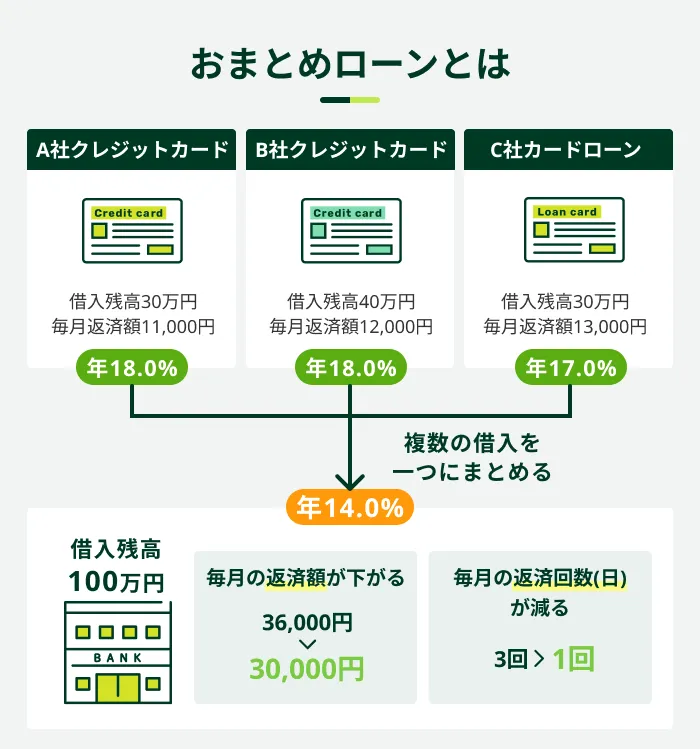
また、おまとめローンを検討する方法もあります。おまとめローンとは、複数の借入を一つにまとめるローン商品です。借入をまとめることで金利や毎月の返済額を見直し、返済負担を軽減できる可能性があります。
一方で、おまとめローンは返済専用の商品であり、原則として追加の借入はできません。また、おまとめローンを利用しても返済総額が減るとは限らないため、毎月の返済額や利息額などをシミュレーションしたうえで検討しましょう。
SMBCモビットのおまとめローンの貸付条件は以下のとおりです。
| 項目 | 貸付条件 |
|---|---|
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 返済方法 | 元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力、契約内容その他の事情にかんがみ、 最長160回(13年4カ月) |
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
Q.複数社同時に申込をすることは可能ですか?
A.2社同時の申込も可能ですが、短期間に複数社へ申込すると審査に影響する可能性があります。
一般的に、「同時申込は◯社まで」といったルールは設けられていません。ただし、申込履歴は6カ月間、信用情報機関に登録されています。そのため、一度に複数社へ申込をすると、審査に影響が出る可能性があります。
SMBCモビットは2社目でも申込が可能
カードローンの申込条件には、一般的に「◯社まで」といった借入件数の条件は設けられていないため、1社契約している方でも他社へ申込できます。また、2社同時に申込をすることも規制されているわけではないため可能です。
ただし、2社目のカードローンを利用する場合は、返済管理や利息負担などで注意すべき点がいくつかあります。記事で紹介した注意点などを踏まえ、無理のない返済計画を立てたうえで利用しましょう。
SMBCモビットのカードローンは、満20歳~74歳の安定した収入がある方であれば、他社借入がある場合でも申込が可能です。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
複数のカードローンを利用する際は、返済忘れが起きないよう対策をおこないましょう。たとえば、金融機関ごとに返済日や返済額、金利を表などにまとめることで、一元的に管理しやすくなります。また、スマートフォンのリマインダー機能を活用し、返済日前に通知が届くように設定するのも有効です。