

正しいお金の知識
公開日:
更新日:
ビジネスローンとは?法人・個人事業主が事業性資金を調達する方法も紹介
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- ビジネスローンは事業性資金に幅広く利用できる
- 最短即日融資に対応している商品もあり、急な資金需要に対応しやすい
- ビジネスローンを選ぶ際は「申込のしやすさ」や「金利」を比較する
ビジネスローンとは、法人や個人事業主が事業性資金を借入するためのローン商品です。一般的に、事業性資金であれば、運転資金や事業拡大のための設備投資などさまざまな目的で利用できます。
この記事では、ビジネスローンの特徴やメリット・注意点、審査で確認される項目について解説します。また、事業性資金を調達するその他の手段との違いもあわせて紹介します。
コラムの目次
ビジネスローンは事業専用のローン商品
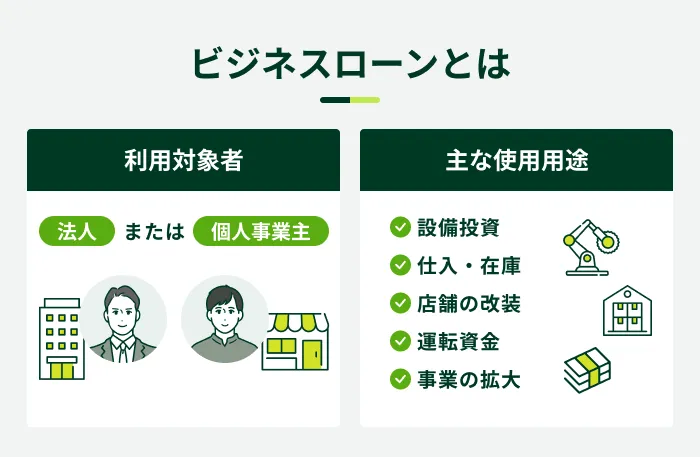
ビジネスローンとは、事業性資金に特化したローン商品です。
- 事業性資金
-
事業を経営するにあたって、その元手となる資金を指します。設備投資、運転資金、従業員への給与支払い、事務所の賃料、新規事業立ち上げ資金などが該当します。
事業性資金であれば原則として使用用途が問われないため、幅広い目的で利用できる点が特徴です。
また、WEB申込に対応している場合が多く、銀行融資や公的融資と比べて必要書類も少ない傾向があります。
なお、ビジネスローンを利用できるのは、法人または個人事業主に限られます。
ビジネスローンを利用するメリット
事業性資金を調達する方法には、さまざまな選択肢があります。中でもビジネスローンには、以下のようなメリットがあります。
ビジネスローンを利用するメリット
- 融資までの時間が短い傾向がある
- 担保・保証人なしで借入できる可能性が高い
- 事業性資金の範囲内で幅広い目的に利用できる
- 総量規制の対象にならない
融資までの時間が短い傾向がある
ビジネスローンのメリットは、融資までの時間が比較的短い点です。
銀行融資や公的融資は必要書類が多く、面談が必要な場合もあり、融資に時間がかかる傾向があります。金融機関によって異なりますが、融資を受けられるまでに1カ月程度かかることも珍しくありません。
一方、ビジネスローンは最短即日~1週間程度で審査が完了し、金融機関によっては最短即日に融資を受けられる場合があります。そのため、急ぎで事業性資金を調達したい経営者や個人事業主向けのサービスと言えます。
無担保・無保証で借入できる可能性が高い
事業性資金を借りる場合、基本的に無担保・無保証で申込ができます。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
ただし、一部のビジネスローンでは条件が異なる場合があります。
たとえば、個人事業主の場合は「保証人不要」でも、法人の場合は「原則として法人代表者を保証人とすることが必要」としているなどのビジネスローンもあるため、申込前に商品概要をよく確認しましょう。
関連記事
事業性資金の範囲内で幅広い目的に利用できる
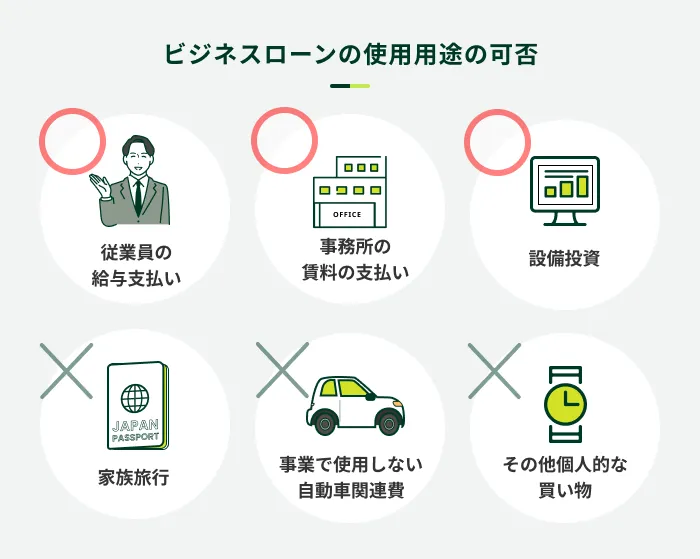
ビジネスローンは、事業に関することであれば幅広く利用でき、一般的に細かな使用用途は定められていません。そのため、運転資金や設備資金など幅広い目的で利用できます。
一方、経営者や個人事業主自身の個人的な支出に利用することはできません。
総量規制の対象にならない
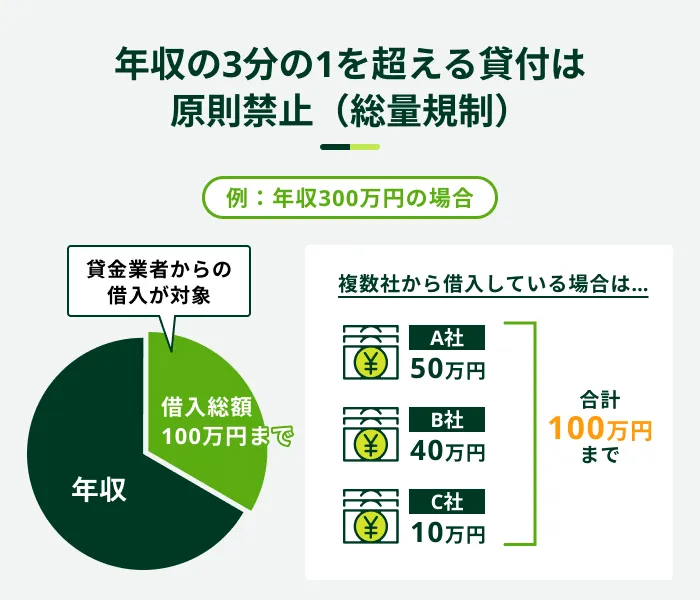
ビジネスローンは、設備投資や運転資金などの事業性資金を目的とした融資であり、総量規制の対象外となるため、年収の3分の1を超える借入が認められる場合があります。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の一つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
ただし、実際の融資額は審査によって決定されるため、希望どおりの融資を受けられないケースもあります。
ビジネスローンのデメリット
ビジネスローンは、急な資金需要にも対応しやすいサービスですが、以下のようなデメリットもあります。
ビジネスローンのデメリット
- 銀行融資や公的融資と比較して金利が高め
- 借入可能額が比較的小さい
銀行融資や公的融資と比較して金利が高め
ビジネスローンの金利は、銀行融資や公的融資と比べて高い傾向があります。
一般的に、銀行のビジネスローンは上限金利が年14.0~15.0%程度、消費者金融のビジネスローンは年18.0%前後です。
一方、公的融資の一つである「日本政策金融公庫」では、年2.0~5.0%台(無担保の場合)に設定されています(2026年9月現在)※。
ビジネスローンは、借入が長期にわたると利息額が大きくなる傾向があるため、比較的短期的な資金不足を補いたい場面に向いているでしょう。発生する利息は一般的に以下の計算式により、求められます。
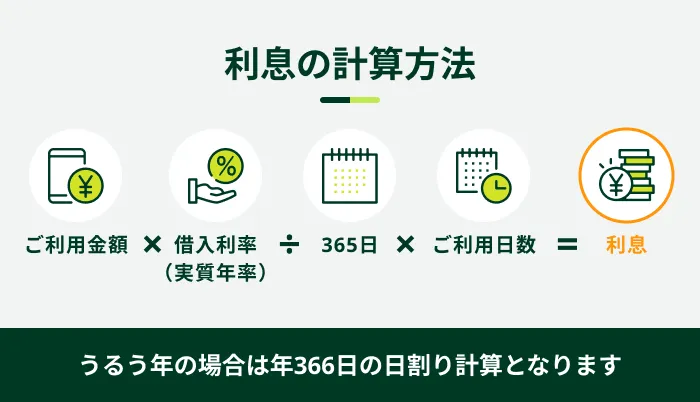
- 実際の金利は担保の有無や融資期間などによって異なります
借入可能額が比較的小さい
ビジネスローンで借入できる金額は、借入先によって異なりますが、消費者金融系ビジネスローンでは最大500万円、銀行系ビジネスローンでも最大1,000万円程度です。
銀行融資が1,000万円超の借入にも対応していることから、高額な資金が必要な場面では対応できない可能性があります。
なお、融資額は審査で決定されるため、実際に融資上限額まで借入できるわけではありません。
ビジネスローンの申込から融資までの流れ
ビジネスローンの申込から融資までの一般的な流れは以下のとおりです。
ビジネスローンの申込から融資までの流れ
- 申込をする
- 必要書類を提出する
- 審査がおこなわれる
- 契約後に融資を受ける
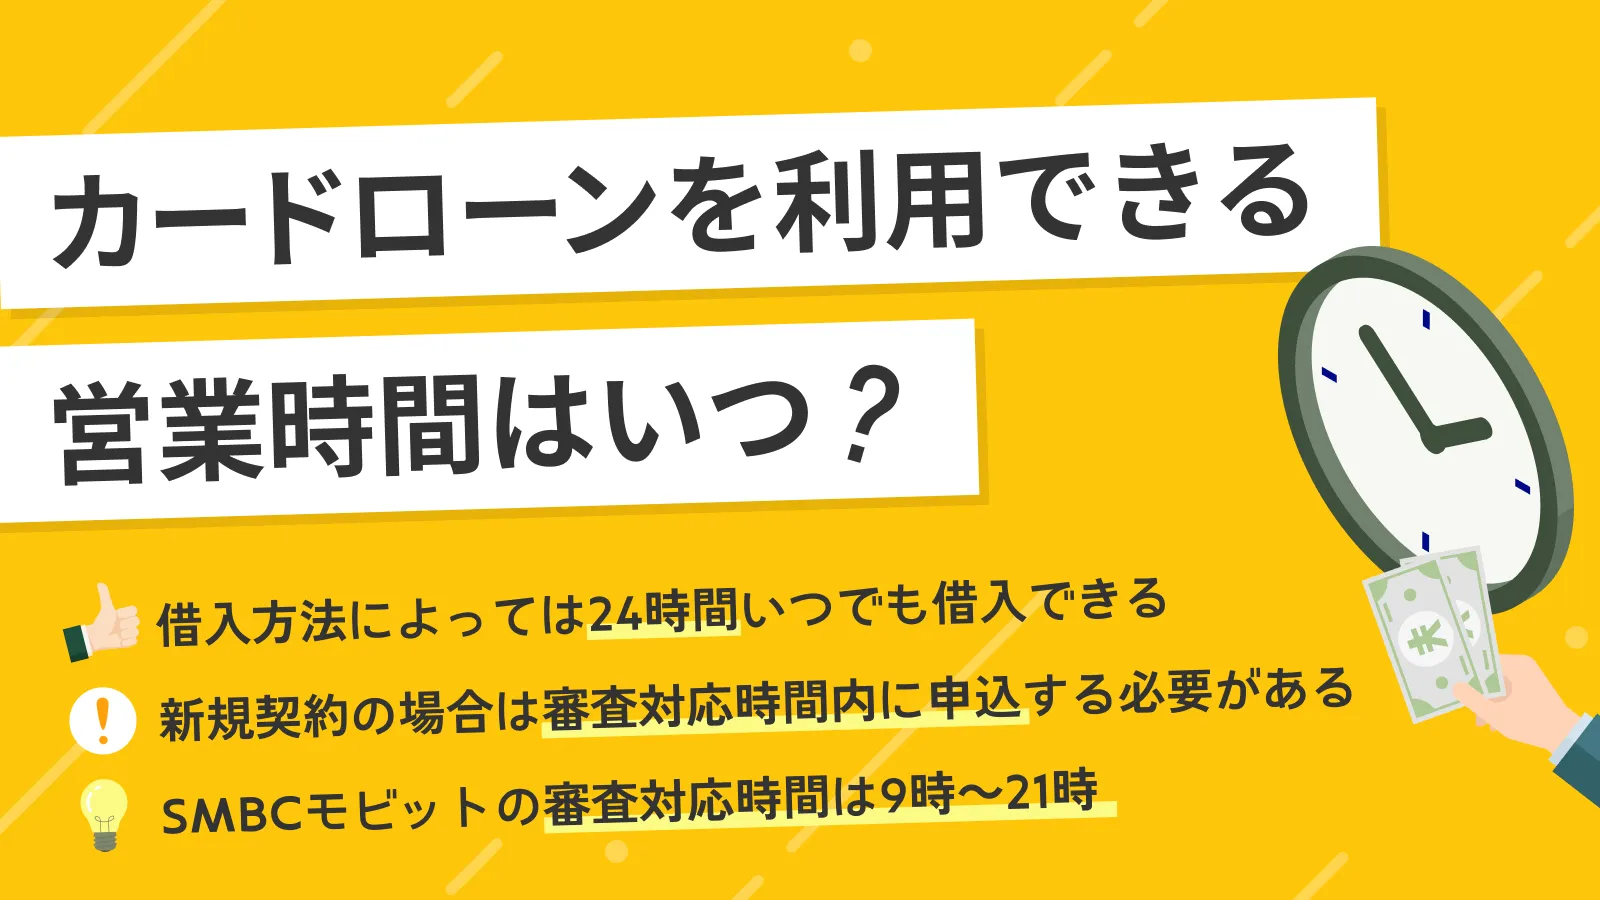
申込方法はビジネスローンによって異なります。WEB申込に対応しているビジネスローンであれば、原則として24時間申込が可能です。
申込後に必要書類を提出すると、金融機関所定の審査がおこなわれます。審査の過程で金融機関から連絡が入った際は、速やかに対応しましょう。
審査通過後、契約手続きが完了すると、振込などによって融資が実行されます。なお、利用限度額の範囲内で繰り返し借入ができるビジネスローンの場合は、ATMなどを利用して必要なタイミングで借入できます。
ビジネスローンの必要書類
ビジネスローンの必要書類には以下のようなものがあります。
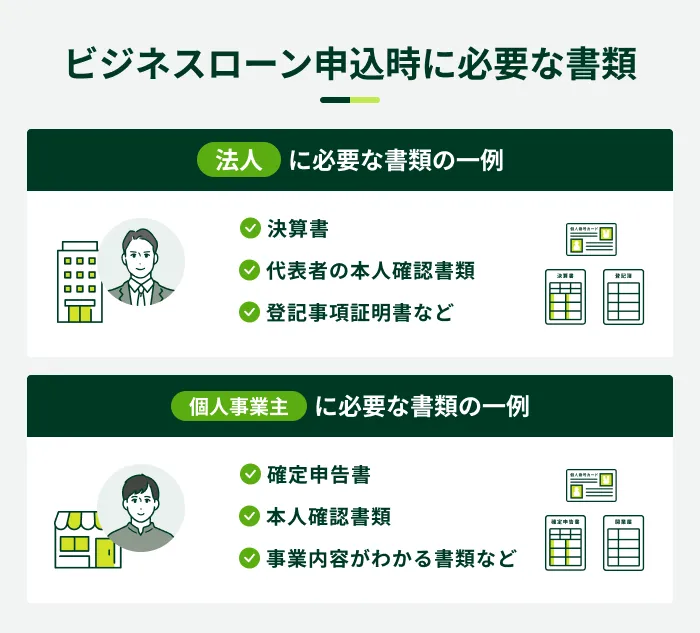
必要書類は金融機関によって異なるため、公式サイトなどで確認しましょう。また、決算書や確定申告書は「直近2年分」などと定められている場合があるため、あわせて確認が必要です。
ビジネスローンの審査で確認される項目
ビジネスローンの審査で確認される主な項目は以下のとおりです。
ビジネスローンの審査で確認される主な項目
- 属性情報
- 信用情報
- 業績
- 財務状況
- 使用用途
ビジネスローンの審査では、申込者の属性情報や信用情報に加え、事業の状況も確認されます。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
売上や利益の水準、借入状況、資産・負債の状況などさまざまな情報をもとに、融資の可否が総合的に判断されます。
ただし、審査基準は金融機関によって異なり、詳しくは公表されていません。
ビジネスローンを選ぶ際のポイント
ビジネスローンは、銀行や消費者金融などさまざまな金融機関が扱っており、それぞれ融資条件やサービス内容が異なります。
資金調達の目的を明確にしたうえで、以下のポイントに着目し、ご自身に合った借入先を選ぶことが大切です。
ビジネスローンを選ぶ際のポイント
- 申込手続きのしやすさ
- 融資までの時間
- 金利
- 借入・返済のしやすさ
なお、申込条件を満たしていない場合は申込ができないため、事前に確認しましょう。
申込手続きのしやすさ
ビジネスローンの申込方法には、WEBや電話、窓口などがあり、金融機関によって異なります。
近年は、多くのビジネスローンがWEB申込に対応していますが、郵送でのやりとりが必要な場合や来店による契約が必要な場合もあります。
金融機関の営業時間内での来店が難しい方は、来店不要で手続きできるかどうかを確認しましょう。
融資までの時間
金融機関によって、融資までの時間が異なります。
資金調達を急ぐ方は、最短即日融資に対応しているビジネスローンを選ぶと良いでしょう。一般的に、消費者金融のビジネスローンは審査が早い傾向があり、最短即日融資に対応している場合もあります。
また、必要書類が比較的少ないところを選べば、手続きがスムーズに進む可能性があります。
金利
ビジネスローンを選ぶ際、金利は重要な項目の一つです。借入金額が同じでも、金利によって総返済額に大きな差が生じる場合があります。
ただし、ビジネスローンの金利は「年○~○%」というように設定されており、実際の適用金利は審査で決まるため、申込の時点では把握できません。
また、金利だけでなく、借入・返済にかかる手数料も含めて検討することが大切です。
借入・返済のしやすさ
借入・返済のしやすさがご自身や資金調達の目的に合っているかどうかも重要です。
たとえば、利用限度額の範囲で繰り返し借入できるタイプのビジネスローンは、必要なタイミングで追加借入が可能なため、急な資金需要に対応しやすい特徴があります。
また、借入方法に加え、追加返済の可否や手数料の有無も確認しておきましょう。
- 追加返済(随時返済・繰り上げ返済)
-
毎月の返済分である約定返済額に追加して返済することを指します。予定より多く返済すると元金を早く減らせるため、利息の負担軽減につながります。カードローンにおいては「随時返済」や「繰り上げ返済」とも呼ばれます。
ビジネスローンを利用する際の注意点
ビジネスローンを利用する際は、以下の2点を押さえておきましょう。
ビジネスローンを利用する際の注意点
- 申込条件を満たしているか確認する
- 事前に返済計画を立てる
申込条件を満たしているか確認する
ビジネスローンの申込をする際は、あらかじめ申込条件を満たしているかを確認しましょう。
多くのビジネスローンは、法人および個人事業主が対象です。ただし、金融機関によっては法人のみ、または個人事業主のみを融資対象としている場合があります。
また、金融機関ごとに年齢条件が定められているほか、「業歴○年以上」などの基準が設けられている場合もあります。
事前に返済計画を立てる
ビジネスローンを利用する際は、融資を受ける前に返済計画を立てることが大切です。返済が遅れると、その翌日から遅延損害金が発生します。
- 遅延損害金
-
約定返済日に遅れた場合に発生する損害金を指します。カードローンやクレジットカードのキャッシングの多くは、返済が遅れると約定返済日の翌日から遅延損害金が発生します。遅延損害金の利率は概ね年20.0%です。
また、支払い遅れが続くと、今後の資金調達の審査に影響する可能性があります。
各金融機関が提供している返済シミュレーションで返済額や返済期間を確認し、無理なく返済を継続できるかを確認しましょう。
ビジネスローンとほかの資金調達手段との違い
ビジネスローン以外にも、法人や個人事業主が資金を調達する手段はいくつかあります。ほかの資金調達手段について、ビジネスローンとの違いとともに解説します。
ビジネスローン以外の主な資金調達手段
- カードローン
- 銀行融資・公的融資
- ファクタリング
- クラウドファンディング
カードローン
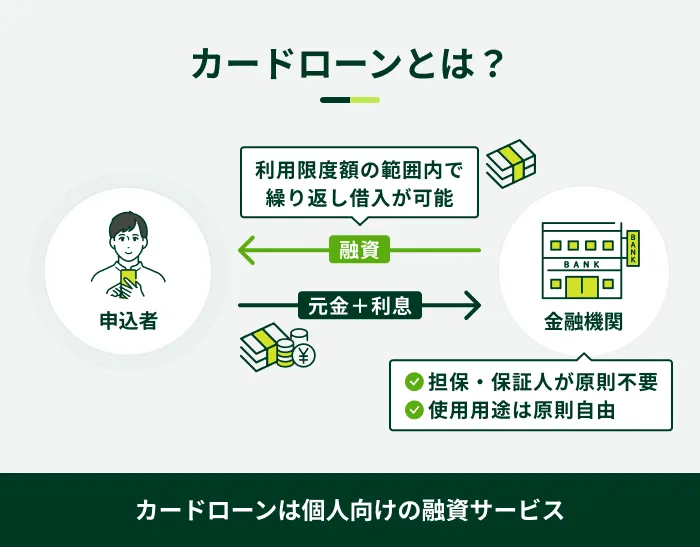
カードローンとは、原則として使用用途が自由(事業性資金を除く)な個人向けローンです。
一般的に「カードローン=個人用」「ビジネスローン=事業用」として区別されています。ただし、利用限度額の範囲内で繰り返し借入ができるビジネスローンを「ビジネスカードローン」などと呼ぶこともあります。
| 項目 | カードローン | ビジネスローン |
|---|---|---|
| 借入対象 | 安定した収入のある個人(金融機関ごとに年齢制限あり) | 法人もしくは個人事業主 |
| 金利 | 年1.5~18.0%程度 | 年3.0~18.0%程度 |
| 借入可能額 | 最大800万円~1,000万円程度 | 最大500~1,000万円程度 |
カードローンは個人用としての支出であれば使用用途は定められていないものの、事業性資金としての利用は個人事業主に限るなどの条件が付いている場合があります。申込予定のカードローンの利用条件をきちんと確認しましょう。
なお、個人事業主や法人経営者でも、個人的な利用目的の借入であればカードローンの利用が可能です。カードローン・ビジネスローンともに使用用途は規約で明確に定められているため、利用時は十分に注意してください。
SMBCモビットは個人事業主の方や法人経営者の方でも申込可能
SMBCモビットのカードローンは、満20歳~74歳の安定した収入のある方が申込の対象です。事業性資金には利用できませんが、個人事業主や法人経営者の方も申込ができます。
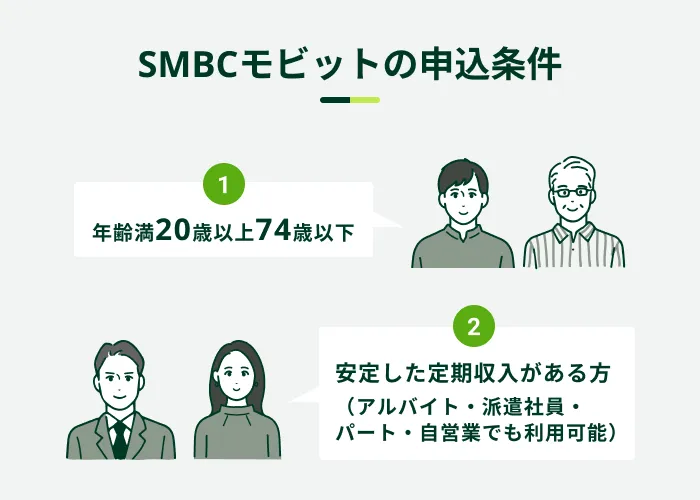
申込から最短15分で融資が可能なため、個人的な支出でお金が必要な方はぜひSMBCモビットをご検討ください※。
SMBCモビットをご利用された方の感想
50代 経営者
30代 アルバイト・パート
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
銀行融資・公的融資
銀行融資とは、銀行などの金融機関が企業や個人事業主に対し、事業性資金の融資をおこなうことです。プロパー融資と保証付融資に大別されます。
| プロパー融資 | 信用保証協会を利用せず、金融機関から直接融資を受ける |
| 保証付融資 | 信用保証協会を利用して金融機関から融資を受ける |
保証付融資では、返済が滞った場合に信用保証協会が本人に代わって金融機関へ立て替え払いをおこないます(代位弁済)。金融機関側の貸し倒れリスクを抑え、中小企業や個人事業主が資金を調達しやすくするための仕組みです。
- 貸し倒れ
-
売掛金や貸付金などの債権が、倒産などの理由で回収できず損失となる状態を指します。
一方、公的融資は国や自治体などの公的機関がおこなう融資です。代表的なものとして、日本政策金融公庫の融資制度があります。日本政策金融公庫では、さまざまな融資制度が用意されており、事業の状況に応じて選択できます。
ファクタリング
ファクタリングは、売掛債権を売却することで、入金期日前に資金化する方法です。
ファクタリング会社に売掛債権を売却すると、一定の手数料を差し引いた売却代金が入金されます。これにより、売掛金の入金を待たずに資金を確保できます。ファクタリング会社によっては、最短即日の資金化に対応している場合もあります。
一方、ファクタリングの手数料を年利に換算すると、ビジネスローンより高くなる場合があります。あらかじめ資金計画を立てたうえで利用しましょう。
さらに、ファクタリングを装って違法な高金利で融資をおこなう「偽装ファクタリング」も報告されているため、契約前に手数料を確認することが重要です。
クラウドファンディング
クラウドファンディングは、近年増加傾向にある資金調達手段の一つです。プロジェクトに賛同してくれた不特定多数の方に資金の援助をしてもらう仕組みを指します。
ただし、実施するまでに入念な準備が必要なうえに、集めたお金を手にするまでには時間がかかります。そのため、急にお金が必要なときには不向きな方法と言えます。
よくある質問
Q.ビジネスローンは即日で借りられますか?
A.最短即日融資に対応しているビジネスローンもあります。
融資までの時間はビジネスローンによって異なります。資金調達を急ぐ方は、最短即日融資が可能なビジネスローンを選びましょう。
ただし、最短即日融資をおこなっているビジネスローンでも、申込の時間帯や審査の状況などによっては翌営業日以降の融資となる場合もあります。
Q.審査が甘いビジネスローンはありますか?
A.審査が甘いビジネスローンはありません。
どの金融機関も、融資したお金がきちんと返済されるかどうかを厳正に審査します。また、審査基準は非公開であるため、「A社は審査が甘い」などと判断することはできません。
ただし、金融機関によって審査基準が異なるため、1社の審査に通過できなかった場合でも他社で融資を受けられる可能性があります。
Q.異動情報が登録されていてもビジネスローンを利用できますか?
A.異動情報が登録されていると、審査に通過できない可能性があります。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
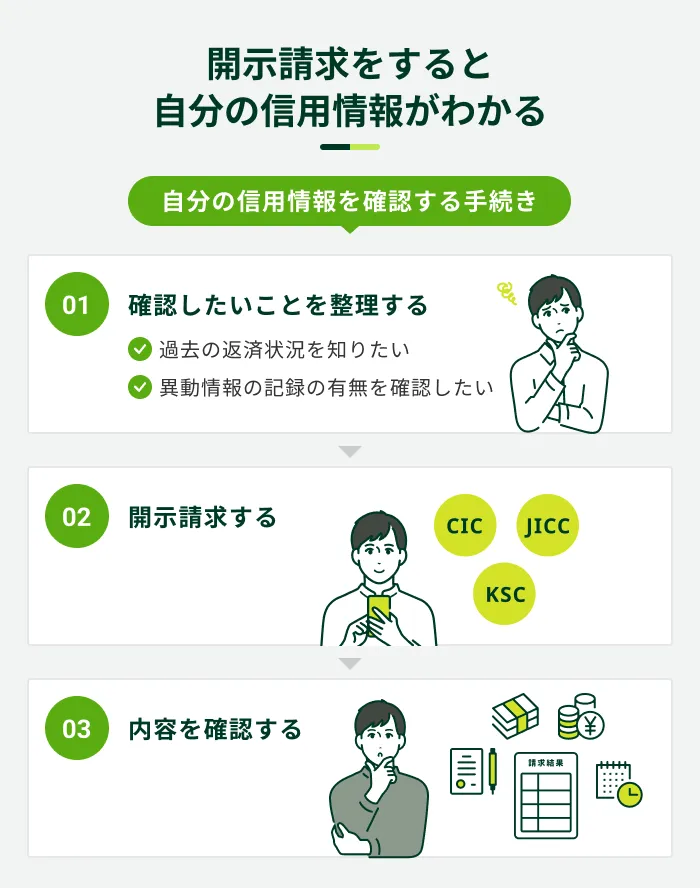
異動情報は、支払い遅れなどを解消したあとも一定期間、信用情報機関に登録されます。不安な場合は信用情報機関に開示請求をしてみましょう。
- 信用情報機関
-
個人の信用情報を収集・管理・提供する機関です。日本においては「株式会社 シー・アイ・シー(CIC)」「株式会社 日本信用情報機構(JICC)」「一般社団法人 全国銀行個人信用情報センター(KSC)」の3つが存在します。
もし、まだ異動情報が登録されていた場合は、クラウドファンディングやほかの資金調達方法を検討してみましょう。
個人用カードローンの利用はSMBCモビットをご検討ください
ビジネスローンとは、使用用途が原則として事業性資金に限定されているローンであり、個人事業主や法人が利用できます。
銀行融資や公的融資と比較して借入までの時間が短く、急な資金需要に対応しやすい点がメリットです。一方で、銀行融資や公的融資と比較すると金利が高めに設定されており、借入可能額が低い傾向があります。
個人事業主や法人が事業性資金として借入する場合は、その事情や資金繰りの状況に合わせてビジネスローンの利用を検討しましょう。
また、個人的にお金を借りる場合、借入の目的によってはカードローンを利用する方法もあります。SMBCモビットのカードローンは、個人事業主や法人経営者の方でも、満20歳~74歳で「安定した収入」があれば申込が可能です。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります