
正しいお金の知識
公開日:
更新日:
審査が甘い消費者金融はある?重視される項目や通過しやすい方の特徴
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- 審査が甘い消費者金融は存在しない
- 審査基準は公表されておらず、通りやすさは比較できない
- 「審査が甘い」と公言する業者を利用するのは危険
審査が甘い消費者金融は存在しません。審査基準は各社で異なりますが、いずれも貸金業法という法律に基づき、申込者の「返済能力」を調査することが義務づけられています。
過剰な融資により申込者が不利益を被らないためにも、消費者金融では厳正に審査をおこなっています。
一方で、貸付条件を満たし、十分な返済能力を有する方であれば、審査に通過できる可能性があります。
本記事では、消費者金融の審査の仕組みや、通過しやすい方の特徴を解説します。審査に不安を感じている方は、ご自身の状況に合った借入方法を検討する際の参考にしてください。
コラムの目次
消費者金融の審査が甘くない理由
消費者金融に対して、ほかの金融機関と比較して審査が甘そうとイメージしている方もいるかもしれません。しかし、審査が甘い消費者金融は存在しません。
その主な理由は以下の2つです。
消費者金融の審査が甘くない理由
- 貸金業者には返済能力の調査が義務づけられているため
- 過剰な融資により申込者が多重債務に陥ることを防ぐため
上記のような理由があるにもかかわらず、「審査が甘い」「誰でも借りられる」と公言する業者は違法業者の可能性があります。消費者金融を利用する際は必ず審査を実施しているところを選びましょう。
貸金業者には返済能力の調査が義務づけられているため
消費者金融は、法律上の分類では「貸金業者」にあたります。貸金業者は、「貸金業法」という法律に基づき営業しなければなりません。
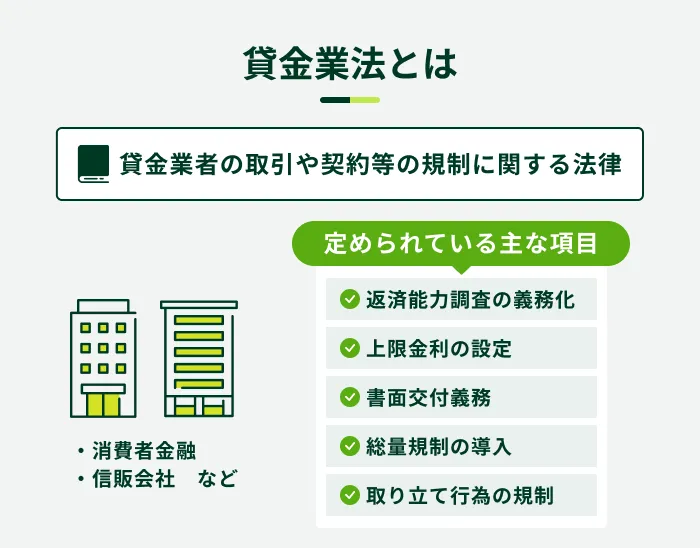
貸金業法では、貸金業者に対して返済能力の調査が義務づけられています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
貸金業法第十三条(返済能力の調査)
加えて、個人への融資の場合には信用情報機関が保有する信用情報を利用するなど、調査方法についても定められています。
- 信用情報機関
-
個人の信用情報を収集・管理・提供する機関です。日本においては「株式会社 シー・アイ・シー(CIC)」「株式会社 日本信用情報機構(JICC)」「一般社団法人 全国銀行個人信用情報センター(KSC)」の3つが存在します。
消費者金融各社は、これらの規定に基づいて審査を実施しているため、審査は甘くありません。
関連記事
過剰な融資により申込者が多重債務に陥ることを防ぐため
貸金業法では、返済能力を調査した結果、申込者にとって過剰な融資になることが認められる場合は、契約してはならないことも定められています。
貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。
貸金業法第十三条の二(過剰貸付け等の禁止)
個人への融資の場合は、具体的な基準が設けられており、年収の3分の1を超える融資は原則として禁止されています。
この規定は「総量規制」といい、消費者金融が提供するカードローンやフリーローンなどが対象です。
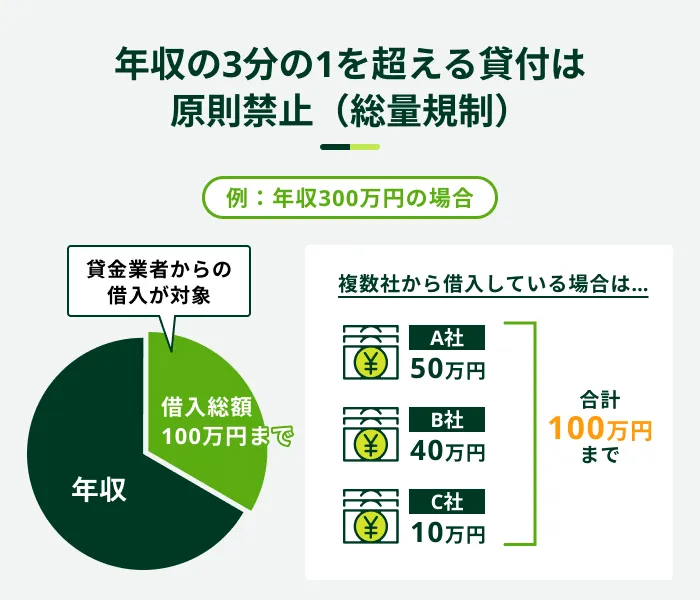
よって消費者金融では、審査において他社借入状況を把握した結果、申込者の希望に沿った利用限度額を提示できない場合や、融資を見送る場合があります。
消費者金融の審査で重視される項目
消費者金融の審査で重視される主な項目は以下のとおりです。
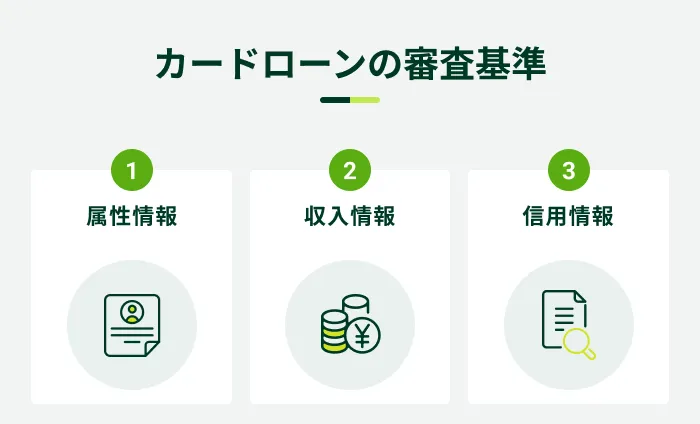
属性情報は、生年月日や家族構成、勤務先など、申込時に申告するさまざまな情報を指します。
また、収入情報は、年収や収入の安定性などのことで、返済能力を判断するための重要な情報の一つです。審査では、申込者の収入状況と借入金額のバランスなどから、無理なく返済できるかが判断されます。
信用情報は、クレジットカードやローンの契約内容や借入・返済状況などに関する情報です。信用情報機関によって管理されており、各機関に加盟している金融機関が審査の際などに照会する仕組みになっています。

消費者金融の審査に通過しやすい方の特徴
消費者金融の審査で重視される項目を踏まえ、審査に通過しやすいと考えられる方の特徴を解説します。
消費者金融の審査に通過しやすい方の特徴
- 収入が安定している
- 勤続年数が長い
- 他社借入件数や借入総額が少ない
- 信用情報に問題がない
- 申告内容や提出書類に不備がない
- 短期間で複数社へ申込をしていない
ただし、審査基準は公表されていないため、ここで紹介した特徴にあてはまっていても、通過するとは限りません。
収入が安定している
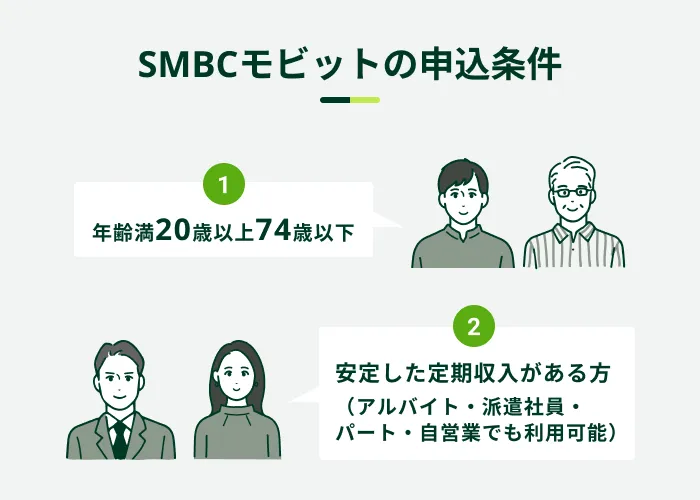
多くの消費者金融は、申込者本人に「安定した収入があること」を条件としています。
そのため、会社員や公務員などのように毎月一定の収入が継続的にある方は、収入の変動が大きい方と比較して審査に通過しやすくなる可能性があります。
とはいえ、アルバイト・パートなどの非正規雇用や自営業といった収入が変動しやすい働き方であっても、カードローンを利用している方は一定数います。
SMBCモビットでは、会社員のほか、アルバイト・パートや派遣社員、自営業の方も契約が可能です。
勤続年数が長い
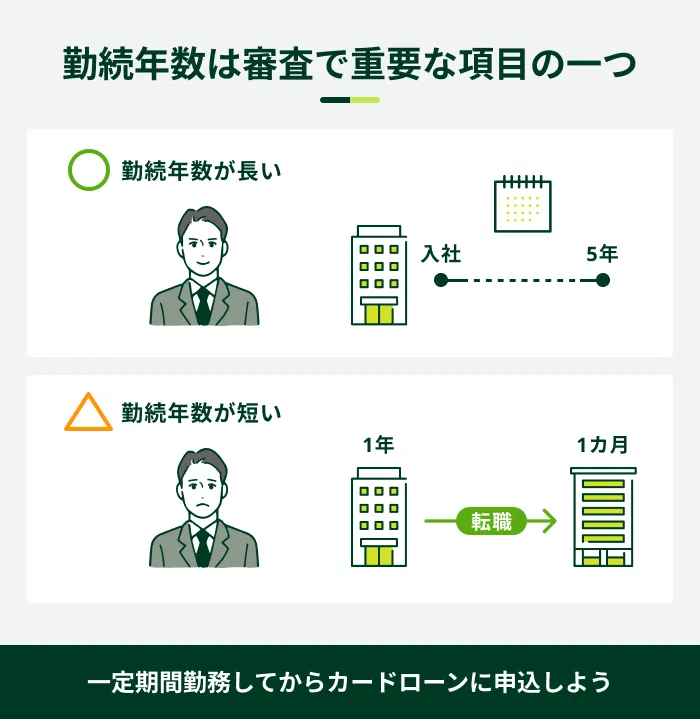
消費者金融では申込時に入社年月などの申告を求め、勤続年数を確認するケースがあります。
勤続年数が短い場合、実績が確認できないために「毎月どのくらいの収入があるのか」「収入が途絶えるリスクは低いか」などの判断は難しいといえます。
「勤続年数が○年だと審査に通過しやすくなる」という基準はありませんが、収入証明書類を準備できる状況であれば、審査に通る可能性は十分にあります。
他社借入件数や借入総額が少ない
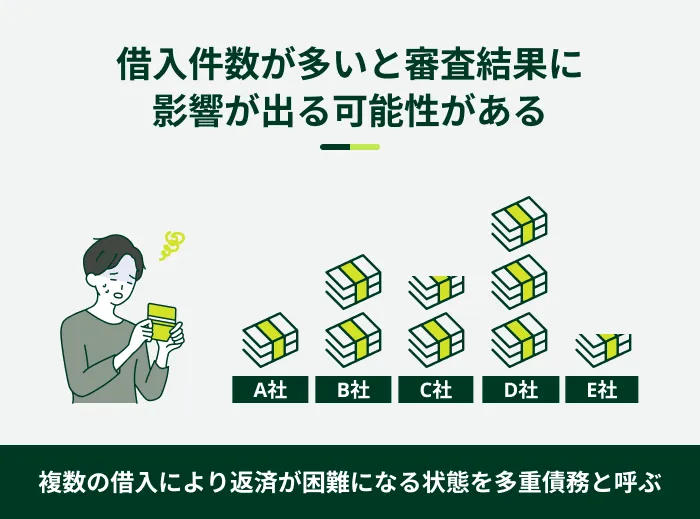
他社からの借入状況は、申込者の返済の余力を判断するうえで重要な指標です。
消費者金融は審査の際、信用情報機関へ照会し、申込者の借入件数や借入総額を把握します。
借入件数や借入総額が少ないほど、返済にも余力があるとみなされやすく、審査でプラスに働く可能性があります。
また、総量規制により貸金業者からの借入は原則として年収の3分の1までに制限されます。
そのため、借入件数が1社のみであっても、すでに他社からの借入金額が年収の3分の1に近づいている場合、新たな契約を結ぶことは困難です。
信用情報に問題がない
消費者金融の審査では、信用情報における異動情報の有無が重視される傾向があります。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
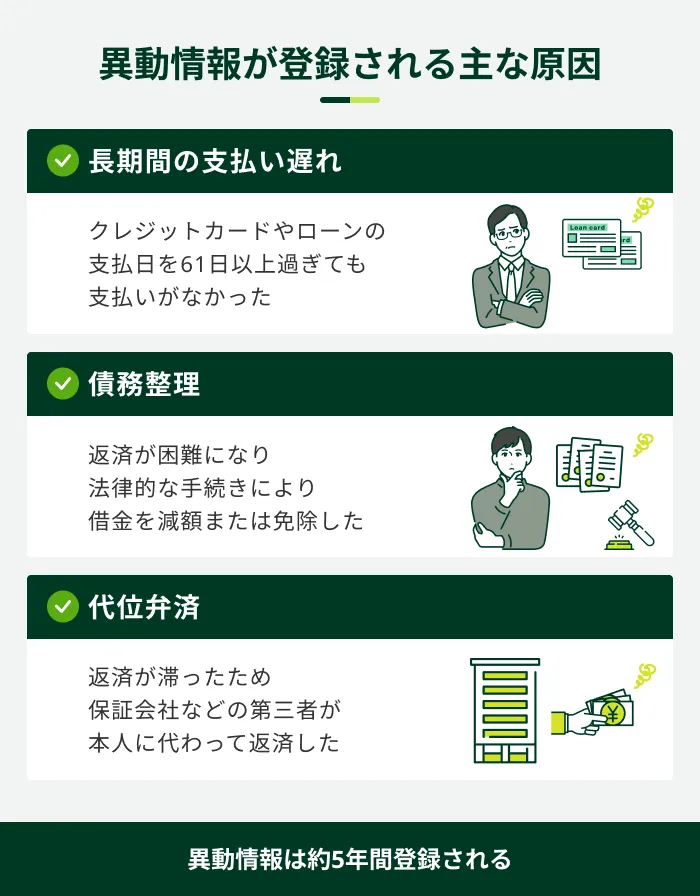
異動情報は、申込者の返済能力を判断するうえでマイナスに影響し、審査に通過できない要因になることがあります。
一方で、異動情報がなく、借入件数や借入総額も少ない方は、信用情報に関して審査で懸念される要素が少ないといえます。
申告内容や提出書類に不備がない
申込フォームの記載内容や提出書類に不備があると、審査に影響が出る可能性があります。
カードローンの申込時には、氏名・生年月日・住所・勤務先・収入などの申告が必要です。
申告内容と事実に相違があったり、提出書類の不備が多かったりした場合には、なりすましや詐欺などの疑いから融資を断る消費者金融もあります。
そのため、正確な内容で申込をすることや必要書類を不備なくそろえることも、審査に通過するために大切です。
短期間で複数社へ申込をしていない
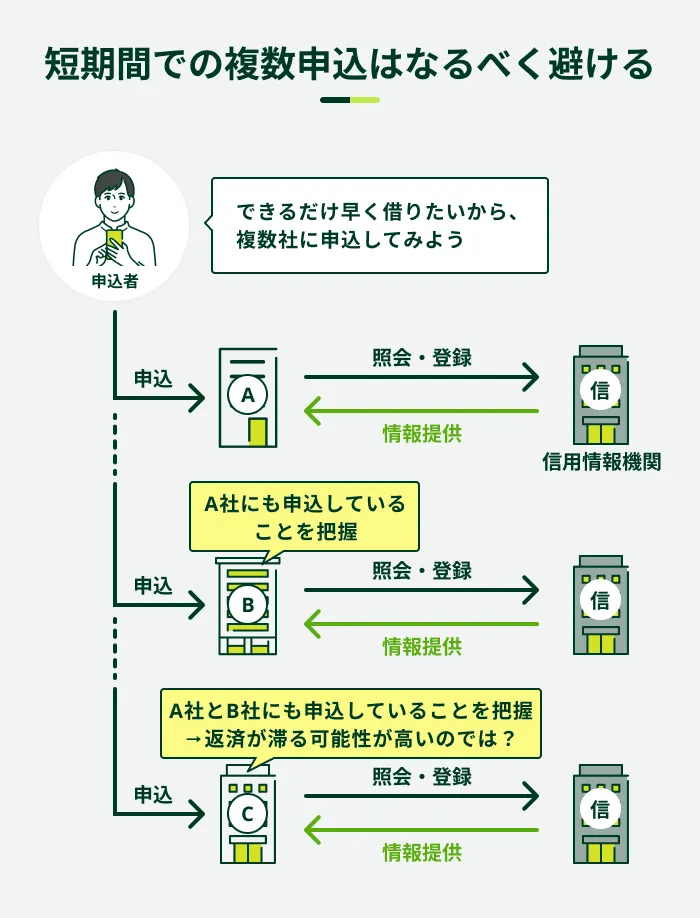
短期間で複数社へ申込をすると、審査に影響を与える可能性があります。
消費者金融の申込履歴は、信用情報機関に一定期間登録され、ほかの金融機関でも審査時に確認できる仕組みになっているためです。
そのため、まずは1社に絞って申込することをおすすめします。
消費者金融の審査をスムーズに進めるポイント
審査が甘い消費者金融はありませんが、審査をスムーズに進めるためにできることはあります。
審査中に感じる心理的なストレスや手続きの手間を少しでもなくすために、以下の3つに取り組みましょう。
消費者金融の審査をスムーズに進めるポイント
- 原則として電話による在籍確認がない商品を選ぶ
- 申込前に借入診断を試す
- WEBで申込や本人確認をおこなう
原則として電話による在籍確認がない商品を選ぶ
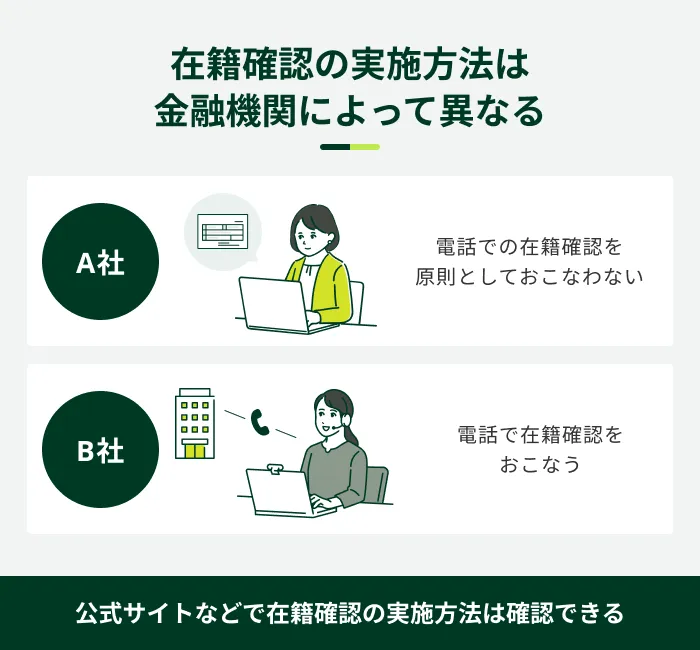
消費者金融の審査では、在籍確認がおこなわれます。
- 在籍確認
-
申込者が申告された勤務先で実際に在籍しているかどうかを確認する手続きです。審査の一環であり、返済能力の確認はもちろん、本人確認のためにおこなわれます。
在籍確認のために、申込者の勤務先に電話をかける消費者金融もあります。

上記のように、電話の際は個人名を名乗り、本人以外に消費者金融であることは明かさないなど、プライバシーに配慮しながらおこなわれることが一般的です。
ただし、勤務先が休業日で電話がつながらないなど、審査が滞る一因になる場合もあります。また、「同僚に気づかれるのでは」と心理的なストレスを感じる方もいるでしょう。
消費者金融の中には、「原則として電話による在籍確認はなし」としているところもあります。
SMBCモビットでは、原則として勤務先への電話による在籍確認はおこないません。審査状況により確認が必要となった場合も、事前に同意を得たうえでご連絡します。

申込前に借入診断を試す
借入診断は、申込前に審査に通過する可能性があるかを診断できるツールです。
審査に通る自信がなく、申込をするか悩んでいる方は、借入診断を参考にしてみると良いでしょう。
借入診断は、「年齢」「年収」「他社借入金額」などの数項目を入力するのみで、手間もかかりません。
入力された情報を元に簡易的な診断が実施されます。あくまでも暫定的な診断結果ではありますが、「融資可能と思われます」と表示された場合には、審査を通過する可能性があります。
審査に不安がある方はぜひ申込前にご確認ください。
WEBで申込や本人確認をおこなう
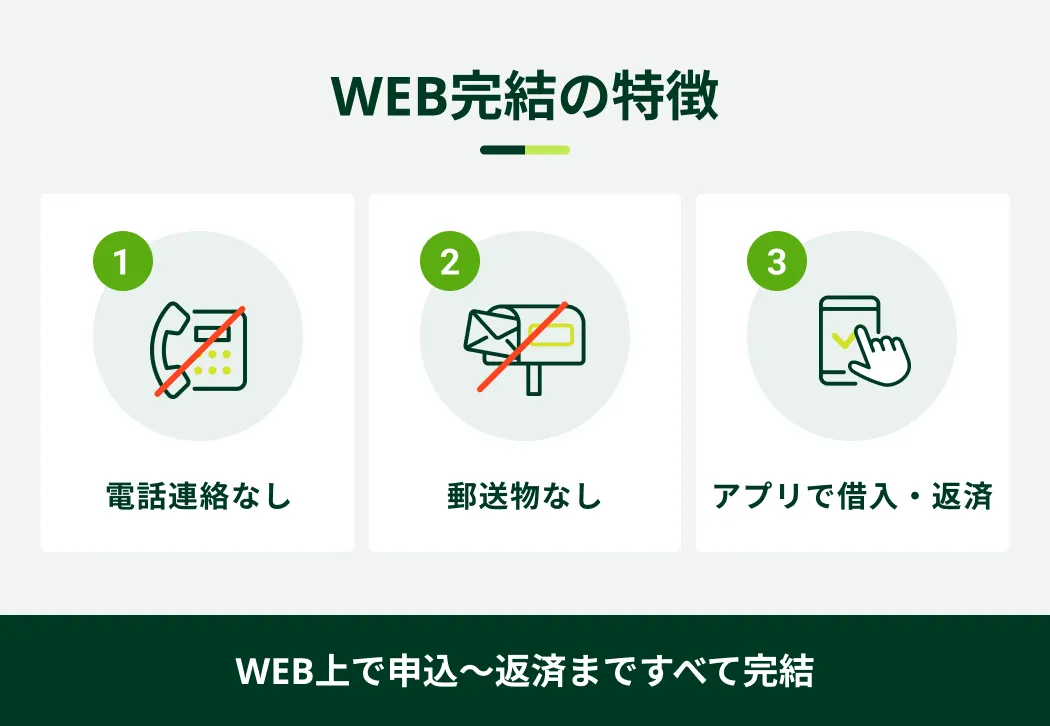
WEB完結のカードローンは、インターネット環境があればどこにいても申込ができます。
- WEB完結
-
申込から契約、借入まですべての手続きをWEB上で完結できるサービスを指します。お手持ちのスマートフォンで手続きが完結するため、店舗への来店が不要です。また、郵送物が発送されない点も特徴です。
また、原則として24時間手続きが可能な点も特徴です。
カードや契約書類もすべてWEB上で受け取れるため、郵送物が届くのを待つ時間もありません。
●SMBCモビットは申込から最短15分で融資可能
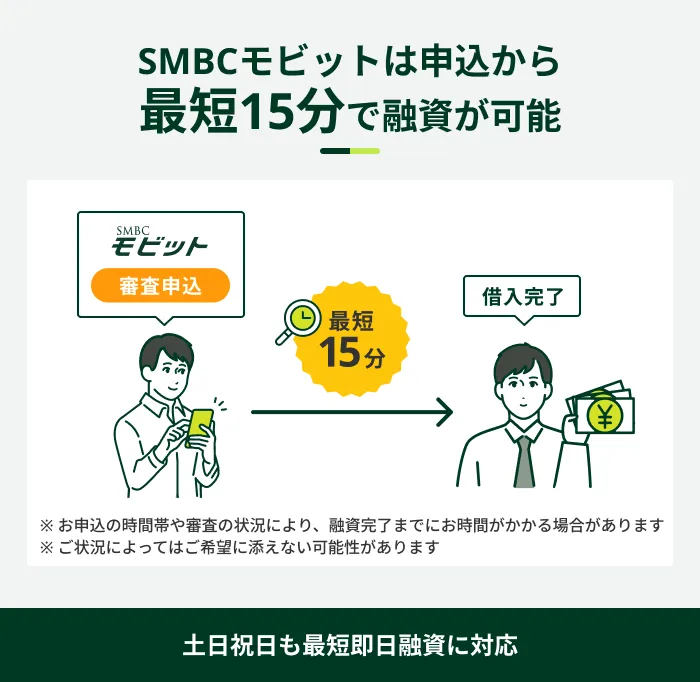
SMBCモビットのWEB完結は、申込から最短15分で融資が可能です※。
本人確認書類や収入証明書類もWEB上で提出できるため、書類のコピーを取ったり郵送したりする手間が発生しません。
必要書類を事前に準備することで、よりスムーズに手続きできます。
SMBCモビットをご利用された方の感想
30代 アルバイト・パート
50代 アルバイト・パート
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
大手消費者金融と中小消費者金融の審査の違い
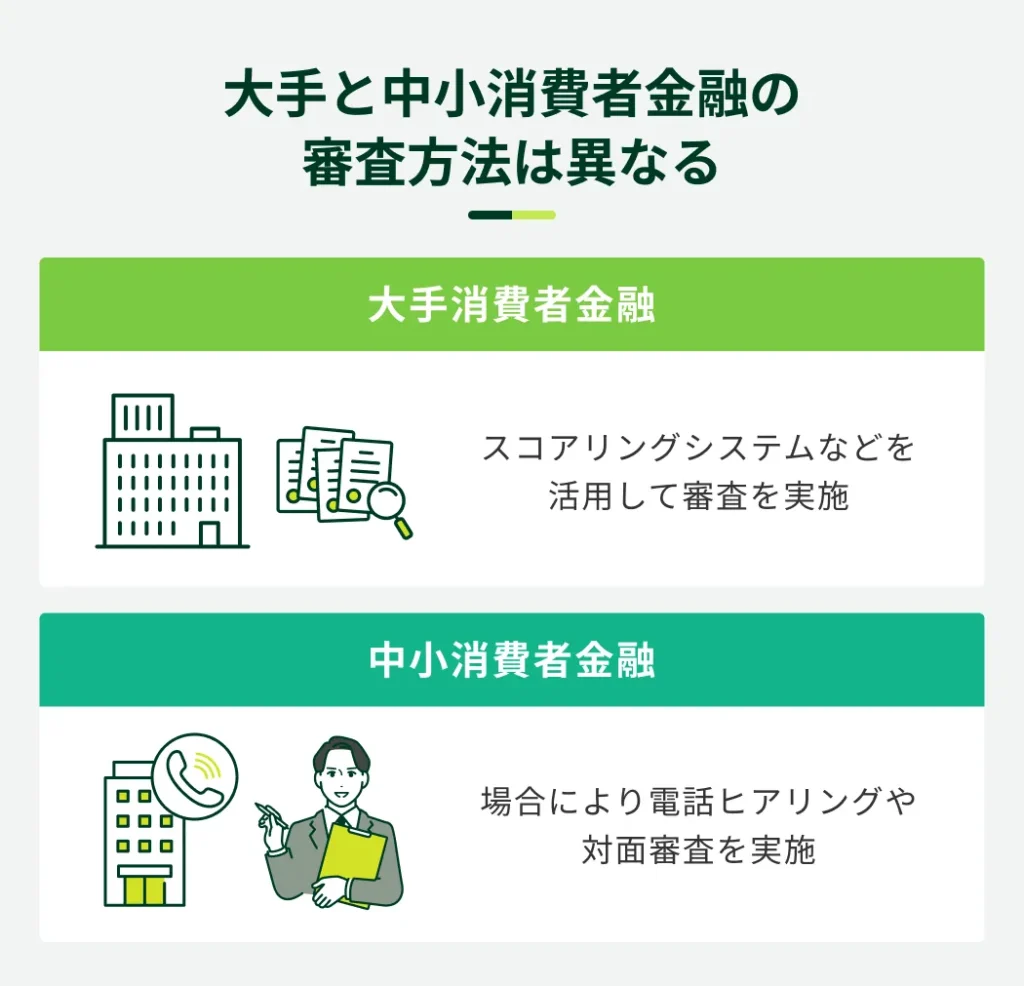
全国規模で事業を展開している消費者金融を「大手消費者金融」、特定の地域で営業する消費者金融のことを「中小消費者金融」と区分する場合があります。
大手消費者金融と中小消費者金融では、「どちらの審査が甘い」とはいえませんが、審査の方法には違いがあります。
大手消費者金融と中小消費者金融の審査の違い
- 大手消費者金融も中小消費者金融も審査は甘くない
- 大手消費者金融は最短数十分~数時間程度で審査が完了する
- 中小消費者金融は個別の事情を考慮する傾向がある
大手消費者金融も中小消費者金融も審査は甘くない
「中小消費者金融の審査は甘い」という印象を持っている方もいるのではないでしょうか。
中小消費者金融も貸金業者であり、貸金業法に基づき必ず審査をしています。また、審査を甘くすれば、返済能力がない方に対しても融資をすることになり、貸し倒れのリスクが高まります。
- 貸し倒れ
-
売掛金や貸付金などの債権が、倒産などの理由で回収できず損失となる状態を指します。
よって、中小消費者金融も大手消費者金融も、審査は甘くありません。
ただし、審査基準は消費者金融各社で異なるため、大手消費者金融の審査に通過できなかった方が中小消費者金融で借入できるケースや、その逆のパターンもあります。
大手消費者金融は最短数十分~数時間程度で審査が完了する
大手消費者金融では多くの場合、申込や本人確認、契約などの手続きがすべてWEBで完結します。
また、審査ではスコアリングシステムを導入しているケースが多く、スピーディーに結果が通知されます。
スコアリングとは、年齢や収入などのさまざまな情報を点数化し、その合計点数で融資が可能かどうかを判断するシステムです。
迅速に審査できる反面、コンピューターが決められた基準に従って審査するため、個別の事情が反映されにくい傾向があります※。
- 融資の可否はスコアリングだけで決まるわけではありません
中小消費者金融は個別の事情を考慮する傾向がある
中小消費者金融では、対面や電話で申込者の状況をヒアリングする場合があります。これは、申込者一人ひとりの事情を考慮して審査をおこなうためです。
そのため、中小消費者金融に対して「対応の柔軟さ」や「相談しやすさ」を感じる方もいるでしょう。
中には、来店が必須であったり、WEBや電話申込だと融資までに時間がかかったりする中小消費者金融もあるため、ご自身に適しているかをあらかじめ確認してください。
消費者金融の審査に通過しなかった場合の対処法
消費者金融の審査に通過しなかった場合、以下のような対処法をとることで、借入できる可能性があります。
消費者金融の審査に通過しなかった場合の対処法
- 期間を空けて再申込をする
- 他社に申込をする
- ほかの借入方法を検討する
期間を空けて再申込をする
消費者金融の審査に通らなかった場合でも、再申込をすることで通過する可能性があります。
ただし、すぐに再申込をしても、審査に通過することは難しいといえます。前回の申込時と比べて、収入状況や信用情報などに変化がない可能性が高いためです。
再申込は、前回の申込から一定期間が経過し、収入が上がったなどの良い変化があったタイミングで検討すると良いでしょう。
他社に申込をする
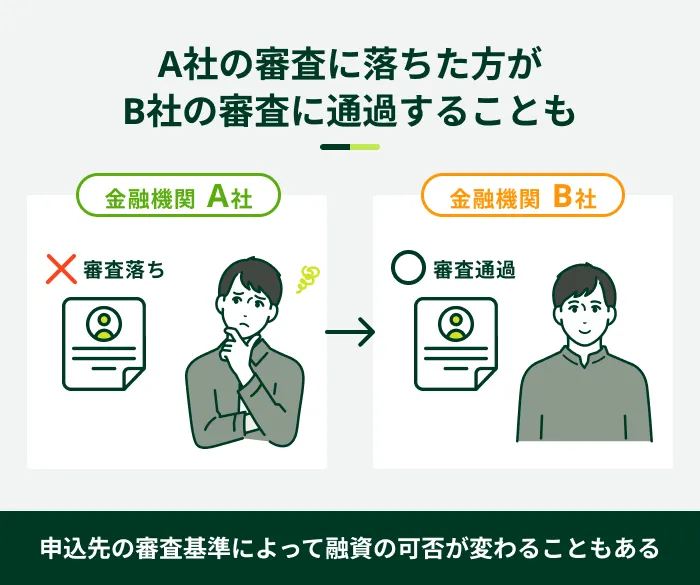
消費者金融の審査に通過しなかった場合でも、別の消費者金融で通過するケースがあります。これは、消費者金融ごとに審査基準が異なるためです。
ただし、総量規制に抵触する場合など、申込先を変えても審査に通過することが難しいケースもあります。
消費者金融の審査に通過しなかった場合は、まずその理由を整理することが大切です。そのうえで、申込条件を満たしており、信用情報や総量規制に問題がない場合は、他社への申込を検討するという選択肢があります。
ほかの借入方法を検討する
審査に通過しなかった場合は、ほかの借入方法を検討することも選択肢の一つです。たとえば、以下のような方法が挙げられます。
ほかの借入方法の例
- クレジットカードのキャッシング枠
- 質屋
- 公的融資制度
クレジットカードには、商品の購入代金を後払いで支払う「ショッピング枠」のほかに、借入するための「キャッシング枠」があります。事前にキャッシング枠を設定していれば、新たに審査を受けることなく借入ができます。
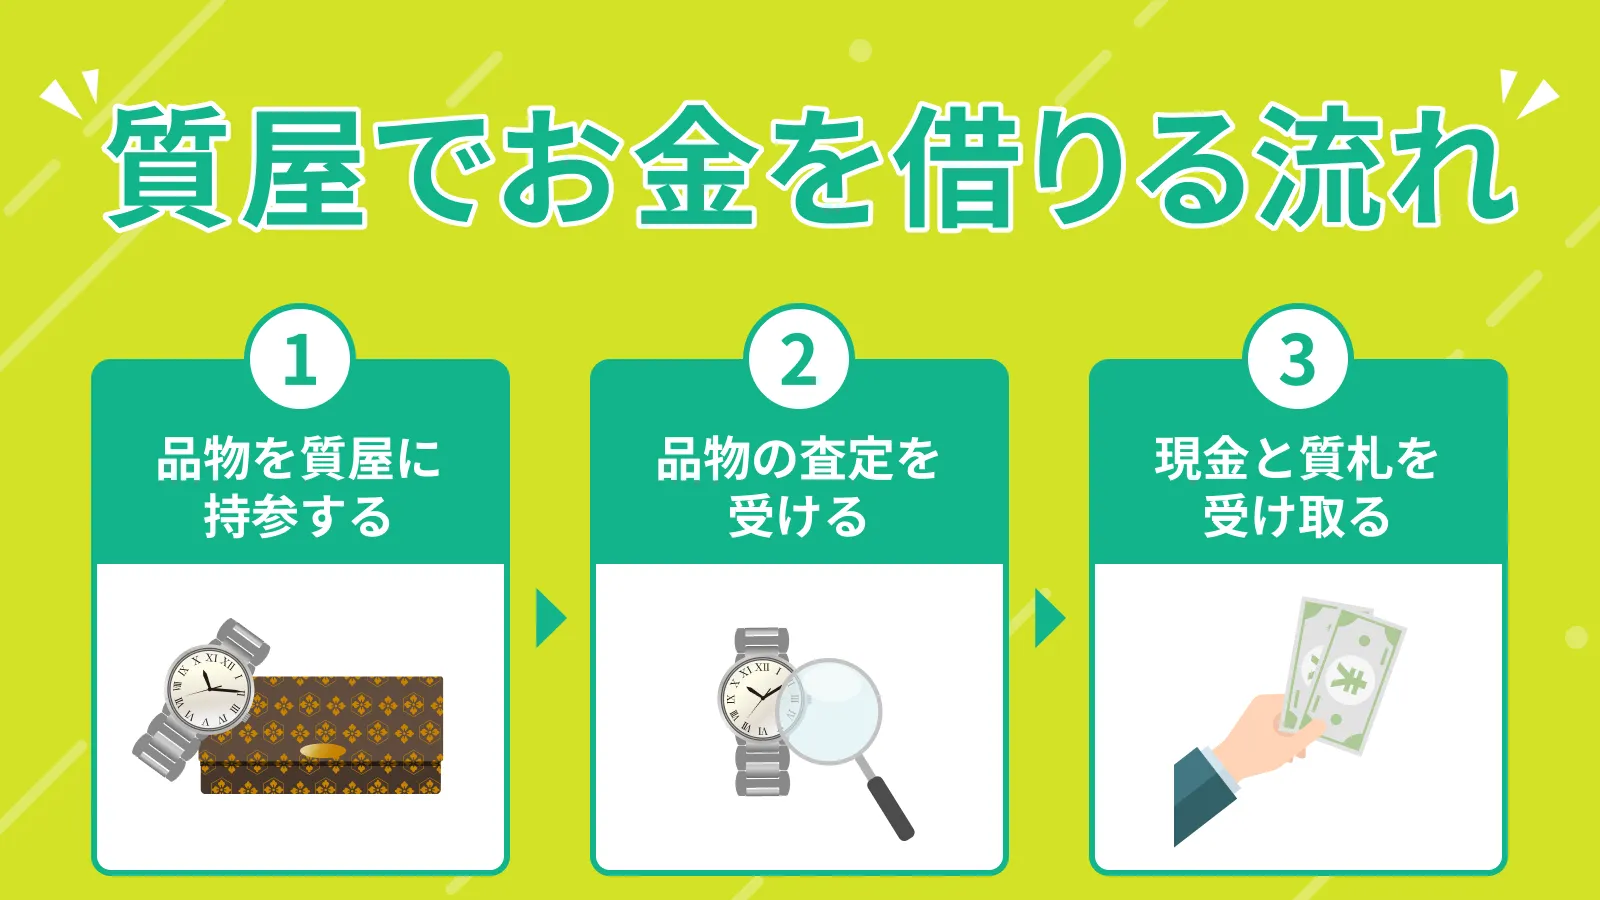
また、質屋では「質入れ」のサービスを提供しています。質入れとは、ブランド品などの品物を担保として預ける代わりに、査定額の一定範囲内でお金を借りる仕組みです。
品物の査定はありますが、利用者の信用力に関する審査がありません。そのため、預ける品物があれば、無職の方や信用情報に不安がある方でも借入できる可能性があります。
公的融資制度とは、国や自治体が実施する融資制度です。民間の金融機関とは審査基準が異なるため、消費者金融の審査に通過しなかった場合でも利用できる可能性があります。
現状やそれぞれの借入方法の特徴を把握したうえで、自分に合った方法を検討しましょう。

審査が甘いと公言する業者は危険
貸金業法では、貸金業者が広告または勧誘をするときにしてはならない事項が挙げられています。
貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、次に掲げる表示又は説明をしてはならない。
貸金業法第十六条(誇大広告の禁止等)
(中略)
三 借入れが容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明
審査が甘いことを過度に強調した広告や勧誘は、上記で禁止されている事項に該当する可能性があり、これをおこなっている業者は違法であることが疑われます。
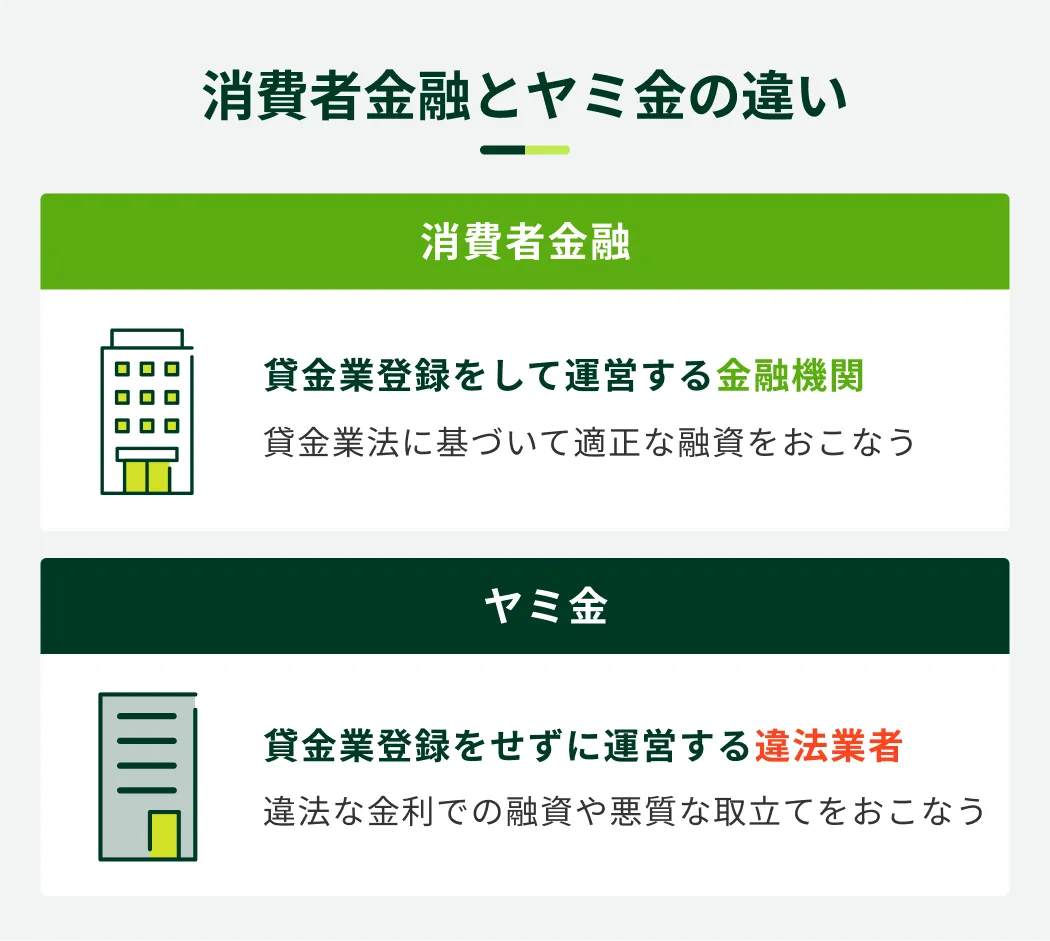
実際に「闇金(ヤミ金)」と呼ばれる違法な業者は、「ブラックOK」「絶対貸します」など、審査が容易なことをうかがわせて申込を促す場合があります。
- ヤミ金
-
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
甘い言葉で勧誘する違法な業者に惑わされず、安全に借入をするために、以下の3つを覚えておいてください。
正規の消費者金融を見分ける方法
- 貸金業者として登録されているか確認する
- 金利を確認する
- 消費生活センターや貸金業相談・紛争解決センターに問い合わせる
見分け方1|貸金業者として登録されているか確認する
貸金業を営む場合、財務局長または都道府県知事に登録をする必要があります。
貸金業の登録を受けているかどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。登録が確認できない場合は、無登録業者(いわゆるヤミ金)である可能性があるため、利用しないようにしましょう。
また、実在の貸金業者の商号やロゴを不正に使用して申込者を騙す事例もあるため、商号だけでなく、実在の業者の公式サイトで電話番号の確認などもおこなってください。
見分け方2|金利を確認する
借入の際は、提示された金利が利息制限法や出資法の上限を超えていないか確認してください。
利息制限法では、借入金額に応じて年15.0~18.0%が上限と定められています。
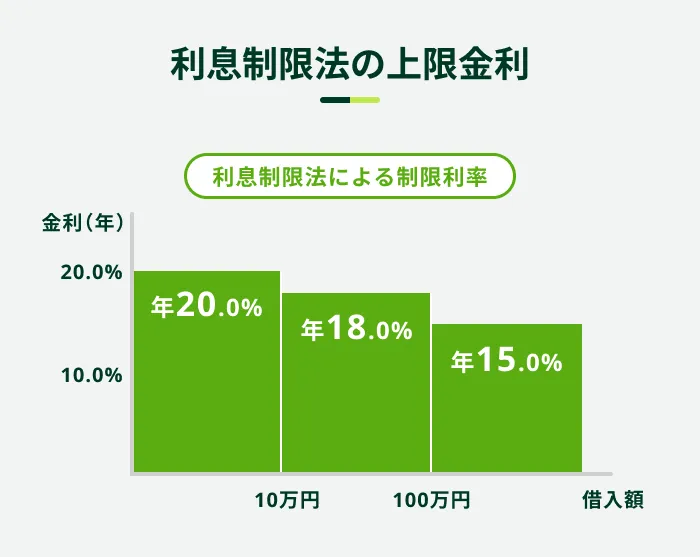
また、出資法による上限金利は、借入金額にかかわらず年20.0%です。これらを超える金利での融資は違法となります。
法外な高金利で融資を受けると、利息の負担が大きくなり、返済が困難な状況に陥るリスクがあります。借入の契約を結ぶ際は、金利が法律の範囲内であることを確認しましょう。
見分け方3|消費生活センターや貸金業相談・紛争解決センターに問い合わせる
ご自身だけで本当に安全なのか判断するのが不安な方もいるでしょう。
その場合は、以下の窓口に相談してみてください。
相談窓口
- 消費生活センター
- 貸金業相談・紛争解決センター
特に、貸金業相談・紛争解決センターは、貸金業務に関連する相談窓口であるため、ヤミ金に関する相談にも、専門的な解決方法を示してもらえる可能性があります。
よくある質問
Q.絶対借りられる消費者金融はありますか?
A.絶対に借りられる消費者金融はありません。
貸金業法により、消費者金融は返済能力を調査し、過剰な融資をしないことが義務づけられています。
返済能力の調査の結果、申込者にとって過剰な融資と認められる場合、消費者金融は融資をしません。
もし、「絶対借りられる」と公言する業者があった場合は、違法業者である可能性が高いため、利用しないようにしましょう。
Q.即日融資に対応している消費者金融は審査が甘いのでしょうか?
A.即日融資に対応しているからといって、審査が甘いわけではありません。
即日融資は、スコアリングシステムの導入などによって申込者の情報を迅速に分析し、審査を効率化することで実現されています。
Q.無職・無収入でも借入できるところはありますか?
A.無職・無収入でお金を借りられる消費者金融はありません。
ただし、無職でも家賃収入などで安定的な収入があると認められる場合は、借入できる可能性があります。
消費者金融では、継続した収入がない方は返済能力を確認しにくいため、審査に通りにくい傾向があります。借入が難しい場合は「生活福祉資金貸付制度」などの公的制度の利用を検討してみてはいかがでしょうか。
審査が不安な方はSMBCモビットの「お借入診断」をご利用ください
「審査が甘い」と公言する業者は、違法業者である可能性が高いといえます。
消費者金融各社は、貸金業法に基づき、申込者に対して過剰な融資をおこなわないために契約前に必ず厳正な審査をおこないます。
ただし、審査基準は各社により異なるため、B社では審査に通らなかった場合でも、A社では通過する可能性があります。
審査が不安な方や、事前に融資を受けられるかどうかの簡易的な判断を希望する方は、SMBCモビットの「お借入診断」をご利用ください。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合がございます
- ご状況によってはご希望に添えない可能性があります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
ヤミ金を利用すると、法外な利息の支払いを求められたり、脅迫的な取り立ての被害に遭ったりする可能性があります。親族など周りの方にも影響が及ぶ可能性があるため、利用しないようにしましょう。