

はじめてお金を借りる
公開日:
更新日:
審査なしでお金を借りる5つの方法!即日借入や審査のポイントも解説
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- 質屋や当座貸越サービスなど一部の方法は審査なしで即日借入が可能
- 金融機関から審査なしで借入はできない
- 審査は必要だが最短数十分~数時間程度でお金を借りる方法はある
審査なしで借入ができる金融機関は存在しません。消費者金融などの貸金業者には、貸金業法によって「返済能力の調査」が義務付けられており、借入の際は必ず所定の審査がおこなわれます。
ただし、質屋や親族からの借入など一部の方法は、審査なしでお金を借りることが可能です。
また、金融機関からの借入には審査が必要ですが、カードローンのように最短即日融資に対応している商品もあります。
本記事では、審査なしでお金を借りる方法や最短即日でお金を借りる方法、金融機関からの借入に審査が必要な理由を解説します。あわせて、審査を受ける際のポイントも紹介します。
コラムの目次
審査なし・最短即日でお金を借りる方法
金融機関の審査を受けなくても、最短即日でお金を借りる方法はいくつかあります。主な方法は以下のとおりです。
審査なし・最短即日でお金を借りる方法
- クレジットカードのキャッシング枠を利用する
- 質屋を利用する
- 親族や友人からお金を借りる
- 保険の契約者貸付制度を利用する
- 銀行の当座貸越サービスを利用する
クレジットカードのキャッシング枠を利用する
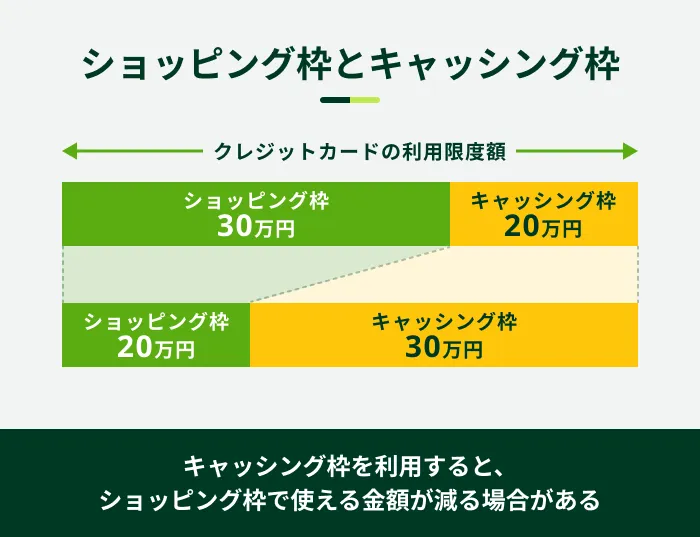
クレジットカードには、商品やサービスの購入代金を後払いで支払うための「ショッピング枠」に加えて「キャッシング枠」があります。
現在持っているクレジットカードにキャッシング枠がついている場合は、改めて審査を受ける必要はありません。キャッシング枠の設定時に、すでに審査を通過しているためです。
会員サイトやアプリなどで、キャッシング枠の有無や利用限度額を確認しましょう。キャッシング枠がついておらず、新たに設定する場合は審査が必要です。
また、キャッシング枠はショッピング枠の利用限度額に含まれている場合があります。キャッシング枠で借入すると、その分ショッピング枠で使える金額が減少するため、計画的に利用しましょう。
関連記事
質屋を利用する
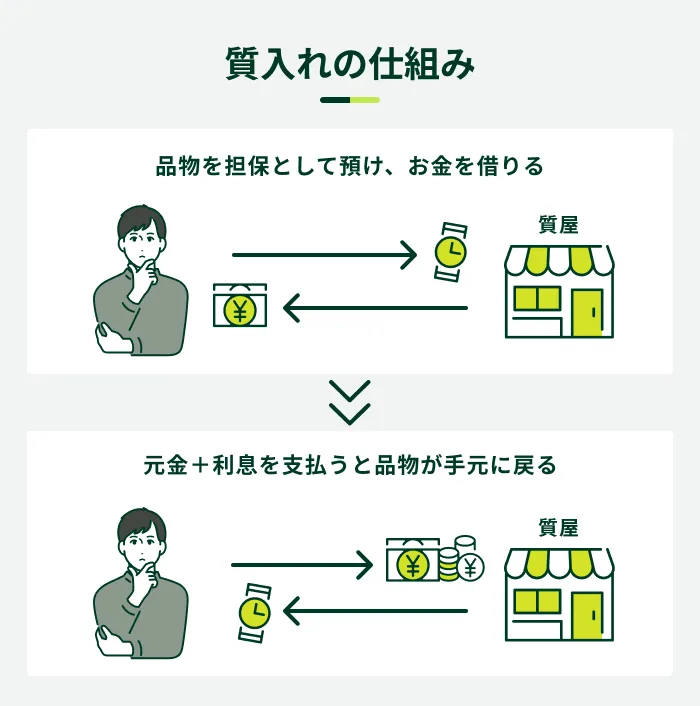
質入れとは、ブランド品などの品物を担保として預ける代わりに、質屋からお金を借りる方法です。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
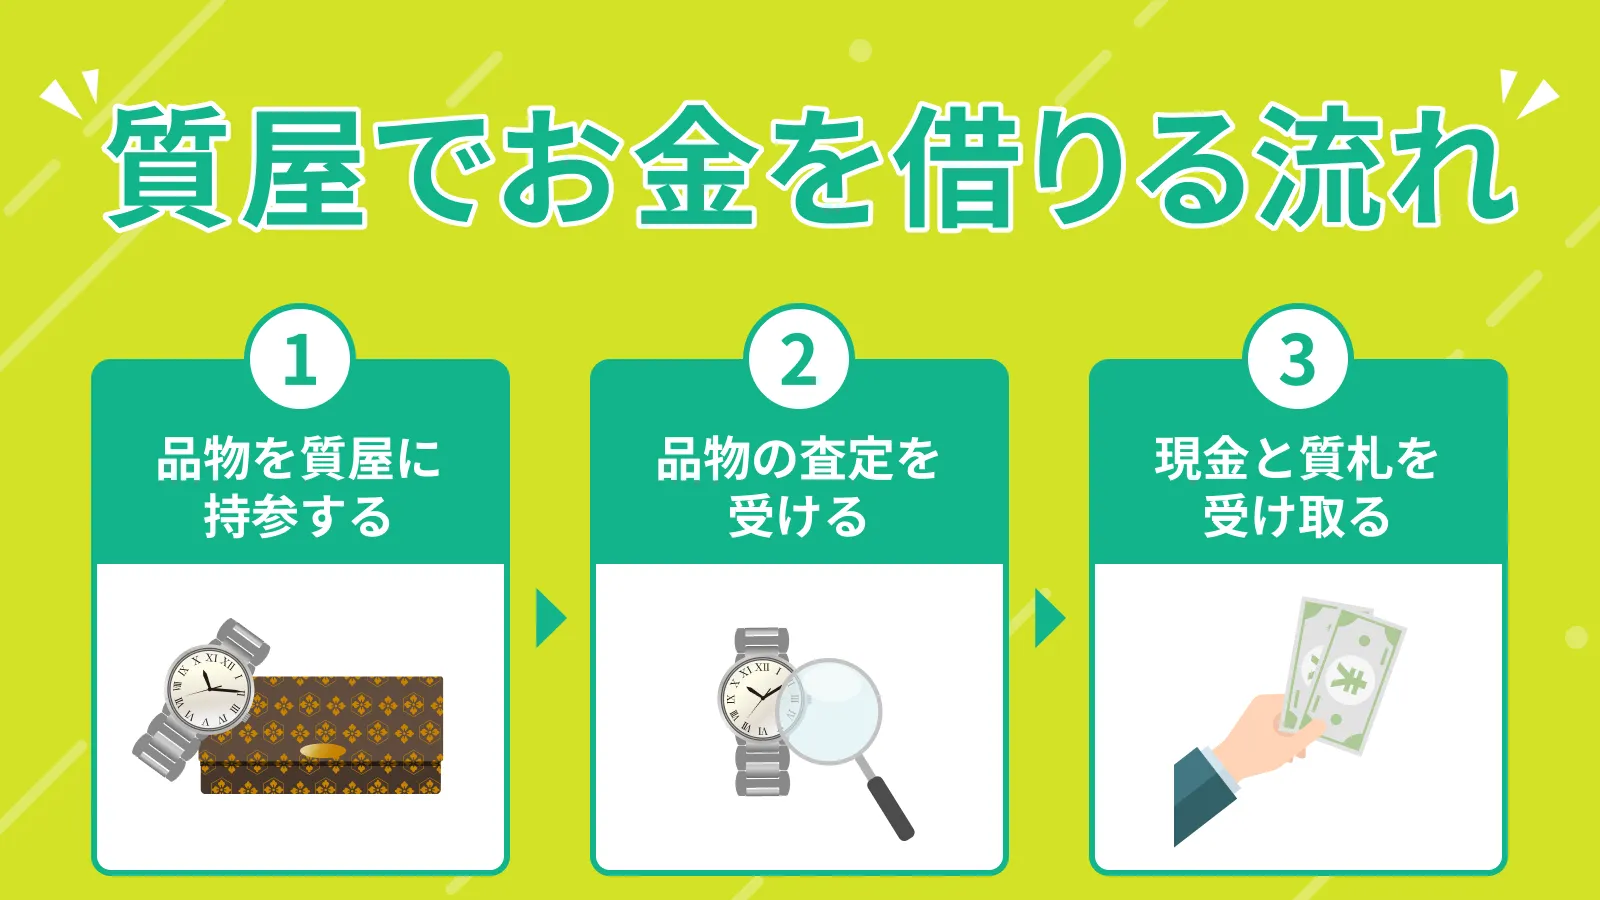
品物を持ち込むとその場で査定を受けられ、審査なし・即日で借入できるため、少額をすぐに受け取りたい場面で役立ちます。
返済期日までに元金と質料(利息)を返済すると、預けた品物が返還され、返済できない場合は預けた品物の所有権が質屋に移る仕組みです。
ただし、借入できる金額は査定額の一定の範囲内であるため、希望する金額に満たない場合もあります。そのためまとまった金額を借りたい場合には適していません。また、質屋は一般的なローンと比べて金利が高いため、慎重な検討が必要です。
親族や友人からお金を借りる
親族や友人からお金を借りる方法は、ローンのような審査がなく、最短即日で借入できる点がメリットです。相手との関係や状況によっては、柔軟な返済計画を立てられる可能性があります。
一方、お金を貸してほしいと相談したことで、信頼関係に影響が生じる可能性もあります。
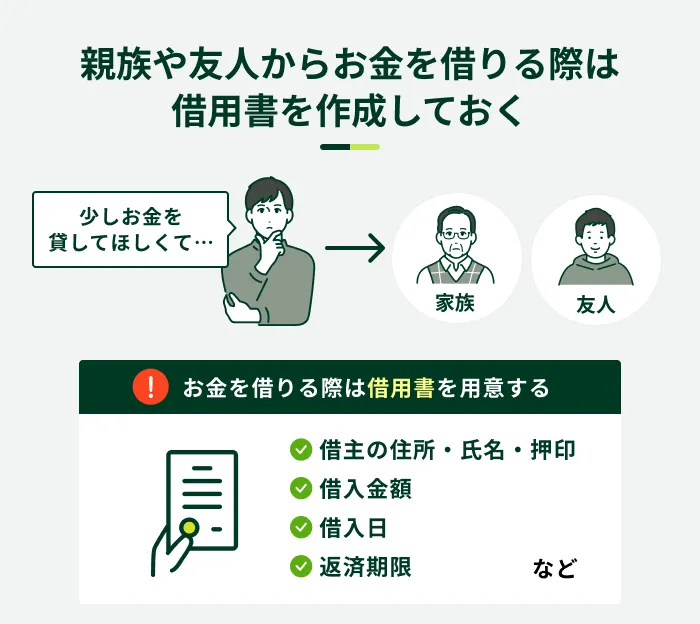
また、トラブルを防ぐためにも借用書を作成し、銀行振込など記録が残る方法で返済しましょう。
保険の契約者貸付制度を利用する
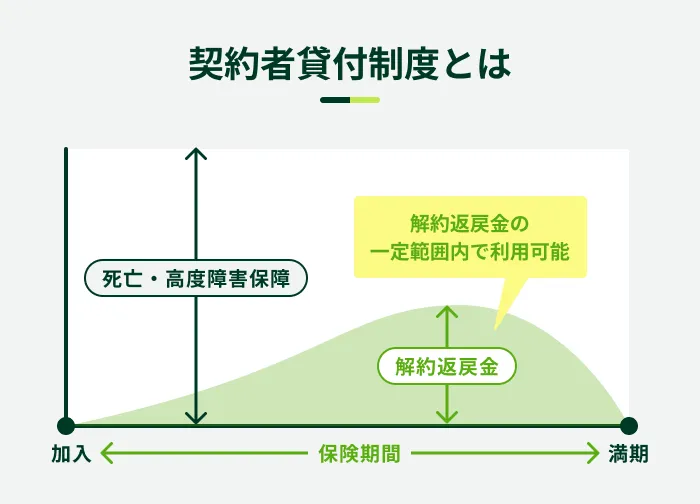
契約者貸付制度は、生命保険の契約者が解約返戻金を担保に保険会社からお金を借りる制度です。解約返戻金を担保に借入するため、審査はおこなわれません。
- 解約返戻金
-
生命保険や貯蓄型保険などの保険契約を途中で解約したときに受け取れる返金額を指します。契約年数や契約内容、支払済みの保険料などによって受け取る金額は異なります。
借入できる金額は、解約返戻金の一定範囲内です。
保険会社によっては、申込をすると即日で入金されることがあります。ただし、数営業日かかる場合も多いため、急ぐ方は事前に確認しましょう。
金利が比較的低く、利息を抑えやすい一方で、返済をせずに放置すると借入元金と利息の合計額が解約返戻金を上回り、保険契約が失効する可能性があるため注意が必要です。
銀行の当座貸越サービスを利用する
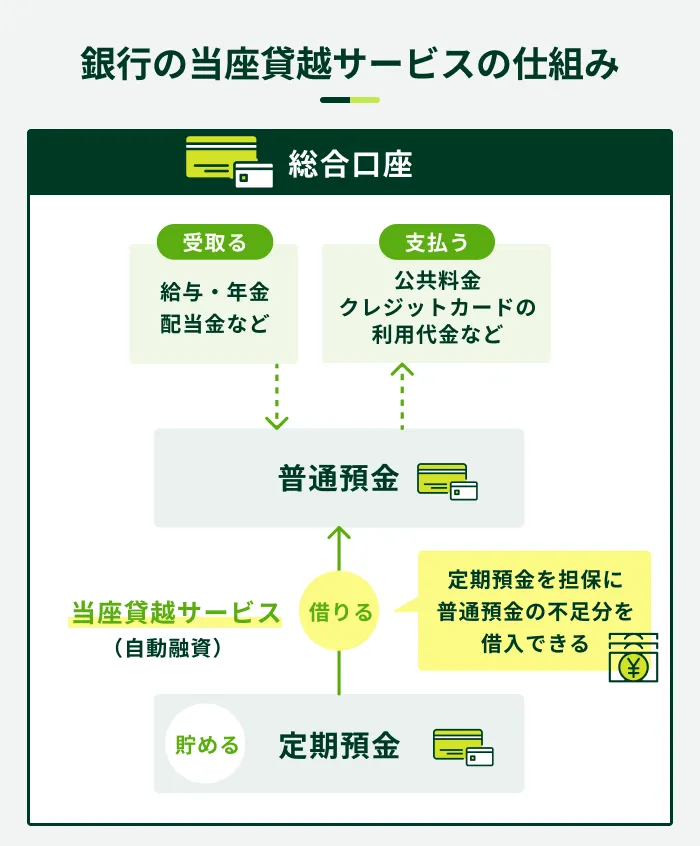
銀行の当座貸越サービスとは、総合口座の定期預金を担保に借入ができるサービスです。
普通預金の残高を超えて払い出した際に、定期預金の預入金額の90%程度を上限として自動的に融資されます。一般的に、総合口座に定期預金残高があれば、個別の申込や審査は不要なため、即日の借入が可能です。
ただし、カードローンのように希望額を自由に借入する仕組みではなく、普通預金残高の不足分を補うためのサービスである点に注意しましょう。
なお、「総合口座の当座貸越」や「自動借入」など、名称は銀行によって異なります。
審査なしで借入できる金融機関は存在しない
審査なしでお金を借りられる金融機関は存在しません。その理由は主に以下の3つです。
審査なしで借入できない理由
- 「返済能力の調査」が義務付けられているため
- 総量規制の範囲内であることを確認するため
- 申込者が返済困難に陥ることを防ぐため
なお、「審査なし」と勧誘している業者は違法である可能性が高いため、利用してはいけません。
「返済能力の調査」が義務付けられているため
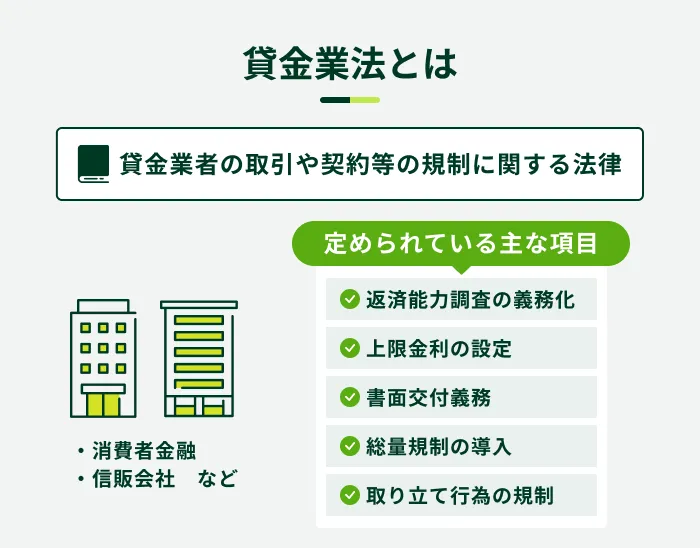
貸金業法では、貸金業者に対し、融資の際に「返済能力の調査」を義務付けています。
なお、貸金業者とは、財務局または都道府県の登録を受けてお金を貸す業務をおこなっている事業者のことです。
具体的には、以下のような内容の調査が義務付けられています。
返済能力調査の内容
- 収入・収益・その他資力
- 信用情報
- 借入状況
- 返済計画、その他返済能力に関する事項
そのため、すべての貸金業者は審査なしで融資をおこなうことができません。
なお、銀行は貸金業者ではないため、貸金業法は適用されません。ただし、各銀行は過剰な融資を防ぐために、銀行法などに基づいて厳正な審査をおこなっています。
総量規制の範囲内であることを確認するため
貸金業法では、返済能力を超えるかどうかを判断する基準の一つとして「総量規制」を定めています。
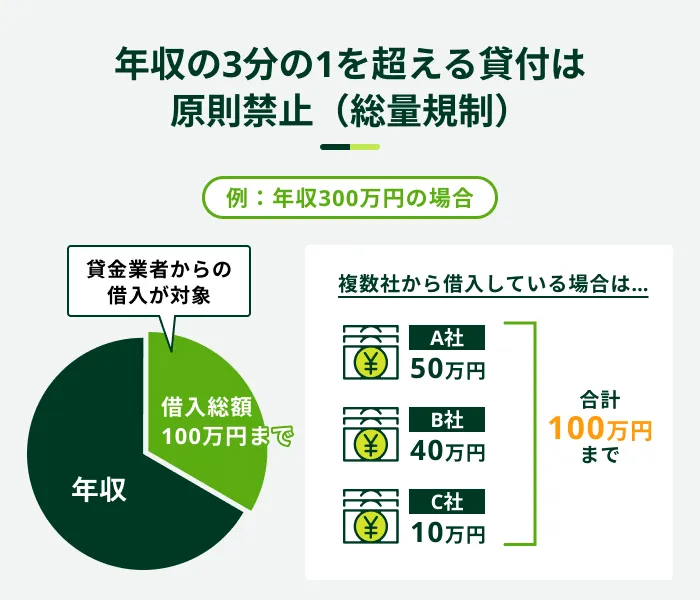
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の一つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
総量規制に抵触しないかどうかを判断するためには、顧客の年収や他社借入金額を正確に把握しなければなりません。そのため、金融機関は審査の中で、書面による収入状況の確認や、信用情報の確認などをおこないます。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
申込者が返済困難に陥ることを防ぐため
借入の審査には、法令に基づいて申込者の返済能力を確認し、借り過ぎや多重債務を防ぐ役割があります。金融機関は審査を通じて収入や借入状況などを確認し、融資の可否を判断しています。
なお、多重債務とは、複数社からの借入が積み上がり、返済が困難になった状態のことです。
このように、借入の審査は金融機関と利用者の双方にとって重要な手続きといえます。
カードローンは審査に通過すると最短即日融資が可能
カードローンで借入するには審査が必要ですが、通過できれば最短即日での融資が可能です。
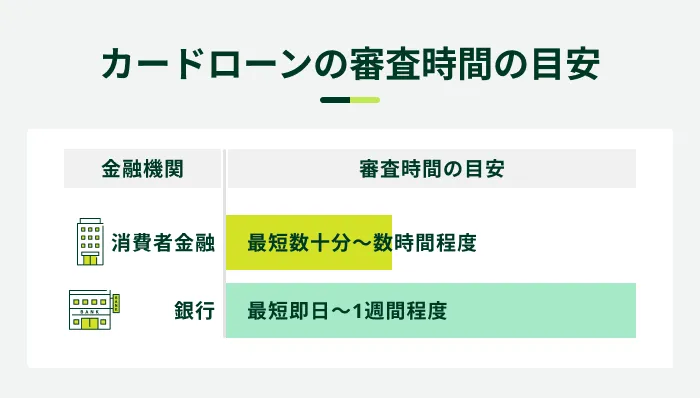
中でも消費者金融のカードローンは審査が早く、申込から最短数十分~数時間程度で借入ができるため、急な支払いにも対応しやすい特徴があります。
急ぐ方は、以下のポイントを押さえることで借入までの時間を短縮できる可能性があります。
最短で借りるためのポイント
- 早い時間帯にWEB完結で申込をする
- 申込内容に不備がないかよく確認する
- 原則として勤務先への電話連絡がない金融機関を選ぶ
- カードレスキャッシングを利用する
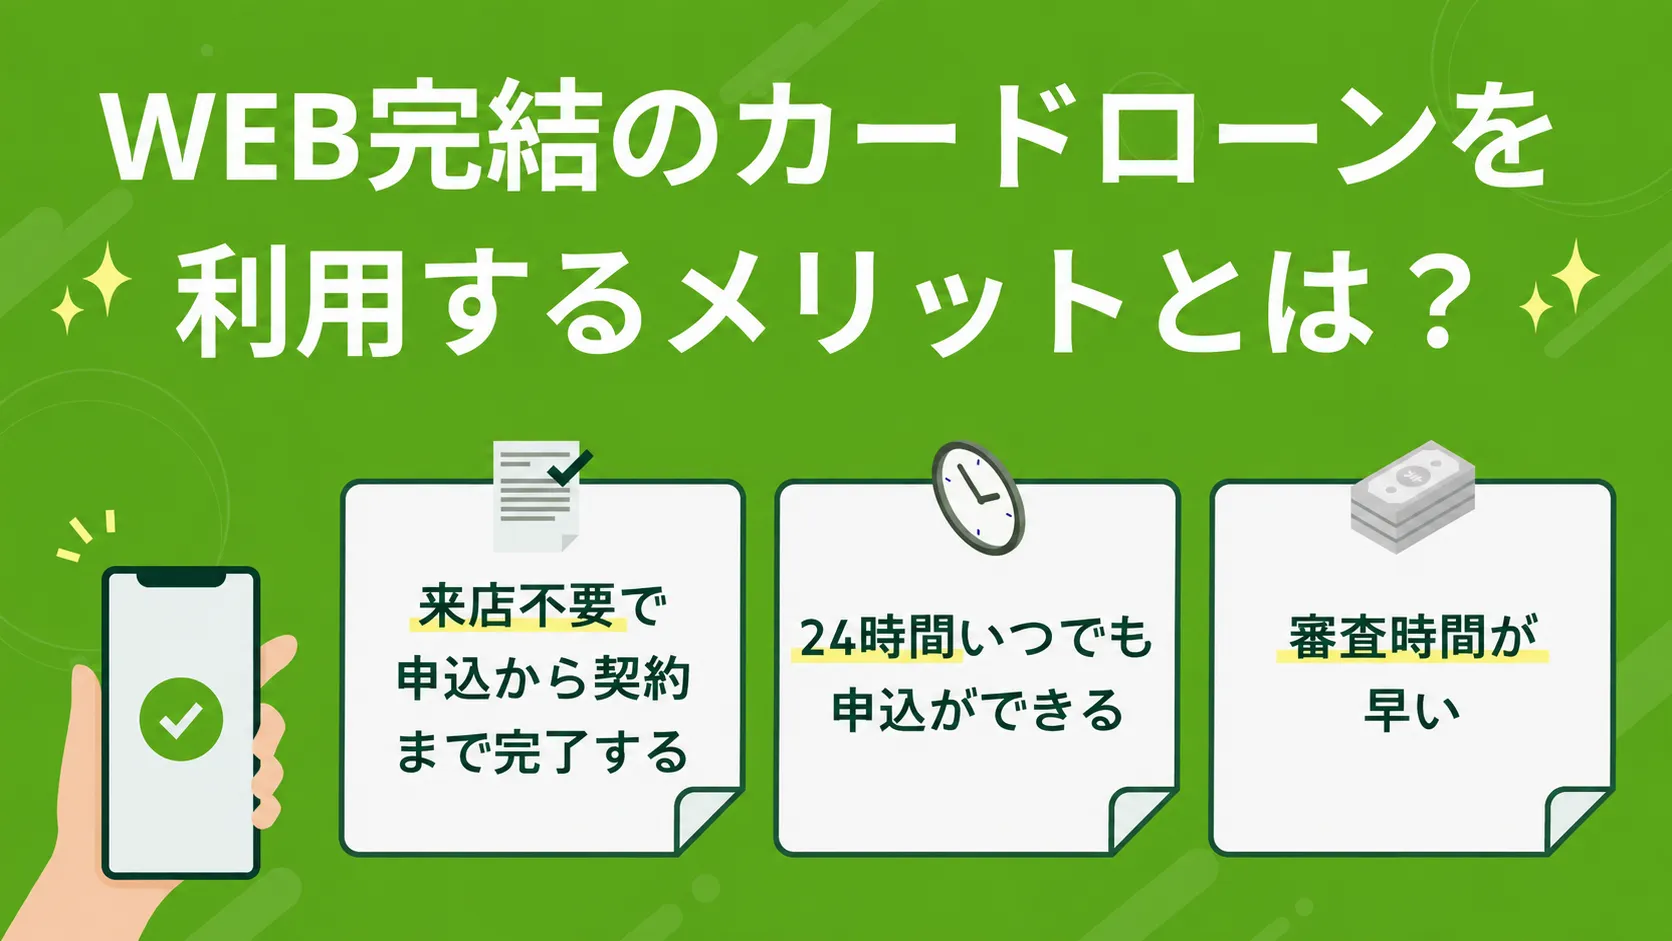
WEB完結に対応しているカードローンを選べば、原則として来店や郵送物なしで契約できるため、手続きに時間や手間がかかりません。
- WEB完結
-
申込から契約、借入まですべての手続きをWEB上で完結できるサービスを指します。お手持ちのスマートフォンで手続きが完結するため、店舗への来店が不要です。また郵送物が発送されないというメリットがあります。
また、審査をよりスムーズに進めたい方は、原則として勤務先への電話連絡がないところを選ぶことも手段の一つです。
さらに、カードレスキャッシングを利用すれば、契約後にカードの到着を待つことなく、振込キャッシングやスマホATM取引を利用して借入できます。
- スマホATM取引
-
サービス対象のATMにて、カードの代わりにスマートフォンを利用して、現金の出金や入金(借入や返済)をおこなえるサービスを言います。SMBCモビットでは、セブン銀行ATMとローソン銀行ATMにてSMBCモビット公式スマホアプリを利用します。
- カードレスキャッシング
-
専用のローンカードを使用せず、スマートフォンやインターネットを使って借入・返済ができるキャッシングサービスを指します。

SMBCモビットは申込から最短15分で融資が可能
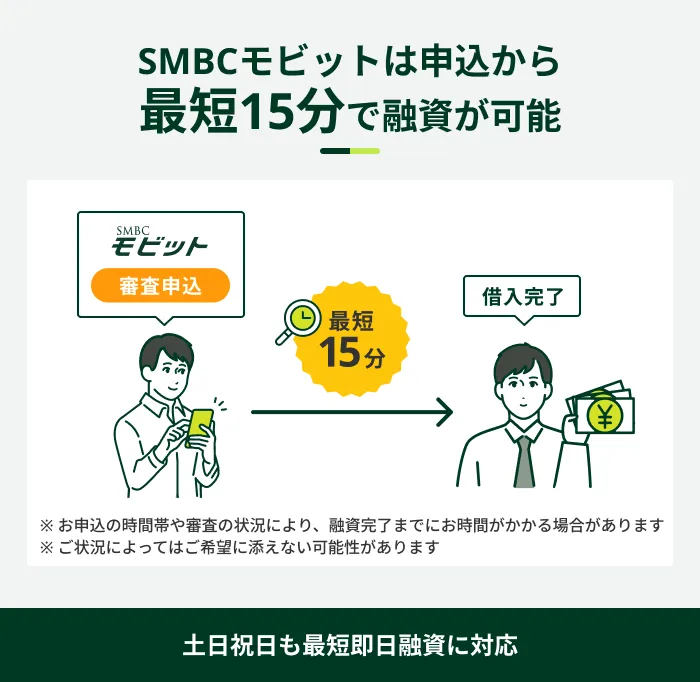
SMBCモビットは、申込から最短15分で融資が可能です※。
WEB完結に対応しており、原則勤務先への電話連絡や郵送物なしでご契約いただけます。
契約後は、SMBCモビット公式スマホアプリをダウンロードすると、お近くのセブン銀行ATMまたはローソン銀行ATMにてスマホATM取引でのお借入が可能です。
さらに、振込キャッシングやPayPayマネー チャージによる借入にも対応しており、都合に応じて選択できます。
なお、PayPayマネー チャージとは、スマートフォンアプリからPayPayマネーへ直接チャージができる借入方法です。チャージしたPayPayマネーは街のお店をはじめ、ネットサービスや請求書の支払いなどにも利用できます。
審査結果を早く知りたい方や借入をお急ぎの方は、ぜひSMBCモビットをご検討ください。
SMBCモビットをご利用された方の感想
50代 経営者
50代 アルバイト・パート
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
借入の審査を受ける際のポイント
借入の審査を受ける際は、以下のポイントを押さえておきましょう。ただし、審査基準は一般に公表されていません。
借入の審査を受ける際のポイント
- クレジットカードなどの支払い遅れを起こさない
- 借入金額・借入件数を減らす
- 事前に借入診断を受ける
- 在籍確認が取れるように準備しておく
- 正確な情報を申告する
- 短期間で複数の金融機関に申込をしない
- 自分の信用情報を確認する
クレジットカードなどの支払い遅れを起こさない
クレジットカードやローンの利用状況は信用情報として登録され、審査の際に確認されます。
信用情報に異動情報が登録されていると、審査に通過しにくくなるため、クレジットカードやローンの支払い遅れには十分に気を付けましょう。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
異動情報が登録される原因には以下のようなものがあります。

なお、いったん異動情報が信用情報機関に登録されると、支払い遅れが解消したあとも一定期間情報が残ります。
借入金額・借入件数を減らす
すでに他社の借入がある場合は、現在の借入件数と借入金額を整理し、返済計画を見直すことが大切です。借入金額や件数が多い場合、返済負担が大きいと判断されやすく、審査に通過しにくくなる可能性があるためです。
借入件数を減らす方法として、借入を一つにまとめる「おまとめローン」が有効な場合があります。
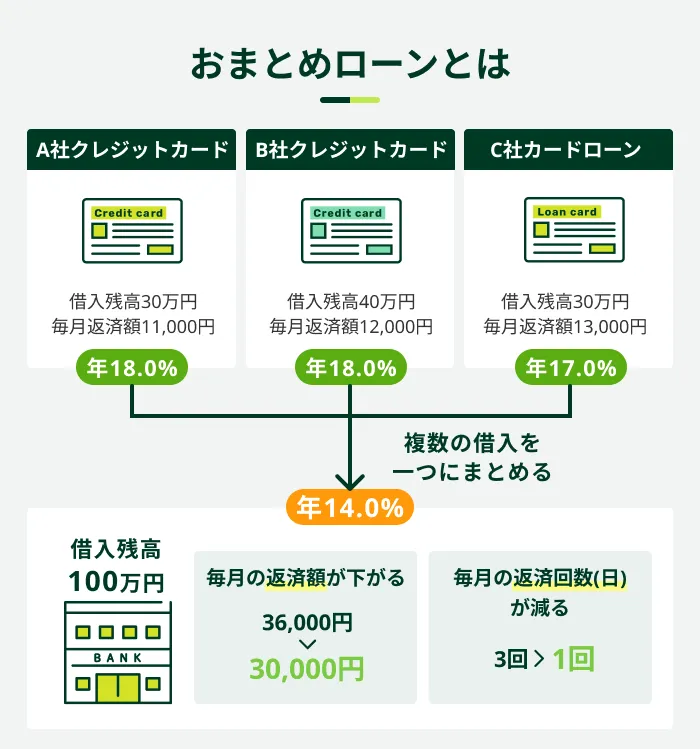
ただし、おまとめローンにも審査があり、ほかのローンと同様に他社借入が多すぎると、審査に通らない可能性があります。おまとめローンの利用が難しい場合は、まず現在利用しているローンの返済に集中することが望ましいでしょう。
なお、おまとめローンは総量規制の「例外貸付」に該当するため、法律上は年収の3分の1を超える借入も可能です。
- 例外貸付
-
総量規制の基準を超えた借入が可能となる、顧客の利益の保護に支障を生じない貸付のことです。返済能力が認められる場合や緊急性が高い場合などに、例外的に総量規制を超えた借入が認められる場合があります。おまとめローンなどが該当します。
ただし、実際に借入が可能な金額は審査によって決まります。
事前に借入診断を受ける
審査が不安な方は、申込前に借入診断を受けてみてはいかがでしょうか。
借入診断では、いくつかの質問に答えるだけで融資可能かどうかを簡易的に判断します。診断結果で「ご融資可能と思われます」などと表示された場合、借入できる可能性があります。
なお、借入診断は簡易的な診断であり、本審査の結果次第では借入できない可能性もあるため注意してください。
在籍確認が取れるように準備しておく
在籍確認が取れないと、審査を進められず、借入ができない可能性があります。
- 在籍確認
-
申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。審査の一環であり、返済能力の確認はもちろん、本人確認のためにおこなわれます。

スムーズに確認が取れるように、以下の点を押さえておきましょう。
在籍確認をスムーズに完了させるポイント
- 正確な勤務先情報を申告する
- 所属する部署直通の電話番号を申告する
- 勤務先が在籍確認に対応しているか確認しておく
- 原則として電話による在籍確認がない金融機関を選ぶ
企業の中には、プライバシー保護を目的に、在籍確認を含む個人宛の電話に対応しないところもあります。在籍確認に不安がある場合は、申込前に金融機関へ相談してみると良いでしょう。

正確な情報を申告する
申込内容に不備があると、金融機関から確認の連絡が入ったり、書類の再提出が必要となったりして、審査が長引くことがあります。
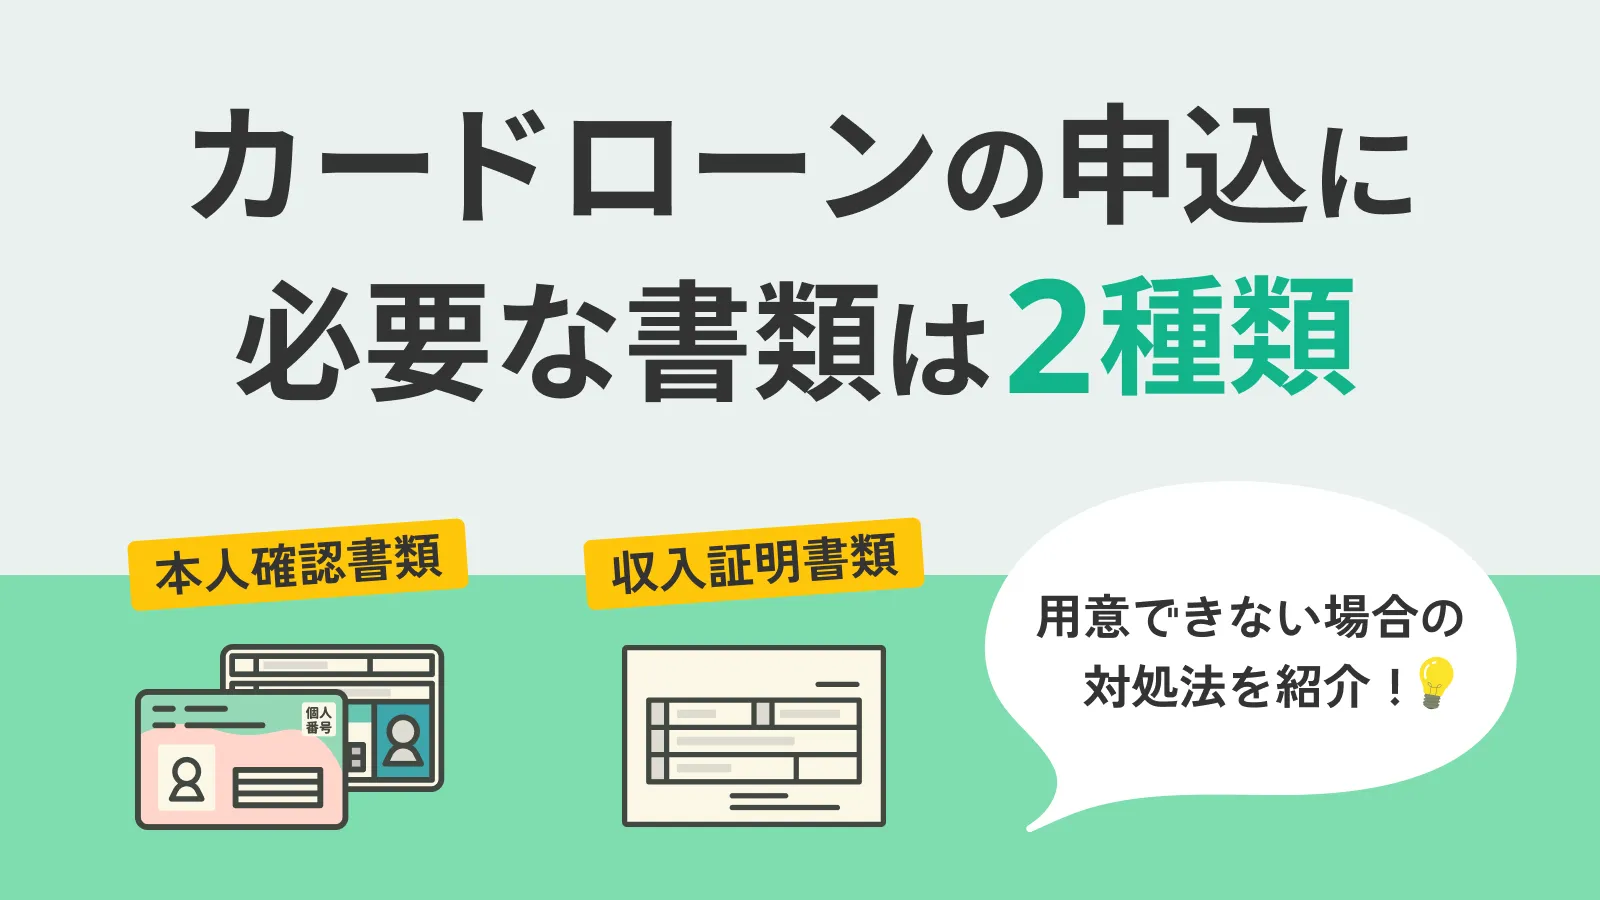
申込の際は、入力した内容に誤りがないかをよく確認しましょう。また、提出書類の不備にも注意が必要です。
必要書類の不備例
- 申告内容と提出書類の内容が一致していない
- 勤務先の住所や電話番号などを誤って申告している
- 必要な書類がそろっていない
- 画像が不鮮明で文字が読み取れない
短期間で複数の金融機関に申込をしない
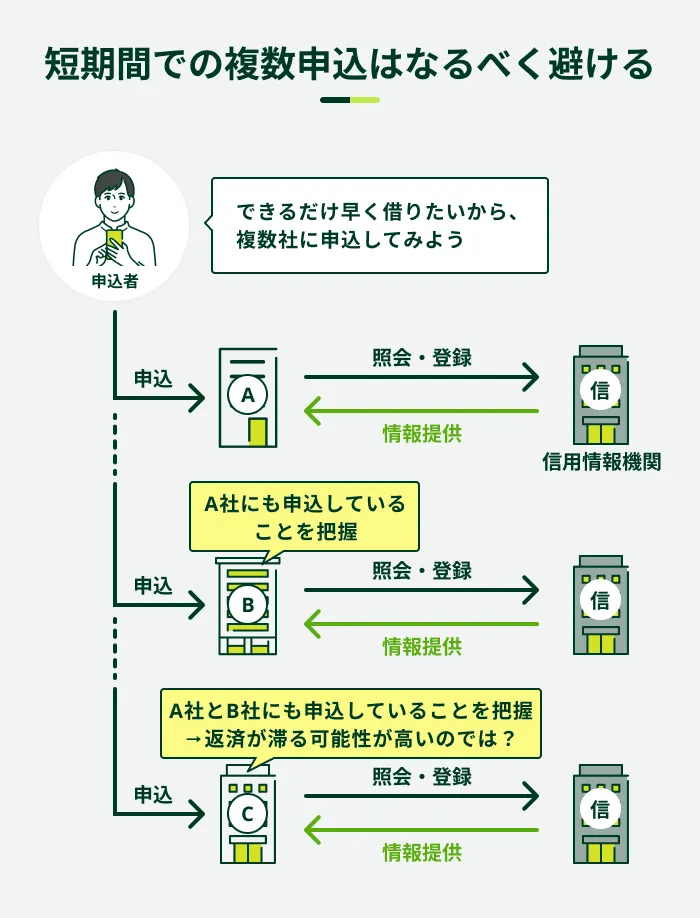
短期間で複数の金融機関に申込をすると、返済能力に懸念を持たれたり、計画性がない借入だと判断されたりして審査に通過できない可能性があります。
申込の履歴は信用情報として一定期間登録され、金融機関に把握されるため、連続して申込をすることはなるべく避けましょう。
また、審査に通過できずに他社を検討する際も、一定期間を空けてから申込をすることが望ましいと言えます。
自分の信用情報を確認する
審査が不安な方は、CICやJICCなどの各信用情報機関に開示請求し、自分の信用情報にどのような情報が登録されているかを確認しましょう。
- 信用情報機関
-
個人の信用情報を収集・管理・提供する機関です。日本においては「株式会社 シー・アイ・シー(CIC)」「株式会社 日本信用情報機構(JICC)」「一般社団法人 全国銀行個人信用情報センター(KSC)」の3つが存在します。
開示請求は、パソコンやスマホから手続きが可能です。また、インターネットでの手続きが難しい場合は郵送の請求も可能です。
開示方法や手数料は信用情報機関によって異なるため、詳しくは各機関の公式サイトでご確認ください。
信用情報を開示した結果、異動情報が登録されている場合は、情報が削除されてから申込をすることを検討しましょう。
生活資金に困っている場合は公的融資制度を利用する方法もある
減収や失業などによって生活資金に困っている場合は、国や自治体が実施する公的融資制度を利用することも選択肢の一つです。
公的融資制度を利用する際も審査が必要ですが、金融機関とは審査基準が異なるため、ローンなどの審査に通過できなかった方でも借入できる可能性があります。
公的融資制度の一つに、「生活福祉資金貸付制度」が挙げられます。本制度は低所得者・高齢者・障害者が貸付対象です。借入できる金額や金利、条件などは資金の種類によって異なります。
| 資金の種類(一例) | 概要 |
|---|---|
| 緊急小口資金 | 緊急かつ一時的に生計の維持が困難な場合に10万円を上限として無利子で借入できる |
| 生活支援費 | 生活再建に必要な資金を借入できる |
| 住宅入居費 | 賃貸契約を結ぶために必要な資金(敷金や礼金など)を借入できる |
| 教育支援費・就学支度費 | 入学や修学に必要な資金を借入できる |
出典:厚生労働省「生活福祉資金貸付条件等一覧」
生活福祉資金貸付制度の利用を検討している方は、お住まいの地域にある社会福祉協議会へご相談ください。社会福祉協議会の公式サイトで住所や電話番号が確認できます。

借入の審査に通過できなくてもやってはいけないこと
借入の審査に通過できなかった場合、冷静な判断ができなくなることがあります。しかし、誤った方法を利用してしまうと、生活を圧迫する、トラブルに巻き込まれるなどさまざまなリスクが伴います。
お金が必要でも、以下のような手段を利用してはいけません。
借入の審査に通過できなくてもやってはいけないこと
- 闇金(ヤミ金)から借入をしてはいけない
- SNS上の個人間融資を利用してはいけない
- クレジットカードを現金化してはいけない
- 闇バイトにかかわってはいけない
闇金(ヤミ金)から借入をしてはいけない
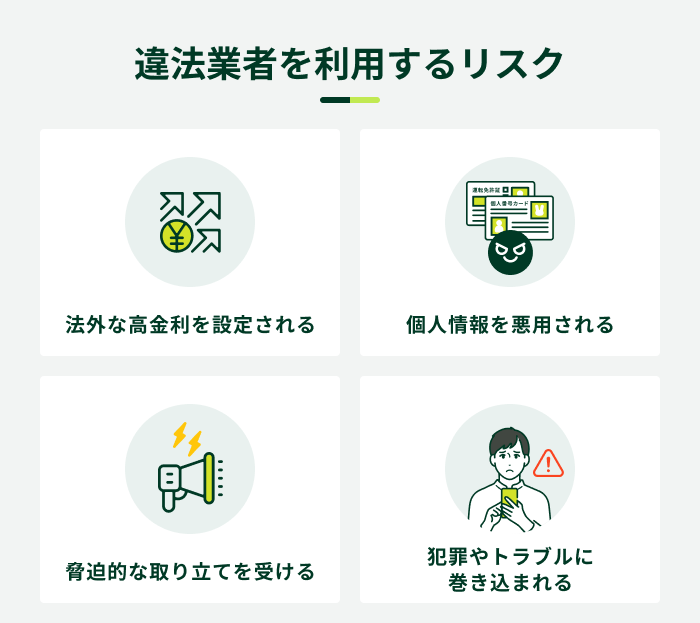
「審査なし」と勧誘する業者があれば、ヤミ金の可能性が高いため、利用してはいけません。
- ヤミ金
-
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
審査は関係法令に基づいて実施されます。そのため、金融機関から審査なしで借入することはできません。
ヤミ金から借入してしまうと、高額な利息によって返済困難に陥るほか、脅迫的な取り立て、個人情報の悪用などのリスクが伴います。
親族や勤務先に影響が及ぶ可能性もあるため、借入する際は金融庁に登録された貸金業者や銀行を利用しましょう。
正規の貸金業者か判断できない場合は、金融庁の「登録貸金業者情報検索サービス」を利用すれば、貸金業登録を受けているかどうかを確認できます。
SNS上の個人間融資を利用してはいけない
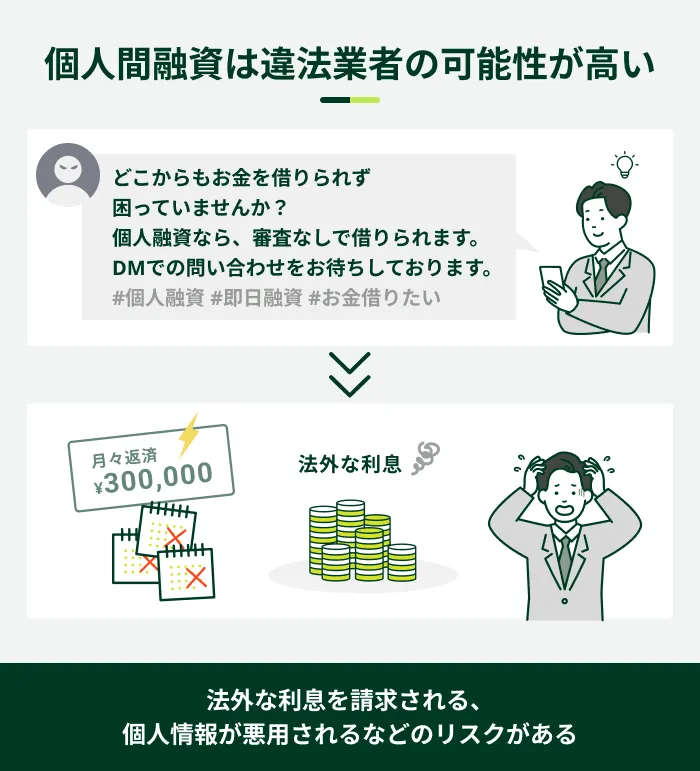
近年は「個人間融資」のトラブルが増加しており、金融庁が注意喚起をおこなっています。
個人間融資とは、個人間でお金の貸し借りをおこなう行為のことで、SNSなどを通じて募集する事例が増えています。
個人間融資は、個人を装ったヤミ金であるケースも多く、法外な利息の請求や脅迫的な取り立てなどのリスクがあります。
さらに、取引の際に渡した個人情報が悪用されたり、性的な関係を要求されたりするトラブルも報告されているため、決して利用してはいけません。
クレジットカードを現金化してはいけない
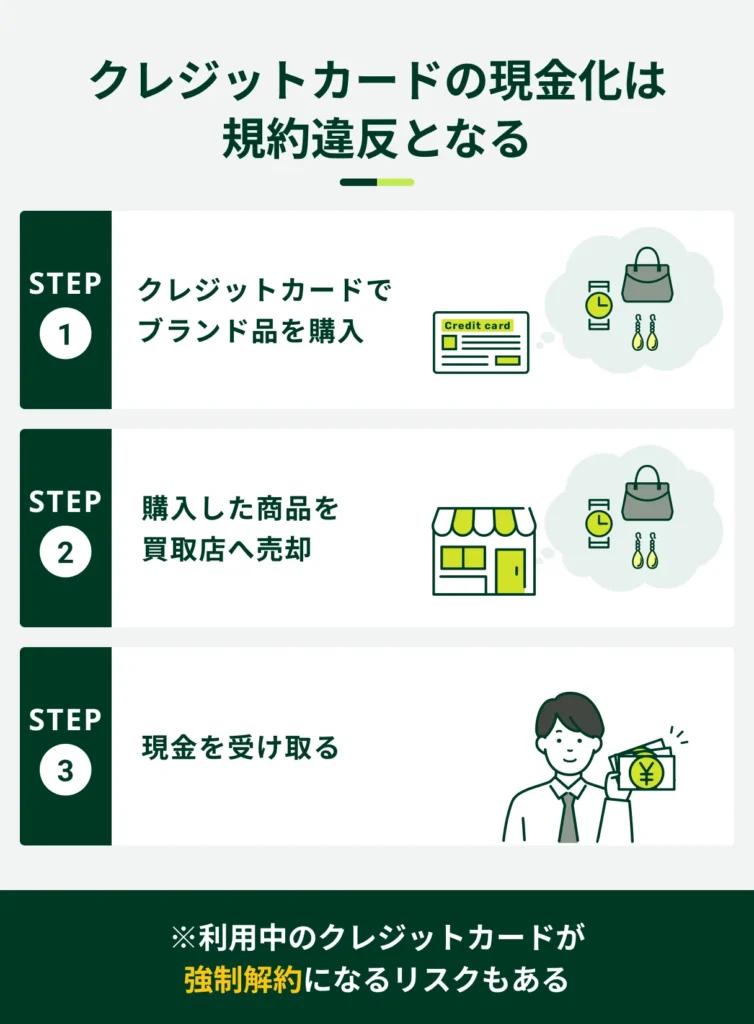
クレジットカードのショッピング枠を換金目的で利用する「現金化」は、クレジットカード会社の規約で禁止されているため、利用するのは避けましょう。
利用が発覚すると、クレジットカードが利用停止されるほか、規約違反として強制解約される可能性があります。強制解約されると、その情報が信用情報に登録され、ほかのクレジットカードやローンの審査に通過しにくくなる可能性があります。
クレジットカードのショッピング枠は、商品やサービスの購入代金を後払いにするための機能です。現金が必要な場合はショッピング枠ではなく、キャッシング枠(現金を借りる機能)で借入しましょう。
闇バイトにかかわってはいけない
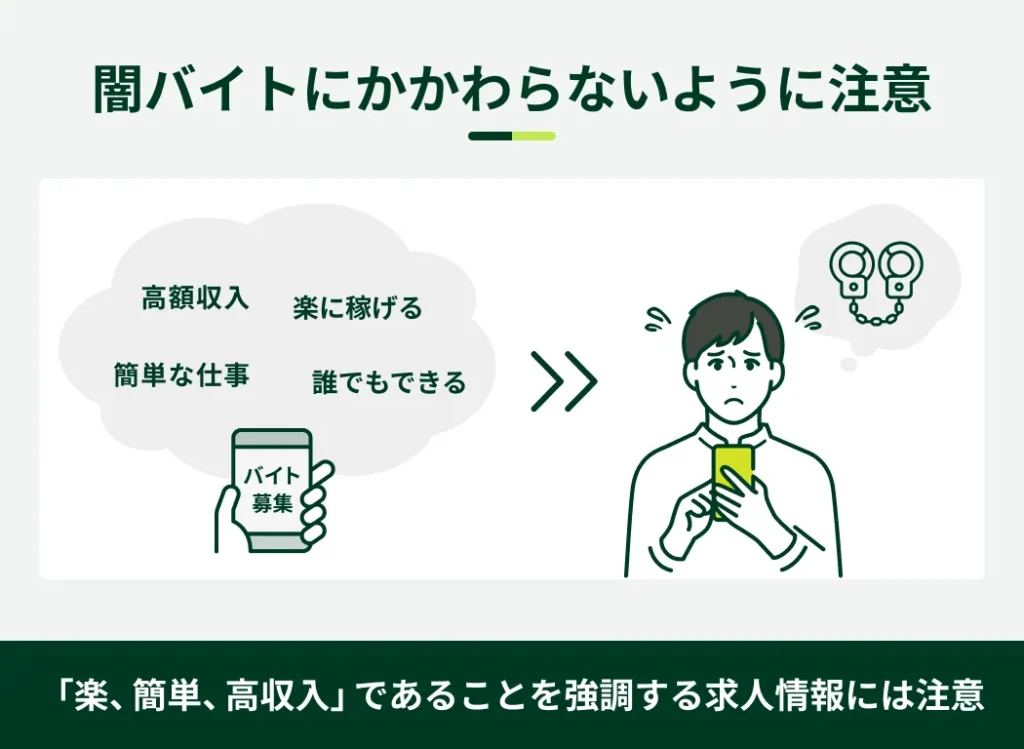
闇バイトとは、犯罪行為に加担することで高額な報酬を受ける重大な違法行為です。SNSの普及に伴って闇バイトの勧誘も増加しており、警察庁などが注意喚起をおこなっています。
闇バイトの特徴は、簡単な仕事で高額な報酬がもらえることを強調している点です。
闇バイトの疑いがある求人の特徴
- 仕事内容の詳細が明かされていない
- 簡単な仕事で高額報酬を受け取れると勧誘してくる
- 応募時に匿名性の高いアプリのインストールを求められる
- すぐに個人情報の提出を求められる
一度でもかかわってしまうと、応募時に渡した個人情報をもとに脅迫されて組織から抜け出せなくなり、自分の意思では辞められなくなる可能性があります。少しでも怪しいと感じたらかかわってはいけません。
また、怪しいアルバイトに応募してしまった場合は、自分一人で悩まず、警察に相談しましょう。
よくある質問
Q.審査が甘いカードローンはありますか?
A.審査が甘いカードローンは存在しません。
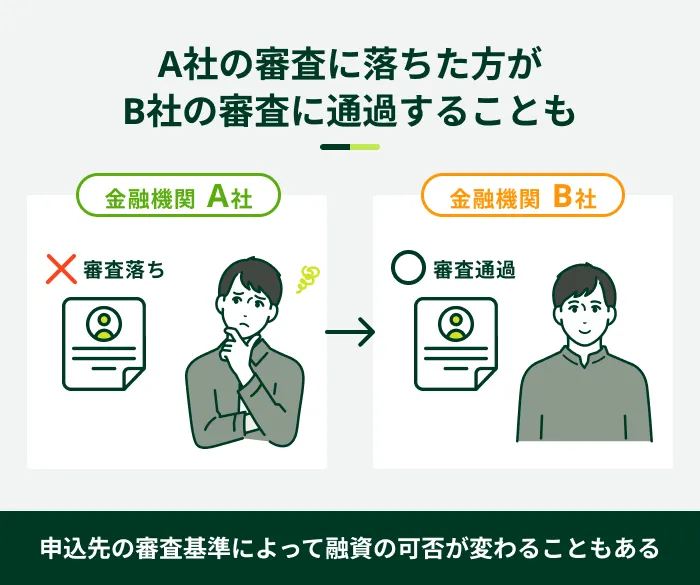
ただし、審査基準は金融機関によって異なるため、「A社の審査は通過できなかったけれどB社で借入できた」ということはあり得ます。
Q.審査なしで借入できる少額融資アプリはありますか?
A.借入手段や金額にかかわらず、審査なしでは借入できません。
貸金業法で返済能力の調査が義務付けられているため、少額であっても審査が必要です。
なお、一般的に少額融資アプリとは、申込から借入・返済までスマホで手続きできるアプリのことで、消費者金融系や銀行系、クレジットカード系、キャッシュレス決済系など、さまざまな種類があります。
来店や郵送物なしで手続きできることが多く、周囲に知られたくない方も利用しやすいサービスです。
Q.「審査なし」と勧誘する業者に申込をしてしまった場合はどうなりますか?
A.それ以上業者と直接やりとりせず、弁護士などの専門家や公的窓口に相談しましょう。
不安に感じたら、まずは申込をした業者が貸金業の登録を受けているかを確認してください。貸金業登録を確認できなかった場合は違法業者であるため、それ以上かかわってはいけません。
すでに申込をした、またはお金を借りてしまっている場合は、消費者ホットライン(♯188)や警察、弁護士などの専門家へ相談して、対応を仰ぎましょう。
Q.無職でもお金を借りる方法はありますか?
A.無職の方が金融機関から借入することは難しいため、審査がない借入方法、もしくは公的融資制度を検討しましょう。
審査がない借入方法としては、質屋や銀行の当座貸越サービスなどが挙げられます。
また、公的融資制度の一つである「生活福祉資金貸付制度」は、無職でも利用できる可能性があります。
生活福祉資金貸付制度は生活困窮者などの生活支援を目的としているため、金融機関のローンとは別の視点で審査がおこなわれます。
ただし、公的融資制度でも、返済できる見込みがないと判断されれば借入は難しいでしょう。
審査が不安な方はSMBCモビットの「お借入診断」をご利用ください
借入時の「審査」は、申込者の返済能力や信用情報を確認するために必ず実施されるものであり、貸金業法によって義務付けられています。そのため、金融機関から審査なしで借入することはできません。
借入の審査に不安がある方は、SMBCモビットの「お借入診断」をご利用ください。簡単な情報を入力していただくことで、借入ができるかどうかを簡易的に診断できます(※1)。
お借入診断の結果、「ご融資可能と思われます」と出た場合は、SMBCモビットでお借入いただける可能性があります。
SMBCモビットは原則として24時間申込ができ、申込から最短15分で融資が可能です(※2)。お急ぎの方もぜひご検討ください。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
ご状況によってはご希望に添えない可能性があります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
現金化でお金を工面できたとしても、クレジットカードの支払日には購入代金を支払わなければなりません。現金化のサービスは手数料が高額な場合もあり、後日クレジットカード会社から請求される金額のほうが大幅に多いケースもあります。その結果、返済負担が大きくなることで家計が圧迫され、さらなる資金調達のために現金化を繰り返してしまう可能性があります。