

はじめてお金を借りる
公開日:
更新日:
アルバイトを始めてすぐにカードローンは利用可能?注意点についても解説
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- カードローンはアルバイトの方も申込が可能
- 雇用形態だけでなく、さまざまな項目から融資の可否が判断される
- 収入状況などによっては希望額を借入できないこともある
アルバイトの方でも、各金融機関の申込条件を満たしていれば、申込や借入ができる可能性はあります。安定した定期収入があれば、雇用形態は問われないことが一般的です。
一方で、収入や借入状況によっては希望額を借入できないケースもあります。
この記事では、アルバイトの方でもカードローンを利用できる理由や借入する際の注意点を解説します。また、カードローン以外の選択肢についても紹介します。
コラムの目次
アルバイトの方もカードローンで借入できる場合がある
アルバイトの方でも、申込条件を満たしたうえで審査を通過すれば、カードローンで借入ができます。主な理由として以下の2つが挙げられます。
アルバイトの方もカードローンで借入ができる理由
- 申込条件に雇用形態は定められていないことが多い
- 年収だけでなく収入の安定性が重視される
申込条件に雇用形態は定められていないことが多い
カードローンへ申込する際は、金融機関の定める申込条件を満たしている必要があります。一般的な申込条件は以下のとおりです。
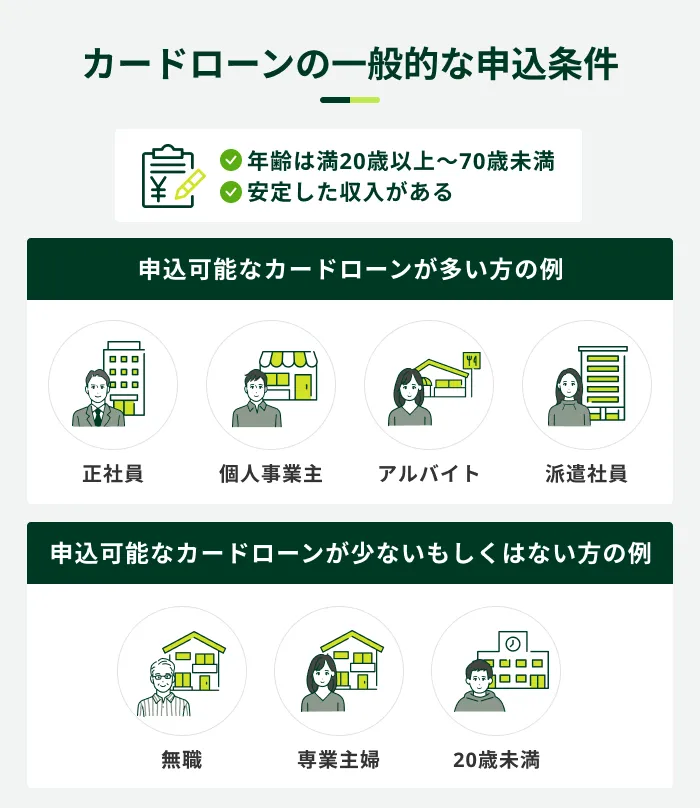
金融機関によって異なりますが、安定した定期収入があれば、雇用形態は問われないケースが多くなっています。申込条件は公式サイトなどに記載されているため、申込前に確認しましょう。
年収だけでなく収入の安定性が重視される
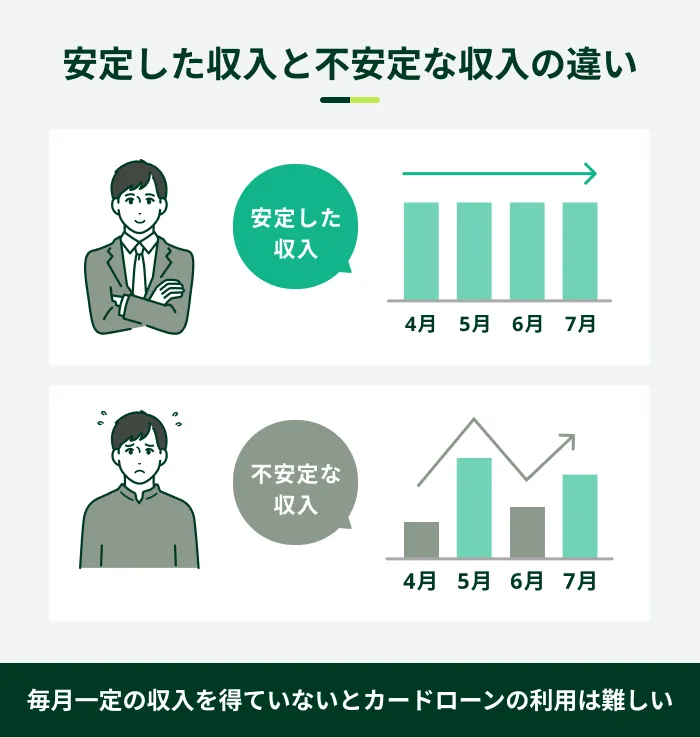
アルバイトの方でも、毎月継続した収入があればカードローンを利用できる可能性があります。カードローンの審査では年収の高さだけでなく、継続して収入を得ているかどうかも確認されるためです。
一方、日雇いアルバイトなど、継続的に収入を得ていない場合は、借入が難しくなる可能性があります。
関連記事
SMBCモビットはアルバイトの方も申込が可能
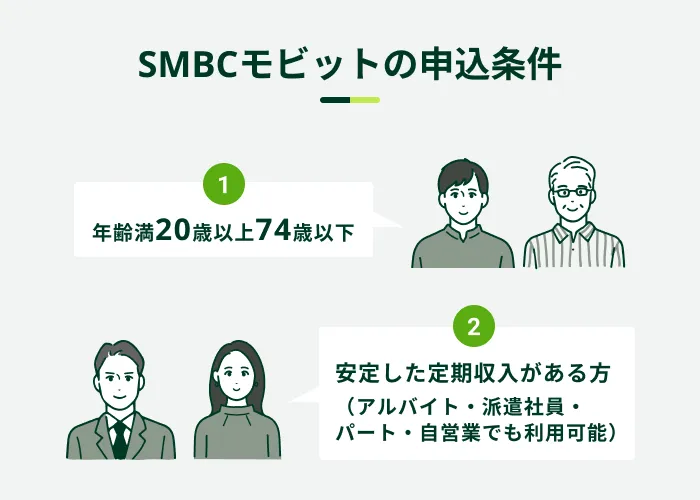
SMBCモビットは、毎月継続した収入があれば、アルバイトやパートの方でも申込が可能なカードローンです。
以下の条件を満たす方であれば、申込ができます。
WEBから原則として24時間申込ができ、申込から最短15分で融資が可能です※。また、審査にあたり、ご自宅やお勤め先への電話連絡は、原則としておこないません。
SMBCモビットをご利用された方の感想
30代 アルバイト・パート
50代 アルバイト・パート
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
アルバイトを始めてすぐにカードローンに申込する際の注意点
アルバイトを始めたばかりでカードローンの利用を希望する場合には、以下の点に注意しましょう。
アルバイトを始めてすぐにカードローンに申込する際の注意点
- 年収や勤続年数を偽って申告しない
- 希望額を借入できない可能性がある
- 収入証明書類の提出が必要な場合がある
- 電話による在籍確認がおこなわれる場合がある
- 無理のない返済計画を立てる
- 違法業者には申込をしない
年収や勤続年数を偽って申告しない
カードローンの審査が不安でも、年収や勤続年数を偽って申告する行為は避けましょう。
事実と異なる情報で申込をした場合、審査が滞るだけでなく、結果に影響する可能性があります。
金融機関は、申込時の申告内容に加え、収入証明書類や在籍確認などを通じて年収や勤続年数を確認しています。そのため、事実と異なる情報を申告した場合、審査の過程で発覚する可能性が高いといえます。
- 在籍確認
-
申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。審査の一環であり、返済能力の確認はもちろん、本人確認のためにおこなわれます。
申込の際は、正確な情報を申告しましょう。
希望額を借入できない可能性がある
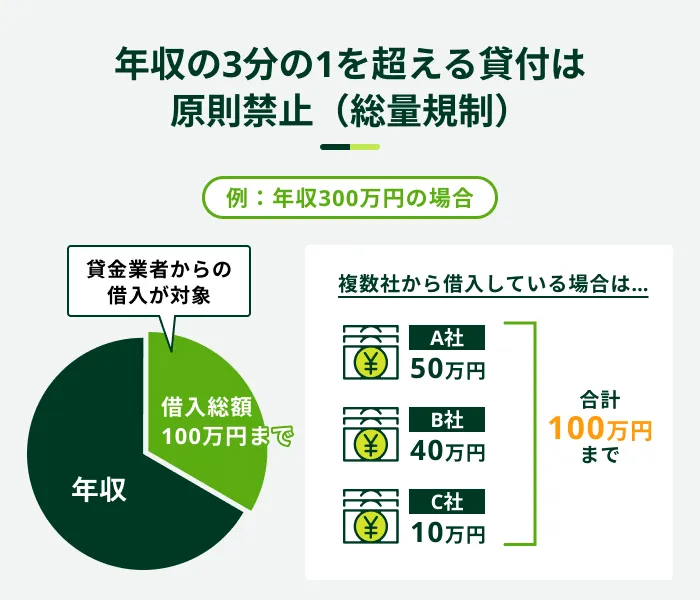
雇用形態にかかわらず、年収や借入状況によっては希望額を借入できない場合があります。貸金業法の「総量規制」によって、貸金業者が貸付可能な金額は原則として申込者の年収の3分の1を超えない範囲に制限されています。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の一つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
たとえば、アルバイトの年収が60万円の場合、総量規制により借入できる上限金額は20万円までとなります。
ただし、「年収の3分の1」はあくまでも法律によって定められている上限です。実際に借入できる金額は、審査によって決定します。
収入証明書類の提出が必要な場合がある
カードローンの審査では、本人確認書類に加え、収入証明書類の提出が必要な場合があります。アルバイトの場合、勤務先から交付される源泉徴収票や給与明細書(直近2カ月分)などを提出することが一般的です※。
収入証明書類の例
- 源泉徴収票の写し
- 税額通知書の写し
- 所得証明書の写し
- 確定申告書の写し
- 給与明細書の写し(直近2カ月分)※
- 賞与支給のある方は、直近1年分の賞与明細書を提出することで、より正確な年収に基づき審査を受けることができます
収入証明書類は、借入希望額が50万円を超える場合や、他社を含めた借入総額が100万円を超える場合に提出が必要です。
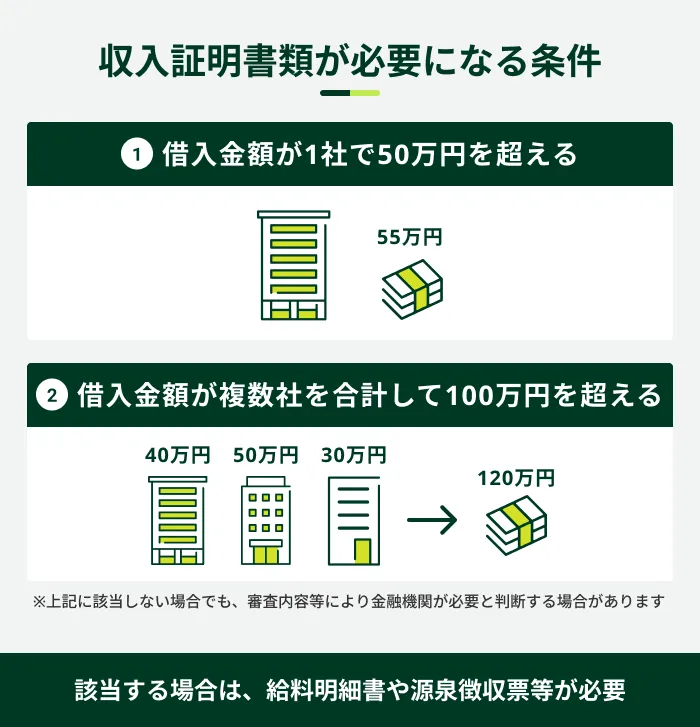
また、上記に該当しない場合でも、審査の状況により提出を求められた場合は提出が必要です。
アルバイトを始めたばかりの場合は、給料明細書や源泉徴収票などの収入証明書類を提出できないことがあります。そのため、カードローンの審査結果によっては、希望額を借入できない可能性があります。


電話による在籍確認がおこなわれる場合がある
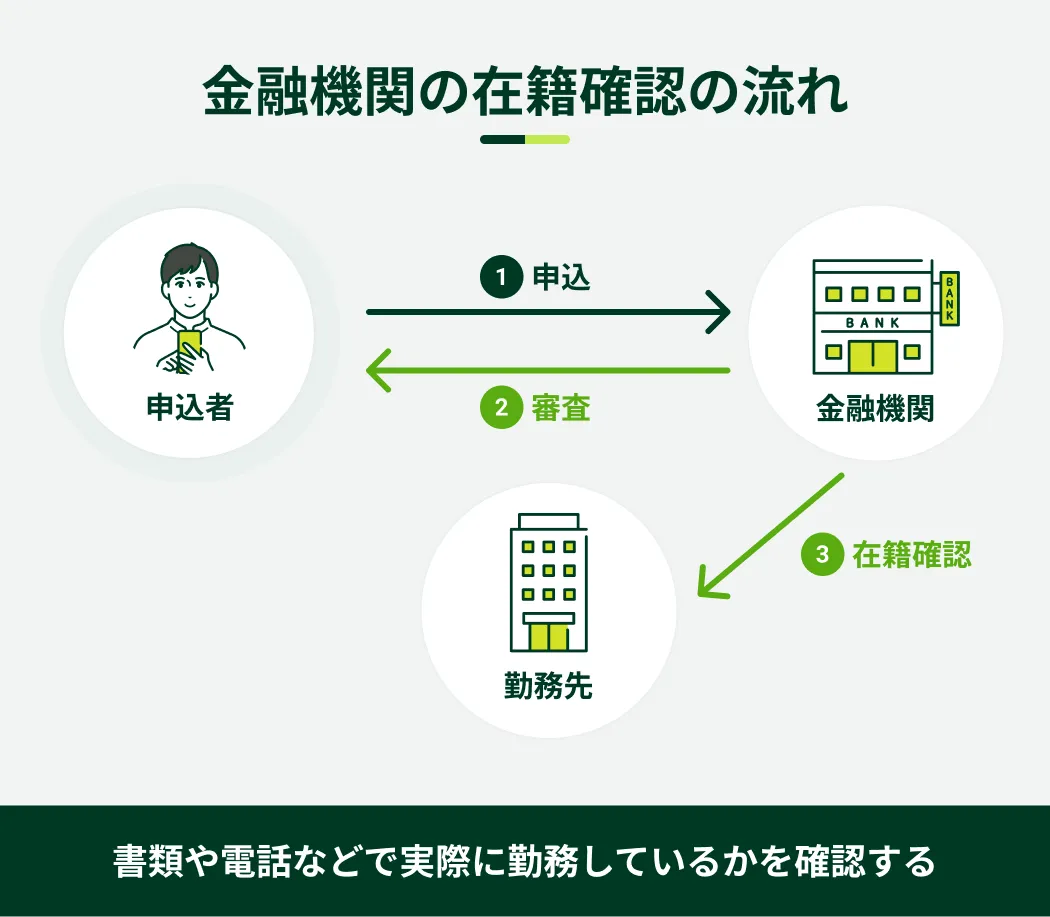
カードローンの審査では、在籍確認がおこなわれます。在籍確認の方法は金融機関によって異なり、勤務先に電話をかける方法で実施される場合もあります。
在籍確認の電話は、プライバシーに配慮しておこなわれますが、アルバイト先への電話連絡が不安な場合は、「原則として電話連絡なし」と公表しているカードローンを選ぶのも選択肢の一つです。
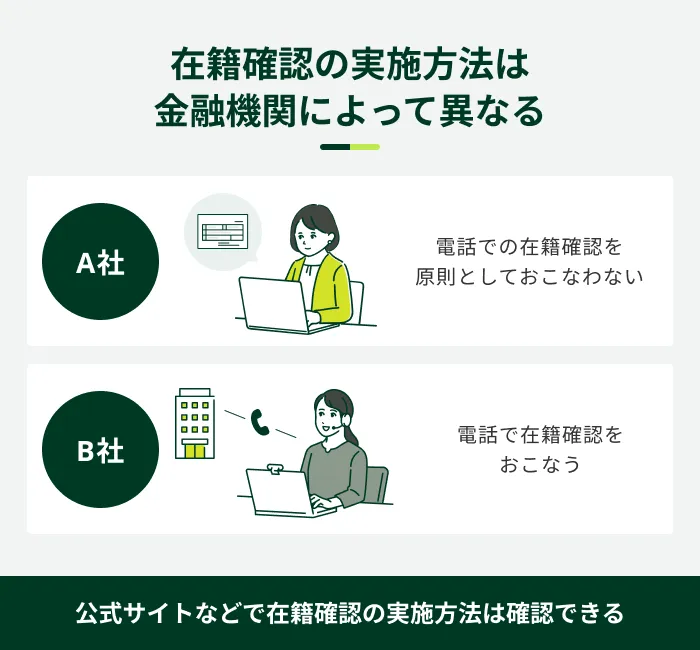
なお、SMBCモビットの場合は、原則として電話による在籍確認をおこないません。
電話による在籍確認が不安な方は、ぜひご検討ください。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります

無理のない返済計画を立てる
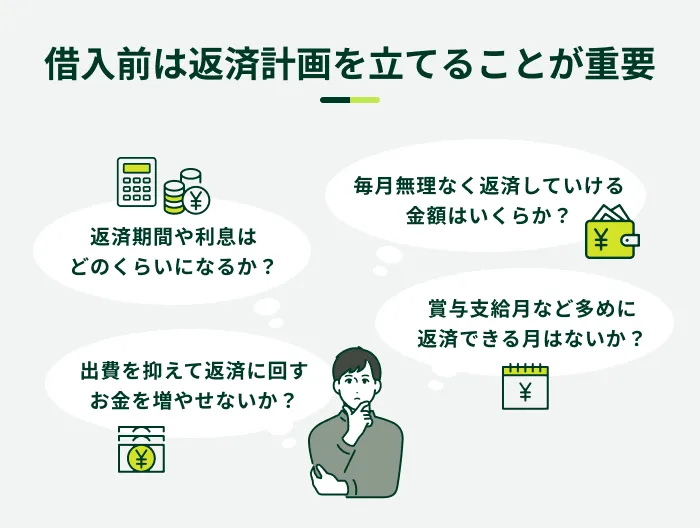
カードローンを利用する際は、借入前に無理のない返済計画を立てましょう。
各金融機関は、返済シミュレーションを用意しており、借入金額や金利などを入力すると、返済額や返済期間を試算できます。
アルバイトの方の中には、月々の収入が変動するケースもあるでしょう。そのため、収入が変動した場合でも無理なく返済を続けられるよう、余裕を持った返済計画を立てることが重要です。
違法業者には申込をしない
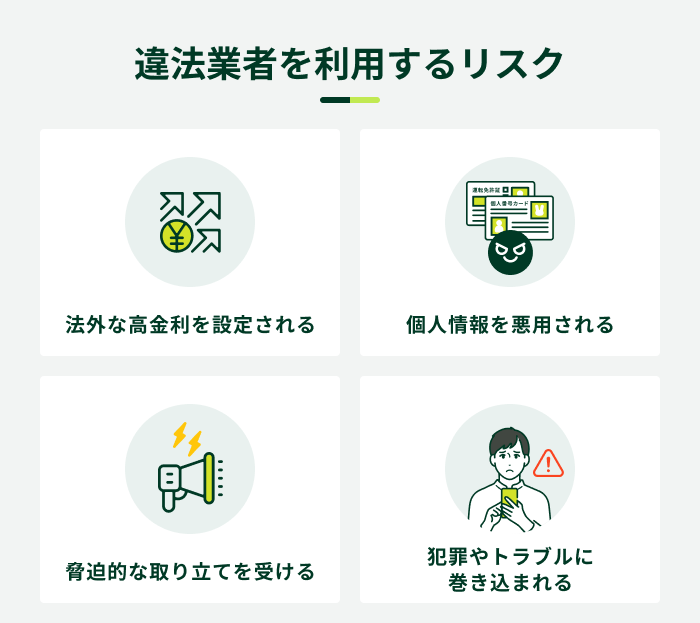
カードローンで希望額を借入できない場合でも、違法業者を利用しないようにしましょう。違法業者はいわゆる闇金(ヤミ金)と呼ばれ、利用してしまうと法外な利息を請求されたり、不当な取り立ての被害に遭ったりする可能性があります。
- ヤミ金
-
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
「審査なしで誰でも融資します」など、お金に困っている方の心理につけこんだ勧誘をおこなうケースもあるため、十分に注意しましょう。近年は、SNSで個人を装って違法な融資をおこなうヤミ金の存在も報告されています。
ヤミ金か判断できない場合は、金融庁「登録貸金業者情報検索サービス」で業者名などを入力すると、貸金業登録を受けているかを確認できます。登録を確認できない場合は申込をしてはいけません。
アルバイトの方がカードローン以外でお金を借りる方法
アルバイトの方がお金を借りる方法は、カードローン以外にもいくつかあります。それぞれ特徴が異なるため、自身の状況を踏まえて検討しましょう。
アルバイトの方がカードローン以外でお金を借りる方法
- クレジットカードのキャッシングを利用する
- 質入れを利用する
- 親族や友人から借りる
クレジットカードのキャッシングを利用する
クレジットカードを持っている方は、キャッシング枠の有無を確認しましょう。キャッシング枠が設定されていれば、利用限度額の範囲内で借入ができます。
- 利用限度額
-
借入契約において、利用できる上限金額のことを指します。利用限度額は、個人の収入や信用情報などに基づいて設定され、変動する場合もあります。利用限度額を超えて利用することはできませんので、注意が必要です。
すでにキャッシング枠が利用可能な状態であれば、新たに審査を受ける必要がないため、急な出費が生じた際もスムーズに借入できる傾向があります。
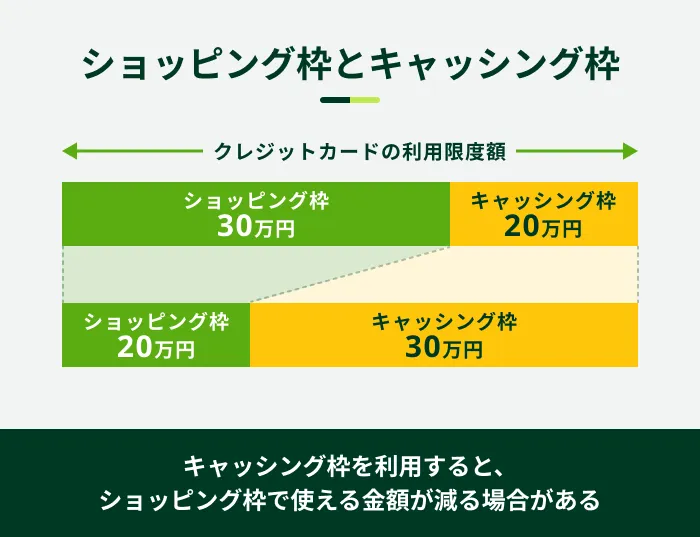
ただし、クレジットカードによっては、キャッシング枠の利用限度額がショッピング枠に含まれている場合があります。そのため、キャッシング枠で借入をすると、ショッピング枠で使える金額が減少する可能性があります。
なお、クレジットカードのキャッシング枠は、消費者金融などのカードローンと同様に総量規制の対象です。そのため、原則として年収の3分の1を超える借入はできません。

質入れを利用する
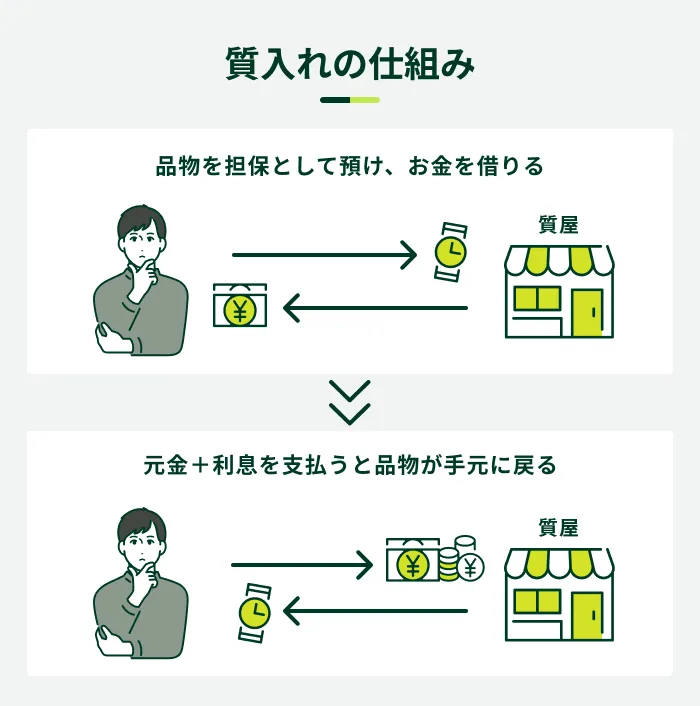
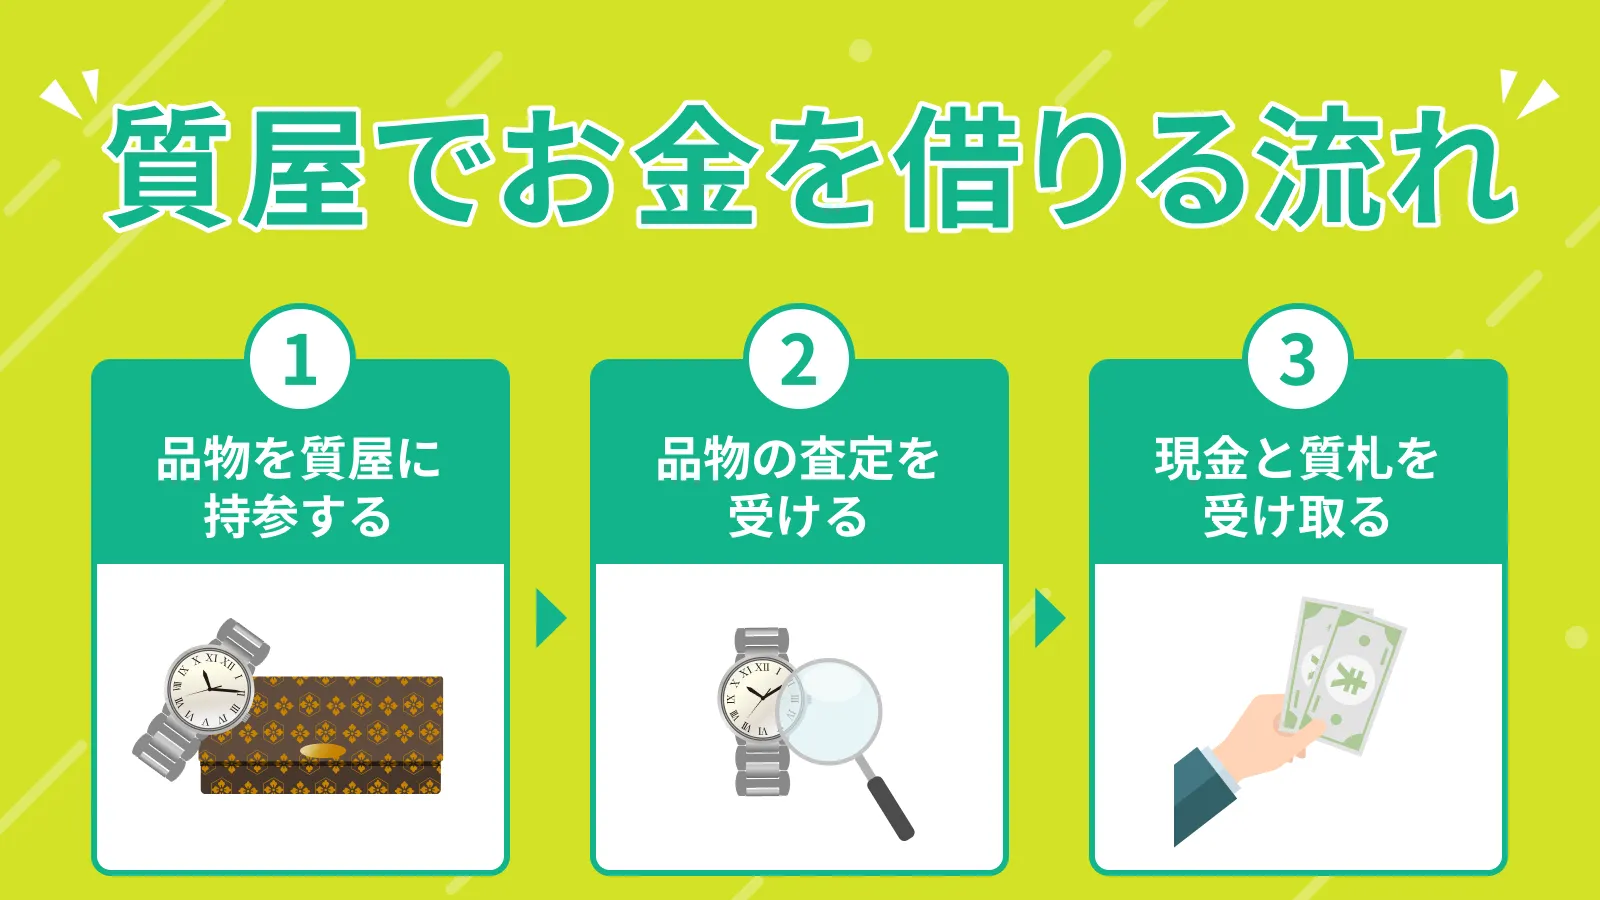
ブランド品などの品物を持っている場合は、質屋に質入れする方法もあります。質入れとは、質屋に品物を預ける代わりに、その査定額の範囲内でお金を借りる仕組みです。
品物を担保とするため、カードローンのような信用力に関する審査がありません。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
そのため、雇用形態や収入に関係なく、借入できる可能性があります。一方、借入可能額は査定額に左右されるため、品物の価値によっては希望額を借入できないこともあります。
加えて、質屋はカードローンやクレジットカードのキャッシングに比べて金利が高めです。アルバイトで収入が少ない場合や月によって収入が変動する場合は、返済負担が大きくなりやすいため、慎重に検討しましょう。
親族や友人から借りる
親族や友人に相談してお金を借りる方法も選択肢の一つです。カードローンのような審査がおこなわれず、相手の状況によってはすぐに借りられるケースもあります。
一方で、返済が遅れると相手との信頼関係に影響する可能性があります。身近な方から借りる場合でも、返済期限や返済方法などを事前に話し合い、借用書を作成しましょう。
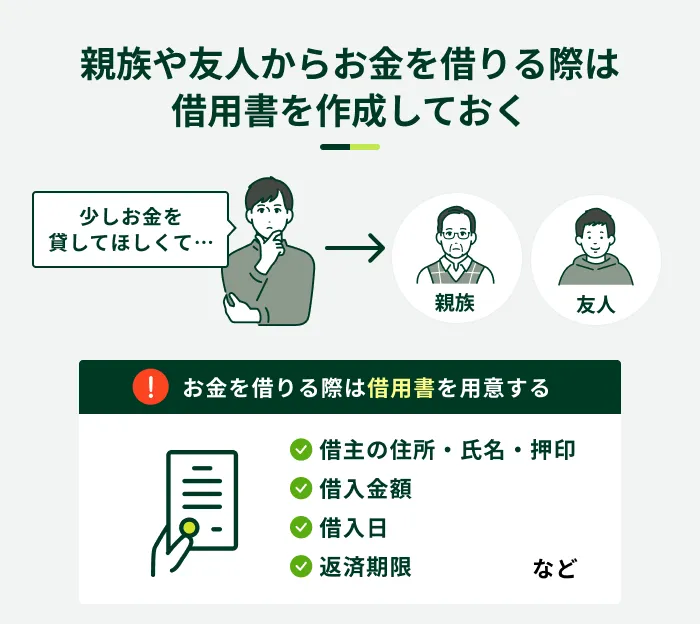
借用書を作成することで、貸し借りの事実や返済条件を明確にでき、トラブルを防ぎやすくなります。
よくある質問
Q.アルバイト先への在籍確認をなしにすることはできますか?
A.在籍確認そのものをなしにすることはできません。ただし、電話以外の方法で確認される場合もあり、実施方法は金融機関によって異なります。
金融機関によっては、公式サイトなどで実施方法を公表している場合があるため、不安な方はあらかじめ確認しましょう。
また、事前に相談することで、電話の曜日や時間帯を調整してもらえるケースもあります。

Q.アルバイトを始めたばかりだと借入は難しいですか?
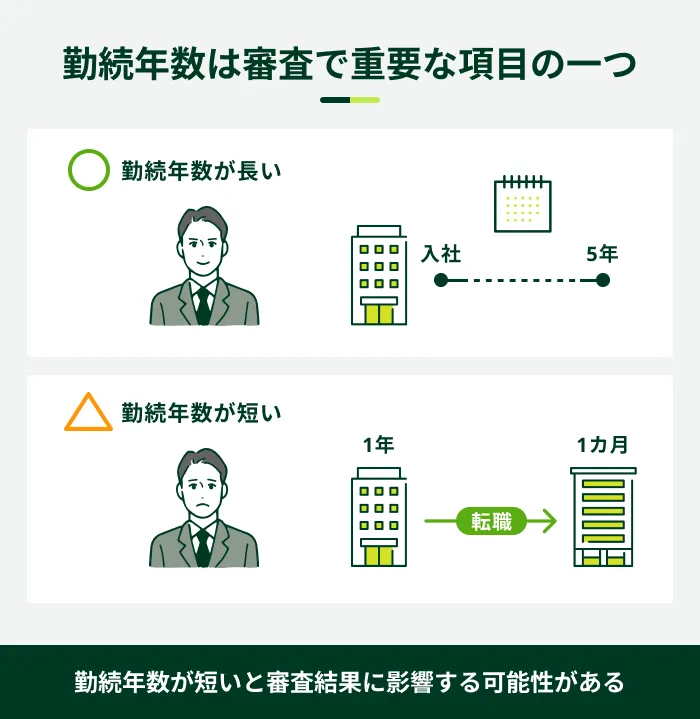
A.勤続年数が短いと、審査結果に影響が出る可能性があります。
勤続年数が短いと、安定した収入を継続的に得られるかどうかの判断が難しい可能性があります。
ただし、カードローンの審査では、雇用形態や勤続年数だけでなく、さまざまな情報から融資の可否が総合的に判断されます。
そのため、アルバイトを始めたばかりという理由だけで審査の結果が決まるわけではありません。

Q.アルバイトの年収はどのように申告すれば良いですか?
A.年収がわからない場合は、「直近の給与×12カ月」を目安に実態に近い金額を申告しましょう。
たとえば、今月の給料が10万円だった場合は、10万円×12カ月で120万円と求められます。
なお、年末に源泉徴収票をもらった場合は、改めて正しい金額を金融機関に申告しましょう。
Q.アルバイトを掛け持ちしている場合は、どちらの勤務先を申告すれば良いですか?
A.一般的に、収入が多いほうを勤務先として申告します。
一方、掛け持ちしているアルバイトの収入を合算して審査を受けたい場合は、それぞれの勤務先や収入を申告します。
複数の収入を合算できるか、どちらの勤務先を申告するかなどは金融機関によって異なる場合があります。判断に迷う場合は、申込前に問い合わせて確認しましょう。
カードローンの利用はSMBCモビットをご検討ください
アルバイトの方でも、金融機関が定める申込条件を満たしていれば、カードローンで借入できる可能性があります。融資の可否は総合的に判断されるため、雇用形態や年収だけで審査の結果が決まるわけではありません。
これからカードローンの利用を考えている方は、SMBCモビットのカードローンをご検討ください。SMBCモビットでは、アルバイトの方も申込が可能です。また、審査にあたり、原則としてお勤め先やご自宅への電話連絡をおこないません。
審査が不安な場合は、申込前に「お借入診断」をご利用ください。年齢・年収・他社借入金額の3つを入力すると、借入が可能かどうかを簡易的に診断できます※。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
総量規制の対象となる借入には、消費者金融のカードローンやクレジットカードのキャッシングなどがあります。一方、銀行のカードローンは総量規制の対象ではありません。ただし、銀行でも多くの場合、過剰な貸付とならないように独自の基準を設けています。