
お金の悩みを解消
公開日:
更新日:
カードローンの審査に落ちる8つの理由とは?再申込のポイントも解説
この記事の監修者
高橋 孝治
貸金業務取扱主任者有資格者・国会議員政策担当秘書有資格者・法学博士
みんなのモビット担当
貸金業務取扱主任者の資格を保有する金融領域に関しての専門家。専門知識を活かしマネーに関するあらゆる相談に対応。また、金融の資格に加え、行政書士や特定社労士の資格も保有し、「法学博士」取得の法学研究者でもある。多岐にわたる知見を活かしあらゆる法律を研究するなど活躍中。
この記事でわかること
- カードローンの審査に落ちた理由は公表されない
- 信用情報に問題がある場合や他社借入が多い場合は審査に通りにくくなる
- 再申込を検討する際は、信用情報や借入状況などを確認することが大切
カードローンの審査に落ちた場合、その理由は開示されませんが、状況からある程度推測することは可能です。審査に影響する要因として、安定した収入がない、信用情報に問題があるなどが挙げられます。
ただし、審査基準は金融機関によって異なるため、審査に落ちてしまった場合も他社で借入できる可能性があります。
この記事では、カードローンの審査に落ちる理由や、再申込をする際の準備について解説します。あわせて、カードローン以外の選択肢も紹介します。
コラムの目次
カードローンの審査に落ちる8つの理由
カードローンの審査基準は非公開ですが、審査に影響する可能性がある主な要因として、以下の8つが挙げられます。
カードローンの審査に落ちる8つの理由
- 安定した収入がない
- 信用情報に問題がある
- 借入件数が多い
- 他社からの借入金額が多い
- 申込内容に間違いがあった
- 在籍確認が取れない
- 勤続年数が短い
- 短期間で複数のカードローンに申込をした
なお、カードローンの申込条件を満たしていない場合は、そもそも申込ができません。たとえば、SMBCモビットのカードローンでは以下の申込条件を設定しています。
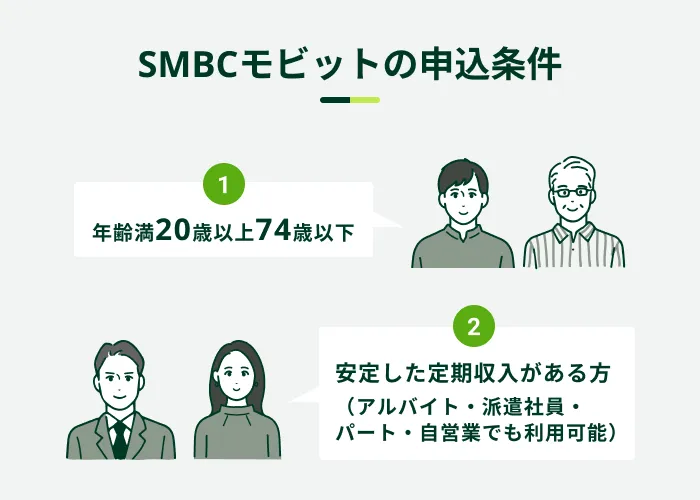
申込条件は金融機関によって異なるため、満たしていることを確認したうえで申込をしましょう。
安定した収入がない
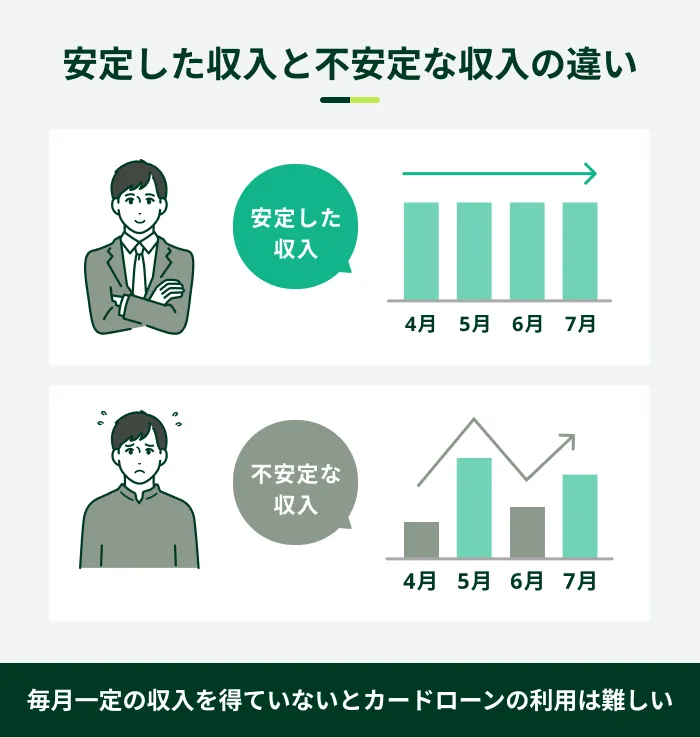
カードローンを利用するには、基本的に申込者に「安定した収入があること」が条件です。そのため、安定した収入がないと判断されると、審査に通過できない要因となります。
たとえば、日雇いや短期のアルバイトなどは、収入が継続するかを確認しにくいため、安定した収入とみなされない場合があります。
ただし、安定した収入に関する明確な基準は示されておらず、各金融機関が総合的に判断します。
また、収入額の大小だけでなく、安定性も重視されるため、収入が低いからといって必ずしも審査に通過できないとは限りません。
信用情報に問題がある
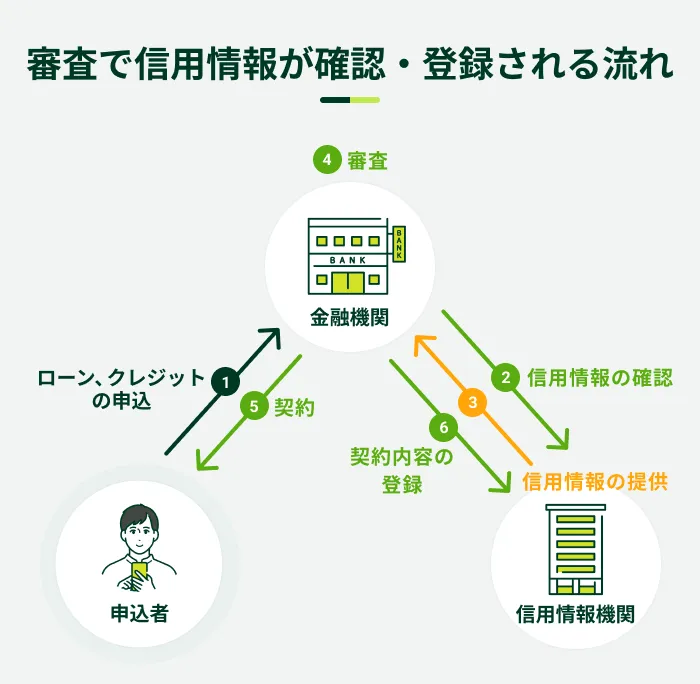
カードローンを提供する金融機関は、信用情報機関に加盟しており、審査の過程で申込者の信用情報を確認します。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
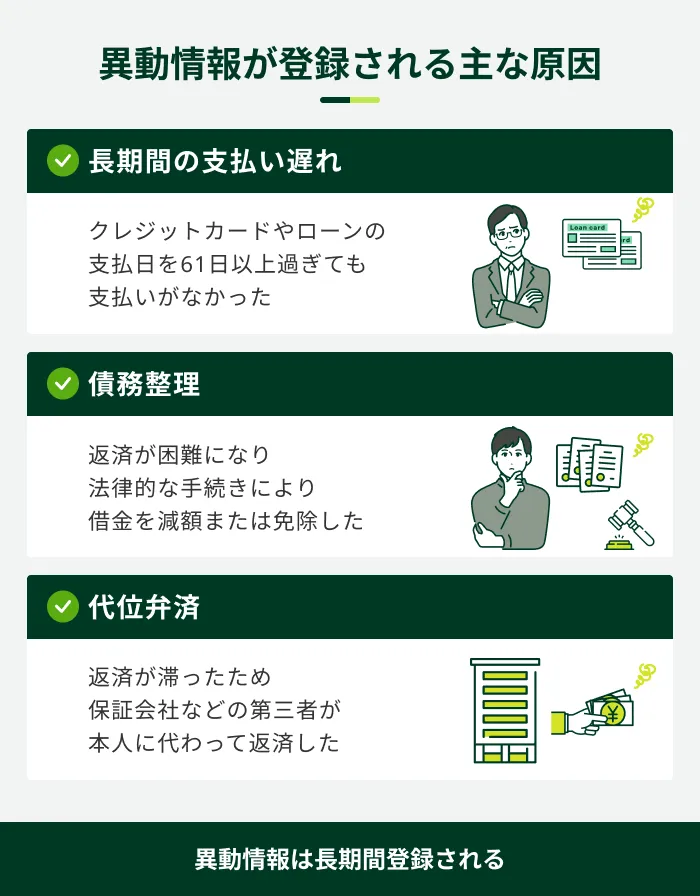
信用情報を照会した際、「異動情報」が登録されていると、審査に通過することが難しくなります。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
異動情報に該当するのは、主に以下のような情報です。これらの情報は、支払い遅れなどが解消されても一定期は登録されます。
関連記事
借入件数が多い
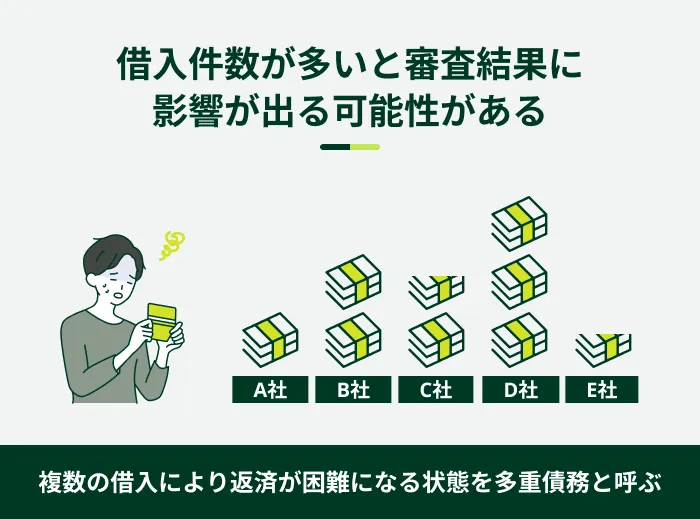
借入件数が多いと「返済能力が低い」と判断され、審査に通過できない可能性があります。
他社の借入件数が多いほど、毎月の返済負担も大きくなるためです。
ただし、「◯社以上の借入がある方は、審査通過が難しい」といった明確な基準はありません。
他社からの借入金額が多い
貸金業者は、貸金業法の総量規制により、年収の3分の1を超える貸付を原則として禁止されています。
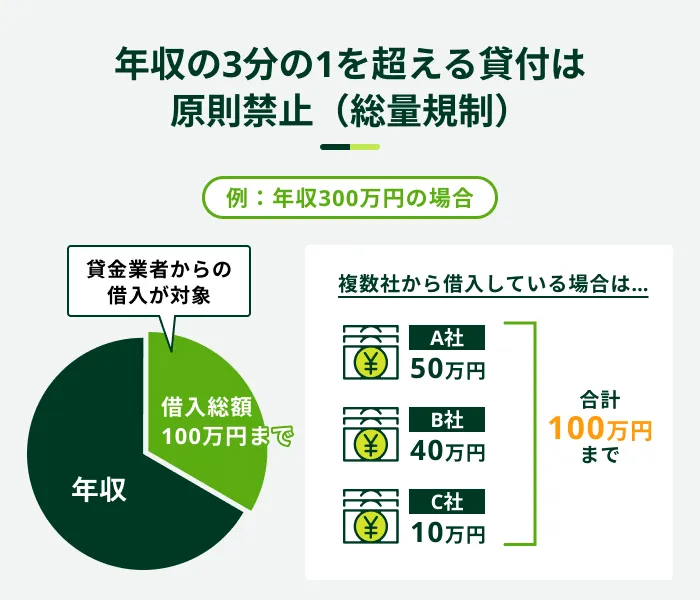
そのため、すでに年収の3分の1近くの借入がある方は、審査に通過できない可能性があります。カードローンだけでなく、クレジットカードのキャッシング枠も総量規制の対象です。
なお、銀行のカードローンには総量規制が適用されませんが、収入や借入状況などを踏まえた独自の審査がおこなわれるため、借入金額が多い場合は審査に影響する可能性があります。
申込内容に間違いがあった
申込内容に間違いがあった場合、審査が滞ったり、結果に影響したりする可能性があります。申込ボタンを押す前に、勤務先の住所や電話番号など、入力内容に間違いがないか確認しましょう。
また、年収を水増しして申告したり、退職した会社に在籍していると偽ったりする行為は避けましょう。申告内容は、収入証明書類や在籍確認などによって確認される場合があります。
在籍確認が取れない

在籍確認が取れないと、返済能力の有無を正確に判断できないため、審査に落ちてしまう場合があります。
- 在籍確認
-
申込者が申告された勤務先で実際に在籍しているかどうかを確認する手続きです。審査の一環であり、返済能力の確認はもちろん、本人確認のためにおこなわれます。
勤務先に電話連絡が入った際、勤務先の定休日などの都合により在籍確認が完了しないことがあります。ただし、連絡が取れない場合は日時を改めて確認がおこなわれることもあります。
一方、勤務先情報が誤っていた場合は、在籍確認が取れず、審査に通過できない可能性があります。カードローンに申込をする際は、勤務先の名称や電話番号に間違いがないかよく確認しましょう。
なお、派遣社員の方は派遣元に対して在籍確認が実施されることが一般的です。派遣先企業のみの情報を申告すると、在籍確認が取れない可能性があります。
ただし、金融機関によっては派遣先を対象とする場合もあるため、あらかじめ確認しておきましょう。

SMBCモビットでは、原則として電話での在籍確認をおこなっていません。また、審査を進めるにあたり確認が必要となる場合、事前に同意を得たうえでご連絡いたします。
勤務先への電話連絡に不安や抵抗がある方は、ぜひSMBCモビットを選択肢の一つとしてご検討ください。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
勤続年数が短い
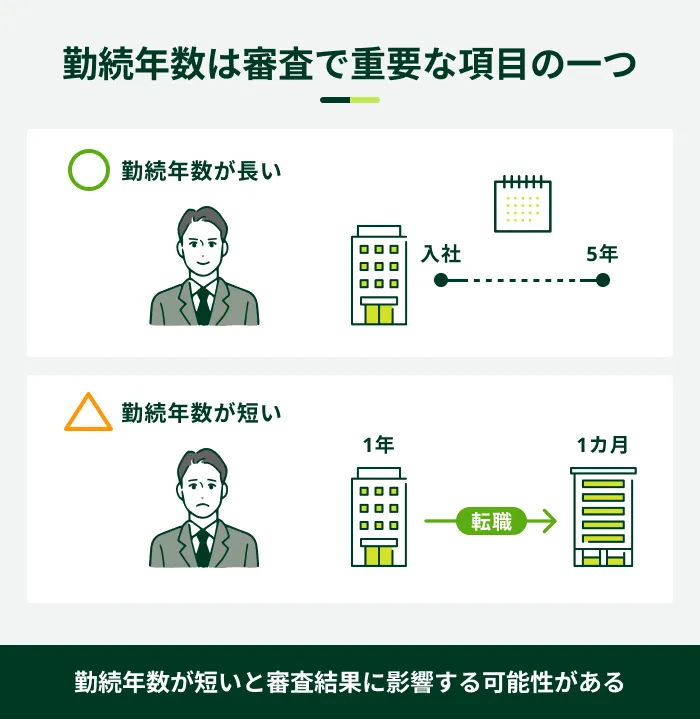
勤続年数が短い場合、カードローンの審査に影響する可能性があります。
一般的に、働き始めたばかりの時期は、安定した収入を継続的に得られるかの判断が難しいためです。
たとえば、就職したばかりで給料をまだ受け取っていなかったり、短い期間に転職を繰り返していたりすると、慎重な審査がおこなわれる傾向があります。
ただし、融資の可否は、勤続年数を含む複数の要素から総合的に判断するため、上記に該当するからといって通過できないとは限りません。
短期間で複数のカードローンに申込をした
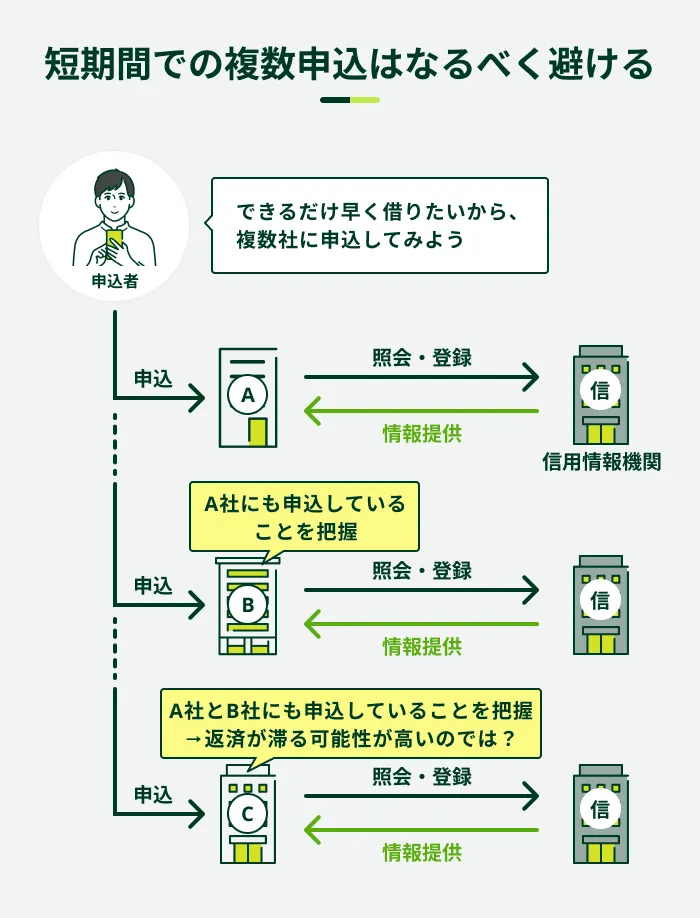
短期間に複数のカードローンに申込をしている場合、審査に影響が出る可能性があります。
短期間に複数の申込履歴がある場合、その状況も含めて返済能力が慎重に確認される可能性があるためです。
審査の際に確認されている信用情報には、カードローンなどの申込履歴も登録されているため、立て続けに申込をするのはなるべく避けましょう。
カードローンの審査に落ちた場合の対処法
「カードローンの審査に落ちてしまったがお金を借りたい」と困っている方もいるのではないでしょうか。
カードローンの審査に落ちた場合は、まず考えられる要因を整理しましょう。自身の状況を確認することで、その後の対応を検討しやすくなります。
カードローン以外の借入方法で解決できるケースもあるので、自分の状況に合った対処法を検討しましょう。
カードローンの審査に落ちた場合の対処法
- 信用情報を開示請求する
- 6カ月程度の期間を空けて再申込をする
- 他社のカードローンを検討する
- カードローン以外の方法も検討する
信用情報を開示請求する
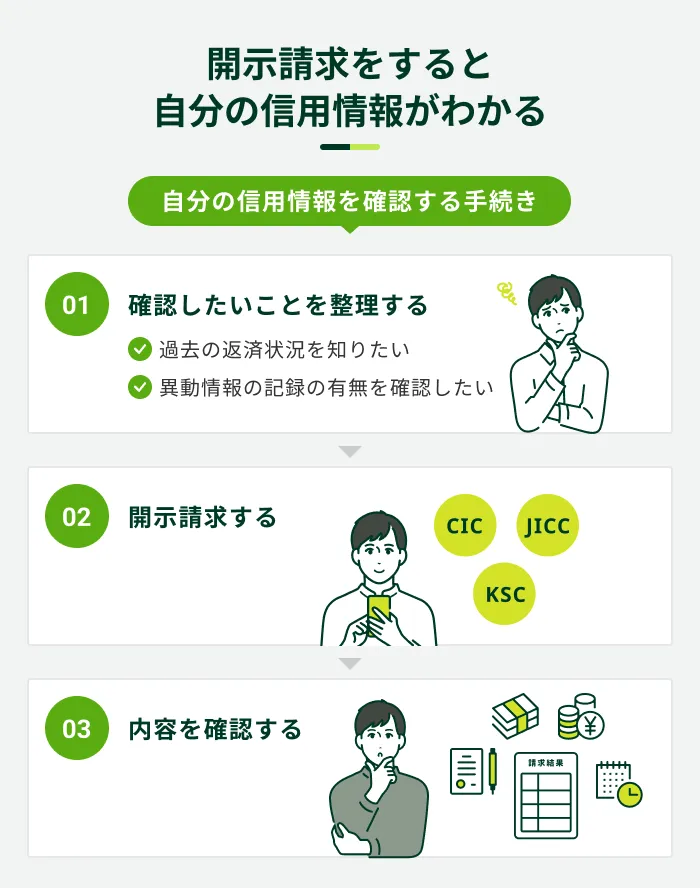
カードローンの審査に落ちた理由は公開されません。ただし、信用情報機関への開示請求によって、自身の信用情報がどのように登録されているのかを確認することが可能です。
開示手数料は必要ですが、インターネット請求にも対応しています。信用情報機関によって手続き方法や手数料が異なるため、各機関の公式サイトを確認しましょう。
信用情報機関は以下の3つです。
なお、異動情報は、支払い遅れなどが解消されても一定期間は登録されます。この異動情報が登録されている間は、審査に通過するのが難しくなることを考慮のうえ、次の行動を考えましょう。
期間を空けて再申込をする
審査に落ちた直後は、前回の申込時から状況が変わっていないこともあります。同じカードローンの再申込を検討する場合は、収入・借入状況などの変化を確認しましょう。
なお、金融機関によっては、前回の申込から一定期間が経過していないと再申込ができない場合もあります。
他社のカードローンを検討する
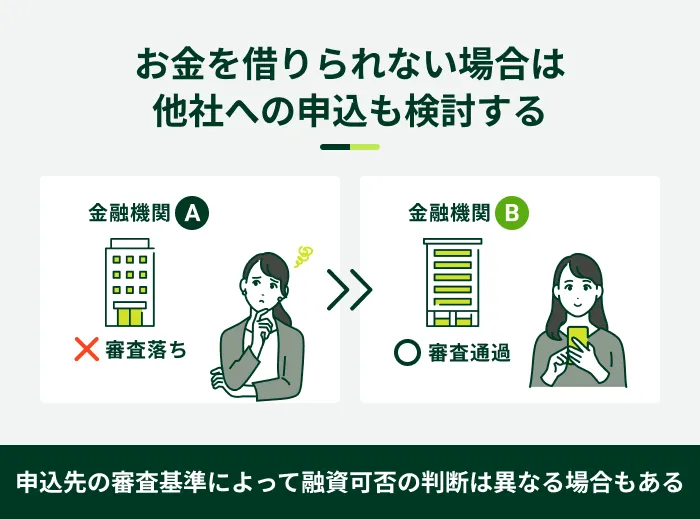
審査基準は金融機関によって異なるため、ほかのカードローンを検討する方法もあります。
ただし、短期間に複数社へ申し込むことは避け、自身の信用情報や借入状況を確認したうえで慎重に検討しましょう。
SMBCモビットは申込から最短15分で融資が可能
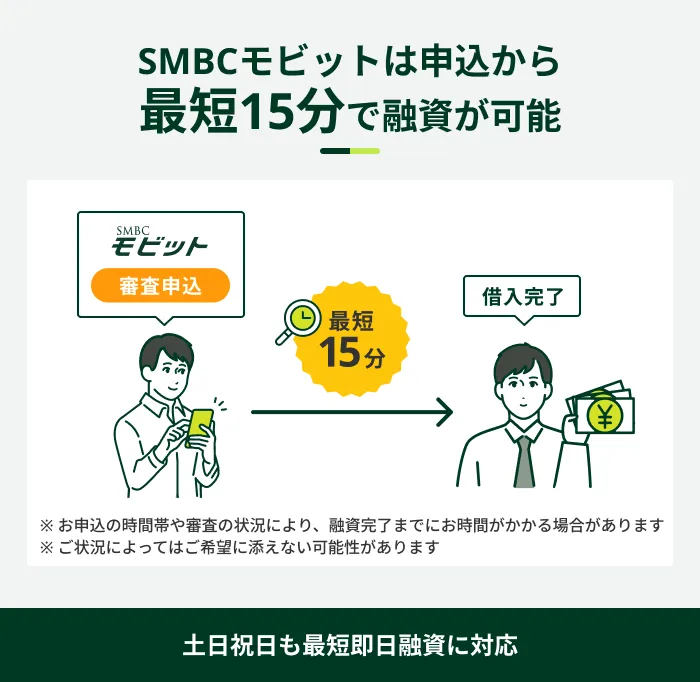
SMBCモビットは、申込から最短15分で融資が可能なカードローンです(※1)。
原則として24時間いつでもWEBから申込ができ、借入・返済までWEBで手続きが完結します。
申込が可能か不安な方は、申込前に「お借入診断」をご利用ください。年齢・年収・他社借入金額の3項目の入力で、借入が可能かどうかを簡易的に診断できます(※2)。
SMBCモビットをご利用された方の感想
30代 契約社員
50代 経営者
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
ご状況によってはご希望に添えない可能性があります - お借入診断は本審査の結果を保証するものではありません
カードローン以外の方法も検討する
カードローンでの借入が難しい場合、ほかの方法で対処できることもあります。検討できる主な対処法は以下のとおりです。
カードローン以外に検討できる主な方法
- クレジットカードのキャッシング機能を利用する
- 親族や友人に相談する
- 生命保険の契約者貸付を利用する
- 不要品を売却する
- 質屋でお金を借りる
- 公的融資制度を利用する
クレジットカードのキャッシング機能を利用する
キャッシング機能とは、クレジットカードの付帯機能の一つで、ATMや振込を利用して現金の借入ができるサービスです。
お持ちのクレジットカードに「キャッシング枠」を設定していれば、設定された利用限度額の範囲内ですぐに借入ができます。改めて審査を受ける必要がないため、カードローンの審査に落ちた場合も利用できる可能性があります。
ただし、キャッシング枠が設定されていない場合は審査が必要となるため、通過できない可能性もあります。
また、クレジットカードのキャッシング枠は、ショッピング枠の利用限度額に含まれているケースが一般的です。
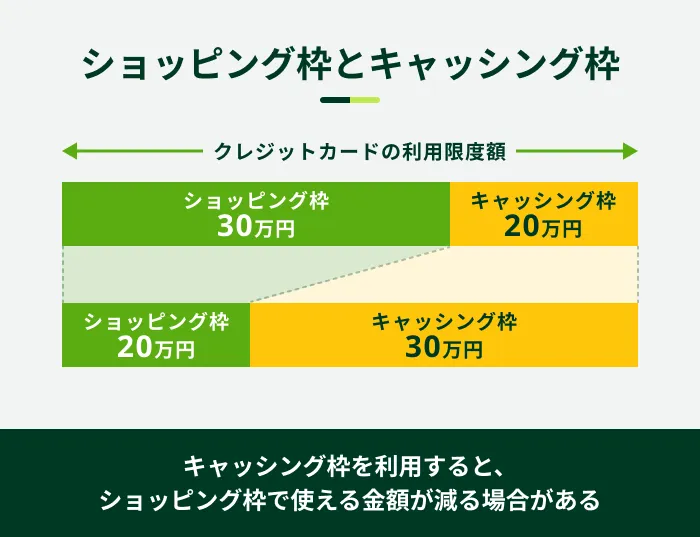
キャッシング枠で借入をすると、ショッピング枠で使える金額が減ることも踏まえて利用を検討しましょう。

親族や友人に相談する
親族や友人に事情を話して一時的にお金を貸してもらうことも検討しましょう。
金融機関による審査がないため、相手の状況によってはすぐにお金を借りられる可能性があります。相談する際は、お金が必要な背景や金額、返済計画を具体的に伝えることが重要です。
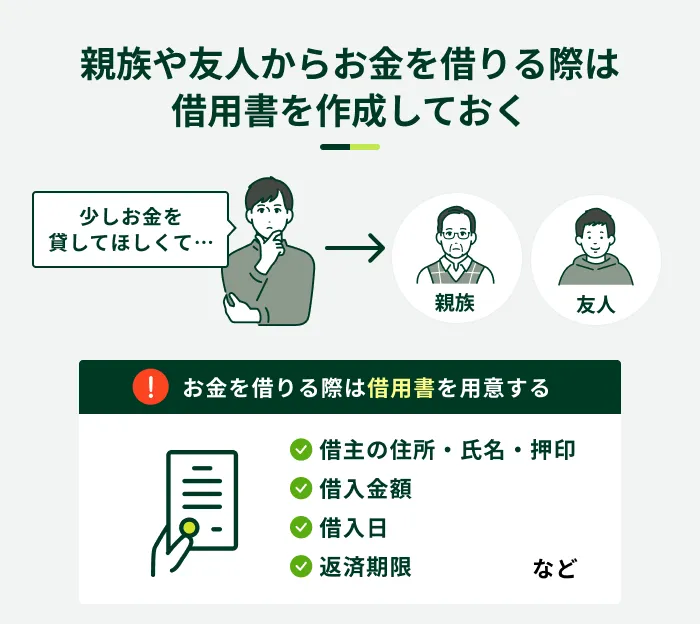
また、約束どおり返済できなければ、相手との信頼関係が崩れてしまいます。認識のズレなどによるトラブルを防ぐために、親しい間柄でも借用書を作成し、双方で保管しましょう。
生命保険の契約者貸付を利用する
生命保険の契約者貸付は、保険契約の解約返戻金をもとに保険会社からお金を借りる制度です。
- 解約返戻金
-
生命保険や貯蓄型保険などの保険契約を途中で解約した時に受け取れる返金額を指します。契約年数や契約内容、支払済みの保険料などによって受け取る金額は異なります。
借り手(保険契約者)が返済できなくなった場合、保険会社が解約返戻金から貸したお金を回収する仕組みのため、審査が実施されません。そのため、収入などにかかわらず利用できます。
ただし、一般的なローンのような審査はありませんが、契約者貸付の対象となる保険に加入しており、解約返戻金があることなどが利用の前提となります。
金利は比較的低めに設定されており、返済の負担を抑えやすい傾向があります。
一方で、元金と利息が解約返戻金の額を超えてもなお返済ができなければ、保険が失効となる可能性があるため、計画的に利用しましょう。
不要品を売却する

使用しなくなったブランド品やアクセサリー、家電製品などをリサイクルショップに売却すれば、お金を工面できる可能性があります。
リサイクルショップでは、その場で査定を受けられ、査定額に納得した場合は短時間で現金を受け取れることがあります。
また、近年はフリマアプリが普及しており、スマートフォンで手軽に出品できます。自分で価格を設定できるため、リサイクルショップよりも高値で売れる場合があるほか、需要を見ながら価格を柔軟に調整できます。
状況に応じて、自分に合った方法を選択しましょう。
質屋でお金を借りる
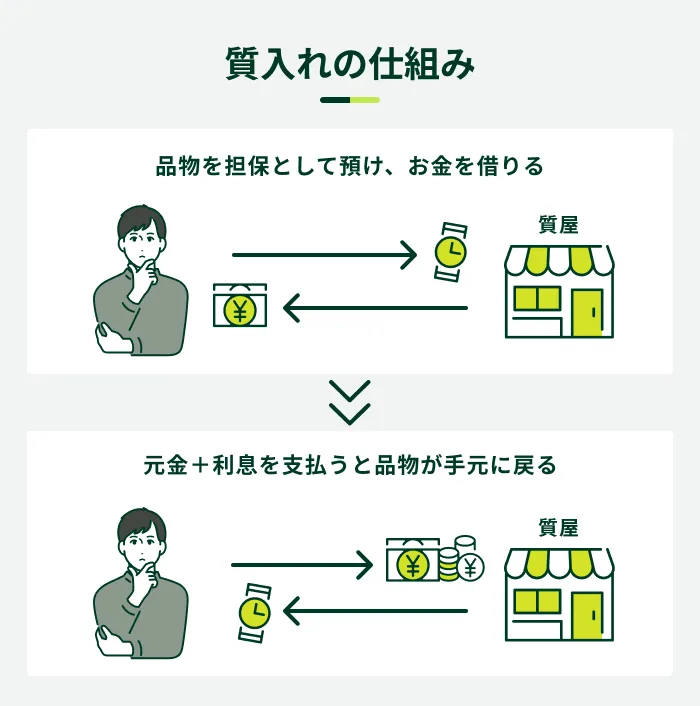
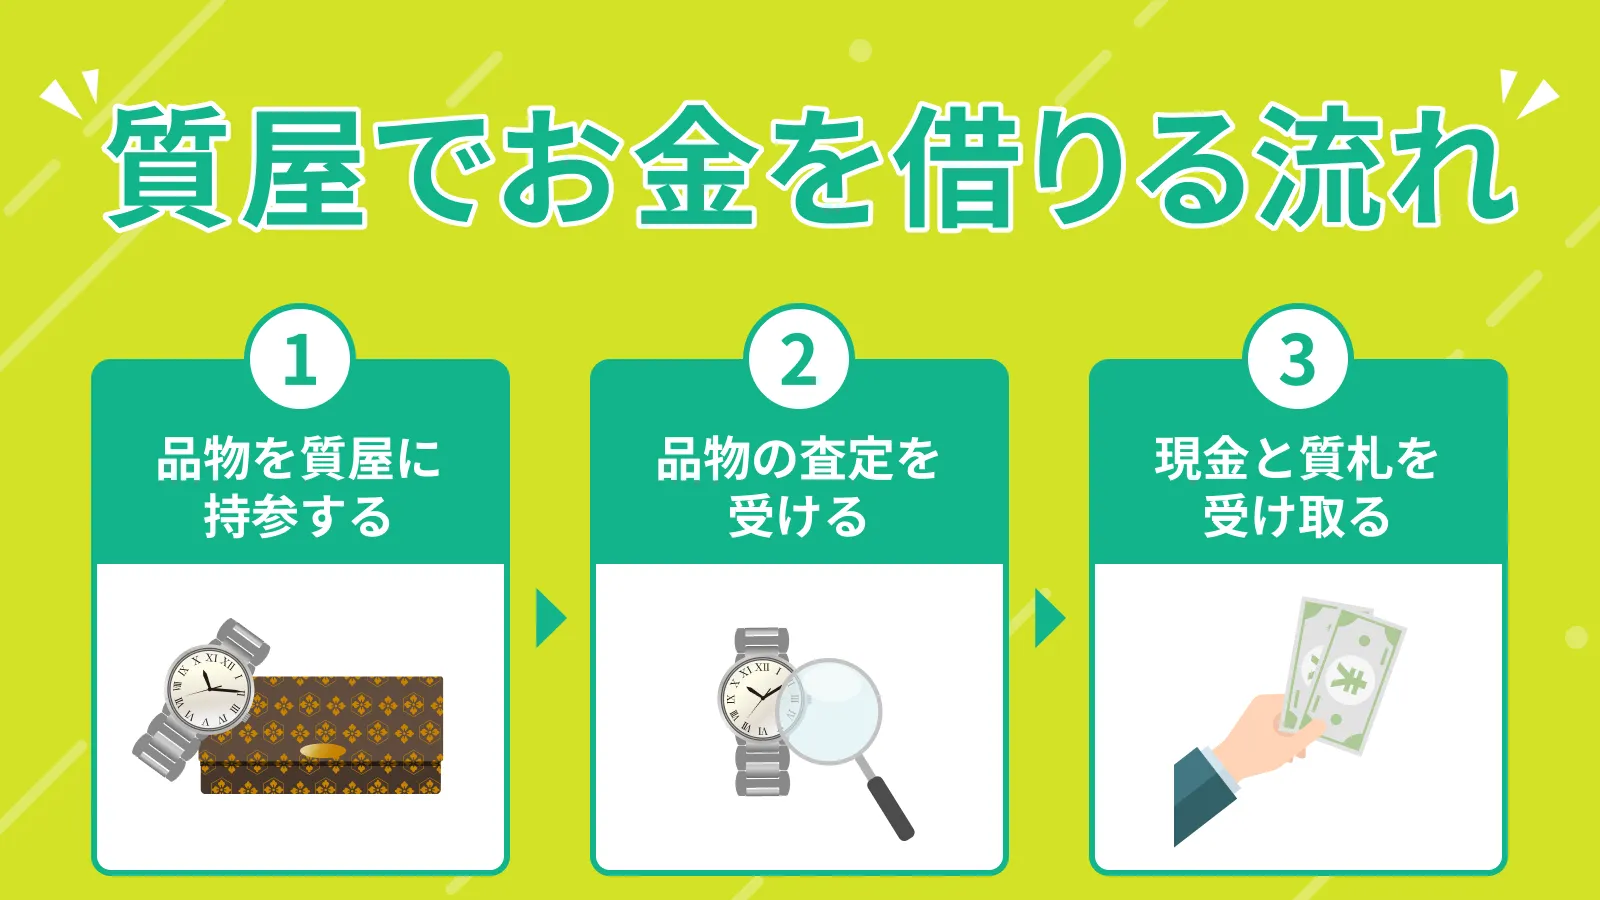
ブランド品などを売却したくない場合は、質屋に品物を預けてお金を借りる方法もあります。この仕組みを「質入れ」といいます。
質屋に預けられる品物の例
- ブランドバッグ
- 腕時計
- ジュエリー
- 電化製品(カメラ・パソコンなど)
品物を担保に借りるため、品物の査定はおこなわれますが、信用力に関する審査はありません。その場で査定を受け、即日で現金を借入できる場合があります。
一方、質屋の金利は金融機関のローンに比べて高めに設定されています。返済負担が大きくなる可能性があるため、慎重に検討しましょう。
期日までに元金と利息(質料)を返済すると、品物は手元に戻りますが、返済できない場合は品物の所有権が質屋に移ることも理解しておく必要があります。
公的融資制度を利用する
国や自治体が実施する公的融資制度を利用する方法もあります。
公的融資制度は、民間のカードローンとは対象者や利用条件が異なります。そのため、自身の状況や使用用途によっては、利用できる制度が見つかる可能性があります。
たとえば、生活福祉資金貸付制度では、緊急かつ一時的に生活費が不足した場合の資金(緊急小口資金)や、生活を立て直すための資金(総合支援資金)などの借入が可能です。
制度ごとに利用条件や借入可能額などが異なるため、目的や自分の状況に合う制度があるか調べてみると良いでしょう。

カードローンの審査に落ちた後に再申込をする際のポイント
審査に落ちた後、前回の申込時から状況が変わっていない場合、再申込をしても同様の結果になることがあります。
再申込の前に、以下の点を確認しておきましょう。
カードローンの審査に落ちた後に再申込をする際のポイント
- 借入診断で目安を確認する
- 収入状況に変化があったか確認する
- 他社の借入残高を確認する
- ローンやクレジットカードの返済・支払状況を確認する
- 在籍確認に必要な対応を確認する
- 申込内容に間違いがないか確認する
借入診断で目安を確認する
他社借入があり審査が不安な方は、申込前に借入診断を利用しましょう。SMBCモビットでは、借入が可能かどうかを簡易的に診断できる「お借入診断」を提供しています。
- お借入診断
-
年齢、年収、他社借入金額を記入し、利用者が融資を受けられる状況なのか簡易的に診断するためのシミュレーションのことを指します。診断結果は目安であり、実際の審査結果と異なる場合もあります。
お借入診断は、本審査の結果を保証するものではありませんが、申込を検討する際の目安として活用できます。
収入状況に変化があったか確認する
前回の申込時から収入額や収入の安定性に変化があった場合は、その状況を確認したうえで再申込を検討しましょう。
ただし、審査では、収入額だけでなく、勤務状況や借入状況なども含めて総合的に判断されます。
他社の借入残高を確認する
再申込をする前に、借入残高をできる限り減らしましょう。他社の借入残高が多いと、返済が滞るリスクがあると判断されやすくなるからです。
手元のお金に余裕がある場合は、追加返済を検討する方法もあります。
- 追加返済(随時返済・繰り上げ返済)
-
毎月の返済分である約定返済額に追加して返済することです。予定よりも多めに返済すると、効率よく元金を減らせる点が特徴です。カードローンにおいては「随時返済」や「繰り上げ返済」とも呼ばれます。
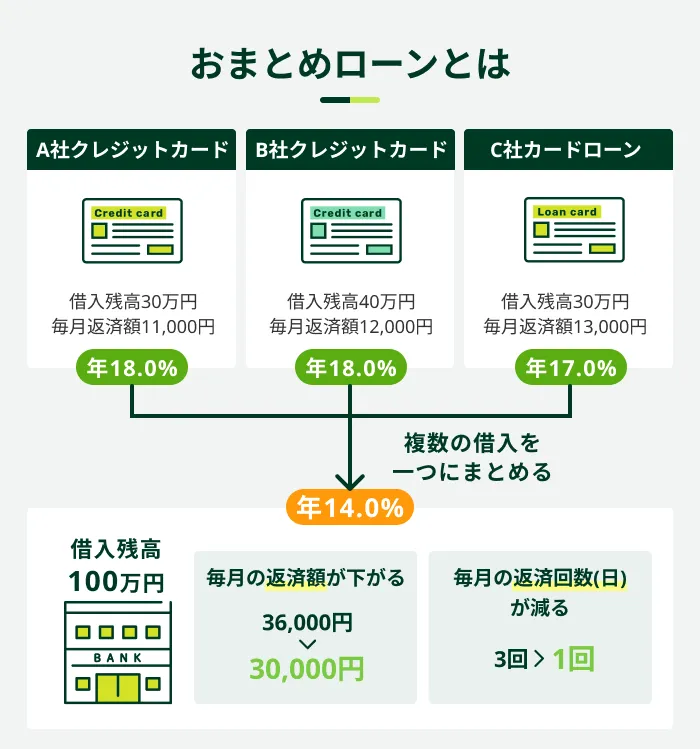
なお、複数社から借入があり、返済を負担に感じている場合は、「おまとめローン」を利用することで適用金利が下がり、返済の負担を軽減できる可能性があります。
おまとめローンを利用して複数の借入を一つにまとめることで、返済日を管理しやすくなったり、適用金利によっては利息負担を抑えられたりする場合があります。
一方、毎月の返済額が下がることで返済期間が長期化し、総返済額が増えるケースもあるため、事前に返済シミュレーションをおこなうことが重要です。
SMBCモビットはおまとめローンも利用できる
SMBCモビットでは、複数社から借りている方に向けて、おまとめローンを用意しています。借入先を一つにまとめられれば、返済日の管理が楽になるだけでなく、適用金利が下がる可能性もあります。
複数の借入の返済に負担を感じている方は、SMBCモビットのおまとめローンを選択肢の一つとしてご検討ください。SMBCモビットのおまとめローンの貸付条件は以下のとおりです。
| 項目 | 貸付条件 |
|---|---|
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 返済方法 | 元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力、契約内容その他の事情にかんがみ、最長160回(13年4カ月) |
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
ローンやクレジットカードの返済・支払状況を確認する
ローンの返済状況やクレジットカードの支払状況は、信用情報に一定期間登録されます。そのため、カードローンの返済や支払いの期日を守ることが重要です。
なお、信用情報には、ローンやクレジットカードのほか、割賦契約(分割払い契約)の支払状況も登録されます。具体的には、スマホ本体代の分割払いなどが該当します。
また、日本学生支援機構の奨学金の場合、奨学金の返還が3カ月以上遅れると、属性情報や支払い遅れの情報が登録されます。
在籍確認に必要な対応を確認する
在籍確認が完了しなければ借入ができないため、スムーズに手続きが進むための準備をしておきましょう。
電話による在籍確認がおこなわれる場合に備え、勤務先の電話がつながりやすい時間帯を金融機関に伝えるなど、必要な対応を確認しておくことが大切です。
また、原則として電話での在籍確認を実施しないカードローンに申込をする方法もあります。
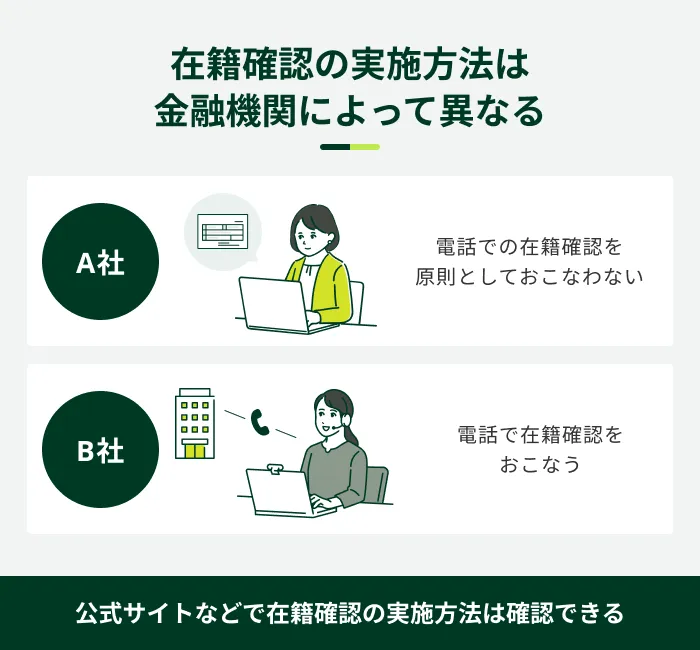
SMBCモビットは、原則として電話での在籍確認をおこなっていません。電話での在籍確認が必要になった場合でも、同意なしに実施することはありません。

申込内容に間違いがないか確認する
再申込の際は、入力内容に間違いがないか入念に確認しましょう。
確認したい主なポイント
- 住所や電話番号に入力ミスがないか
- 正式な勤務先名を入力しているか
- 年収や他社借入額の桁間違いがないか
- 提出書類の内容と相違していないか
単なるミスでも、審査が長引いたり、結果に影響したりする可能性もあるため、申込ボタンを押す前に見直すことが重要です。
よくある質問
Q.カードローンの審査に落ちた理由を知ることはできますか?
A.カードローン審査に落ちた理由を教えてもらうことはできません。
各金融機関は、複数の要素から融資の可否を総合的に判断しており、一つの理由だけで決まるわけではありません。
過去に支払い遅れなどの経験がある場合は、信用情報機関に開示請求してみましょう。開示の結果、異動情報が登録されている場合は、それが原因で審査に落ちた可能性が高いといえます。
Q.一度落ちたカードローンに再申込をしても大丈夫ですか?
A.一度審査に落ちたカードローンへ再申込できる場合もありますが、金融機関によって条件が異なります。
また、前回の申込時と状況に変化がない場合は、審査に通過できない可能性があります。
そのため、考えられる要因や前回の申込時からの状況の変化を確認したうえで、再申込を検討しましょう。
Q.カードローンの審査に通らない場合にやってはいけないことはありますか?
A.お金が必要な状況であっても、闇金(ヤミ金)からの借入やクレジットカードの現金化を利用してはいけません。
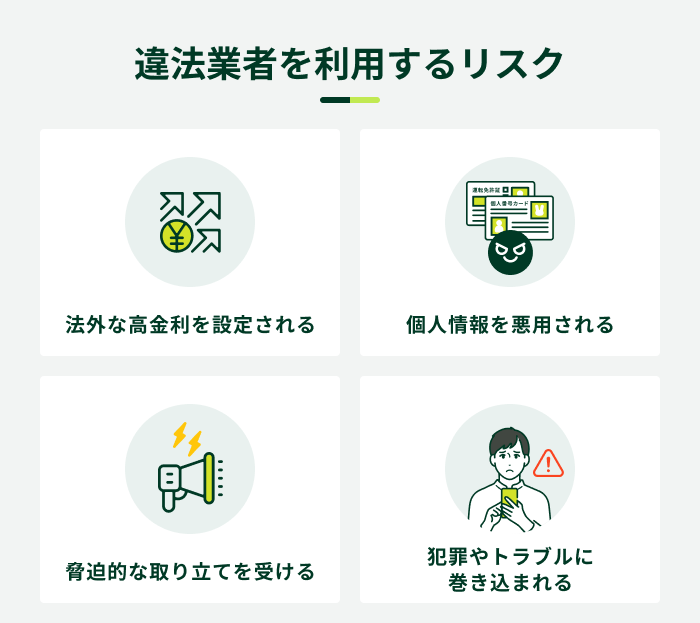
ヤミ金を利用すると、法外な利息を請求されたり、脅迫的な取り立てがおこなわれたりするリスクがあります。
- ヤミ金
-
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
近年、SNSなどで見かける「個人間融資」の中にも、個人を装ったヤミ金の存在が確認されているため、安易にかかわらないよう注意しましょう。
また、クレジットカードの現金化とは、ショッピング枠を換金目的で利用する行為です。クレジットカードの規約で禁止されており、発覚すると強制解約となる可能性があります。
そのほか、闇バイトなどの違法行為には決してかかわってはいけません。
カードローンの利用はSMBCモビットをご検討ください
カードローンの審査に落ちた理由には、安定した収入がない、信用情報に問題がある、借入残高が多いなどが挙げられます。
審査に落ちてしまった場合は、信用情報や借入状況など、考えられる要因を確認し、自身の状況に応じて再申込の時期やほかの方法を検討することが大切です。また、審査基準は金融機関によって異なるため、別のカードローンに申込をするのも一つの方法です。
SMBCモビットでは、借入が可能かどうかの目安の一つとして、申込前に「お借入診断」をご利用いただけます※。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
高橋 孝治
貸金業務取扱主任者 みんなのモビット担当
年収の3分の1を超えるかどうかは、1社からではなく、貸金業者からの借入総額で判断されます。たとえば、年収が300万円の方がカードローンで60万円、クレジットカードのキャッシング枠で50万円を借りている場合、借入総額が年収の3分の1を超えているため、新たな借入が難しくなります。