
お金の悩みを解消
公開日:
更新日:
申込ブラックとは?カードローンの審査に与える影響や対処法を解説
この記事の監修者
小林 恵
貸金業務取扱主任者、日本FP協会認定ファイナンシャル・プランナー(AFP)、住宅ローンアドバイザー、DC(企業年金)プランナー
みんなのモビット担当
関西学院大学社会学部卒。情報通信関連の会社に勤務の後、貸金業務取扱主任者資格を取得。セミナー講師や家計相談を中心に活躍中。近年ではオンライン家計相談も開催するなど、幅広いお客様のマネーに関する問題を解決している。
この記事でわかること
- 「申込ブラック」は複数社への申込で審査に通りにくくなっている状態を指す
- カードローンの申込履歴は、信用情報に6カ月間登録される
- 融資の可否は申込状況だけでなく、複数の要素から総合的に判断される
申込ブラックは法的な用語ではなく、短期間に複数社へ借入の申込をおこない、審査に通りにくくなっている状態を指す俗語です。
短期間に複数社へ申込をすると、カードローンの審査で返済能力の有無を慎重に確認される可能性があります。
本記事では、申込ブラックの意味やカードローンの審査に与える影響、対処法を解説します。また、いわゆる「申込ブラック」の状態でお金を借りる方法も紹介します。
コラムの目次
申込ブラックとは
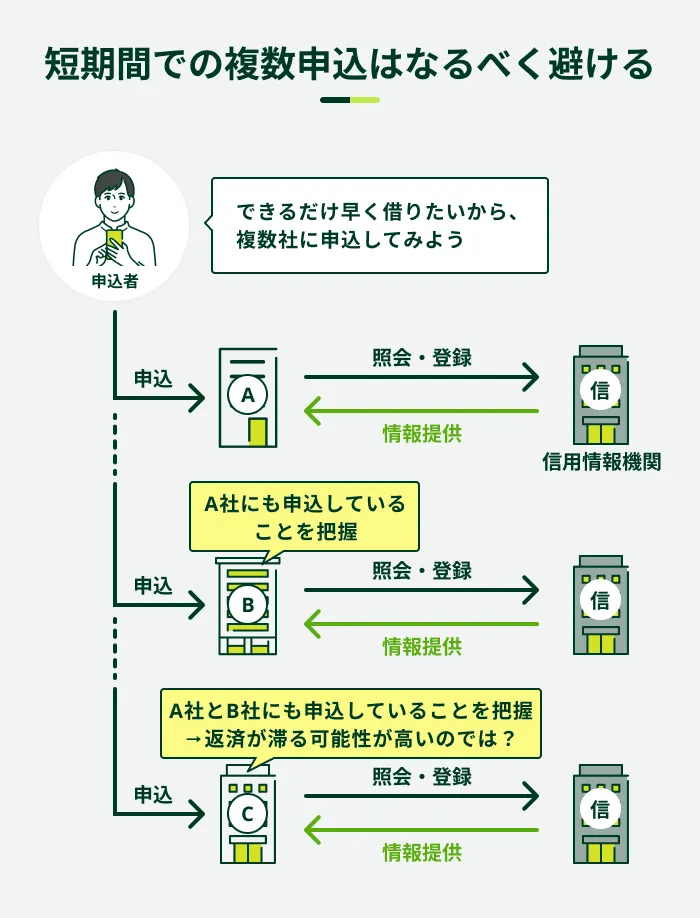
申込ブラックとは、短期間に複数社へ借入の申込をしたことで、審査に通りにくくなっている状態を指します。
ただし、「申込ブラック」は正式な金融用語ではなく、「◯カ月以内に◯社以上の申込をするとブラックになる」といった明確な基準は存在しません。
申込履歴は信用情報に6カ月間登録される
カードローンやクレジットカードの申込履歴は、信用情報として6カ月間登録されます。そのため、短期間に複数社へ申込をすると、信用情報に複数の申込履歴が登録された状態になります。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
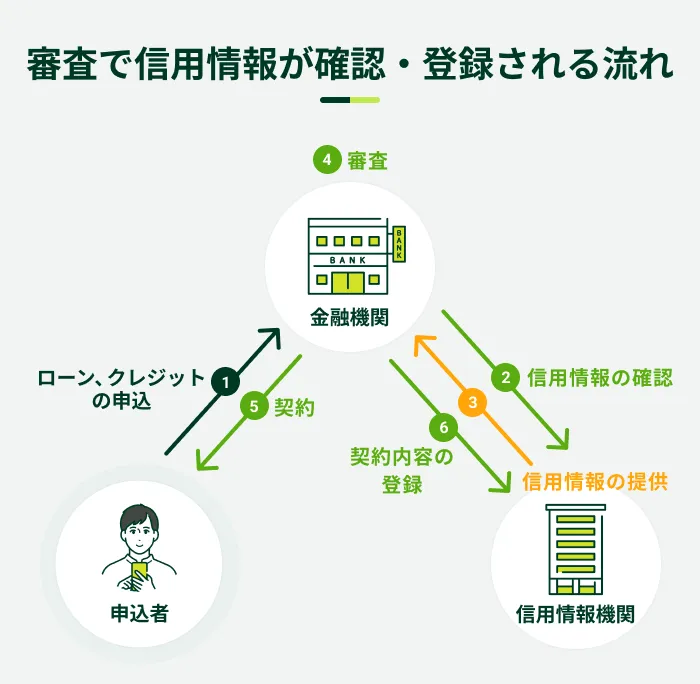
信用情報は信用情報機関によって管理されており、各機関に加盟している金融機関が審査の際などに照会する仕組みです。
なお、各信用情報機関の公式サイトでは、申込情報の登録期間について、以下のとおり定められています。
| 信用情報機関 | 申込情報の登録期間 |
|---|---|
| 株式会社シー・アイ・シー(CIC) | 照会日より6カ月間 |
| 株式会社 日本信用情報機構(JICC) | 照会日より6カ月以内 |
| 一般社団法人 全国銀行協会 全国銀行個人信用情報センター(KSC) | 6カ月を超えない期間 ※本人開示の対象は1年を超えない期間 |
関連記事
申込をする前に借入診断を活用しよう
カードローンの審査が不安な方は、申込前に借入診断を利用しましょう。
- お借入診断
-
年齢、年収、他社借入金額を記入し、利用者が融資を受けられる状況なのか簡易的に診断するためのシミュレーションのことを指します。診断結果は目安であり、実際の審査結果と異なる場合もあります。
SMBCモビットでは、借入が可能かどうかを診断できる「お借入診断」を提供しています。
お借入診断で「ご融資可能と思われます。」と表示されれば、審査に通過できる可能性があります※。
信用情報に申込履歴が登録されるサービスは複数ある
信用情報機関に申込履歴が登録される主なサービスは、以下のとおりです。
信用情報機関に申込履歴が登録される主なサービス
- カードローン
- フリーローン
- 目的別ローン(住宅ローン、マイカーローンなど)
- クレジットカード(ショッピング、キャッシング)
- 分割払い契約(スマートフォン本体代など)
詳しくは、各金融機関の公式サイトでご確認ください。
「申込ブラック」と「ブラックリスト」は異なる
「申込ブラック」と混同されやすい用語に「ブラックリスト」がありますが、両者は別の意味を持ちます。
ブラックリストとは、信用情報に異動情報が登録された状態を指す俗称です。正式な金融用語ではなく、実際にそのような専用のリストはありません。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産などが発生した状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
異動情報が登録される主な原因は以下のとおりです。
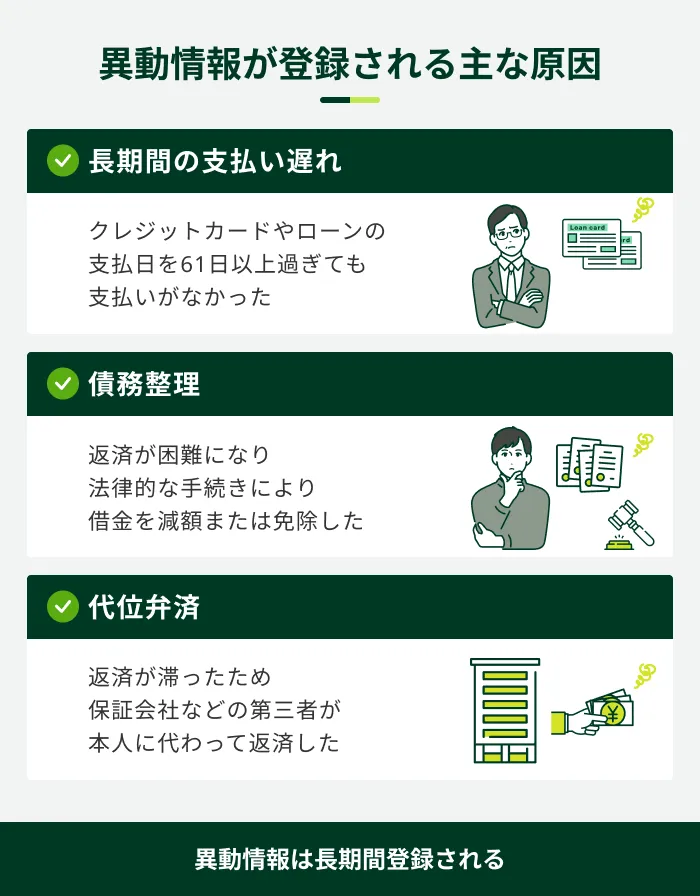
つまり、申込ブラックは「申込状況」に関するものであるのに対し、ブラックリストは「返済状況」に関するものです。
申込ブラックがカードローンの審査に与える影響
短期間に複数社へ申込をした履歴があると、カードローンの審査に影響する可能性があります。
金融機関は、申込者の申告内容や信用情報などをもとに、返済能力の有無を確認します。複数の申込履歴があると、複数社からの借入を必要としていることが考えられるため、今後の返済負担などを含めて慎重に判断される可能性があります。
なお、カードローンの融資可否は、各金融機関の基準で総合的に判断されます。また、各金融機関の審査基準は公表されていません。

申込ブラックにならないための対処法
「申込ブラック」と呼ばれる状態にならないための一般的な対処法は以下の2つです。
申込ブラックにならないための対処法
- 複数社への同時申込を避ける
- 審査に通らなかった場合は次の申込まで期間を空ける
複数社への同時申込を避ける
借入を急いでいる場合、「審査に通過する可能性を高めるために、複数の金融機関へ立て続けに申込をしよう」と考えるかもしれません。しかし、複数社へ同時申込をすると、審査に影響する可能性があります。
カードローンの利用を検討する際は、必要な金額や返済計画、利便性などを踏まえて複数社を比較し、自身に合った金融機関へ申込しましょう。
審査に通らなかった場合は次の申込まで期間を空ける
カードローンの審査に通らなかった場合は、すぐに他社へ申込をする前に、審査結果に影響したと考えられる要因を整理することが大切です。
審査に通らなかった場合、その理由は金融機関から開示されません。ただし、収入や借入状況、信用情報など、自身の状況を把握することで、その後の対応を検討しやすくなります。
複数社への同時申込が審査に影響した可能性がある場合は、すぐに他社へ申込せず、一定期間を空けることも選択肢の一つです。
「申込ブラック」の状態でお金を借りる方法
いわゆる「申込ブラック」の状態だと考えられる場合、どのようにお金を工面しようか迷うこともあるでしょう。借入を急いでいる際は、ほかの方法でお金を借りることも選択肢の一つです。
「申込ブラック」の状態でお金を借りる方法
- クレジットカードでキャッシングする
- 質屋で質入れする
- 親族や友人から借りる

クレジットカードでキャッシングする
クレジットカードを保有している方は、キャッシング枠が設定されているか確認しましょう。
キャッシング枠が設定されている場合は、利用限度額の範囲内であれば、コンビニATMや口座振込などでお金を借りられます。
- 利用限度額
-
借入契約において、利用できる上限金額のことを指します。利用限度額は、個人の収入や信用情報などに基づいて設定され、変動する場合もあります。利用限度額を超えて利用することはできませんので、注意が必要です。
ただし、キャッシング枠が設定されていない場合は審査を受ける必要があり、信用情報の照会がおこなわれます。
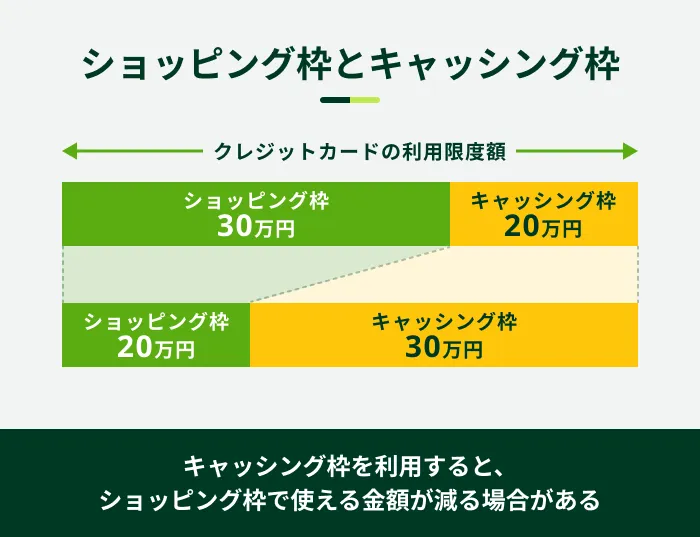
また、キャッシング枠の利用限度額は、ショッピング枠の範囲内で設定されている場合があります。キャッシング枠で借入すると、ショッピング枠で使える金額が減る可能性がある点も踏まえ、計画的に利用しましょう。

質屋で質入れする
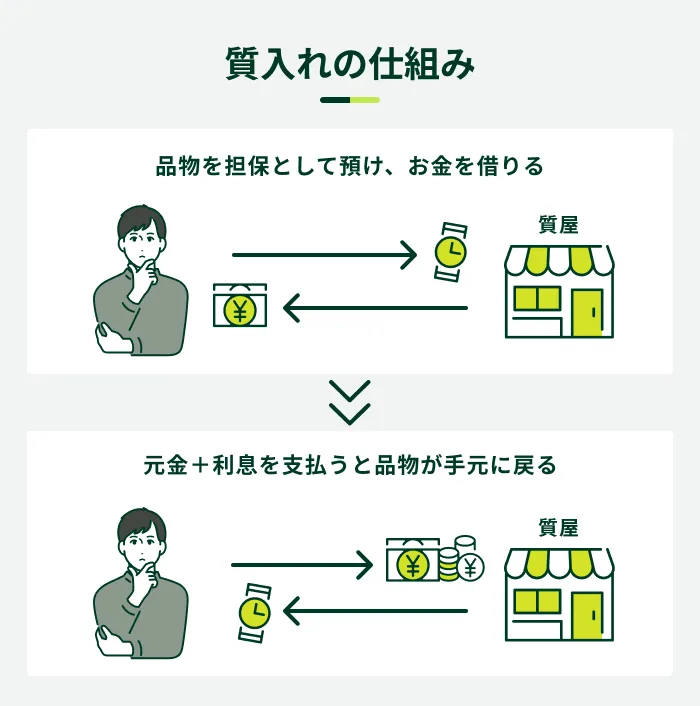
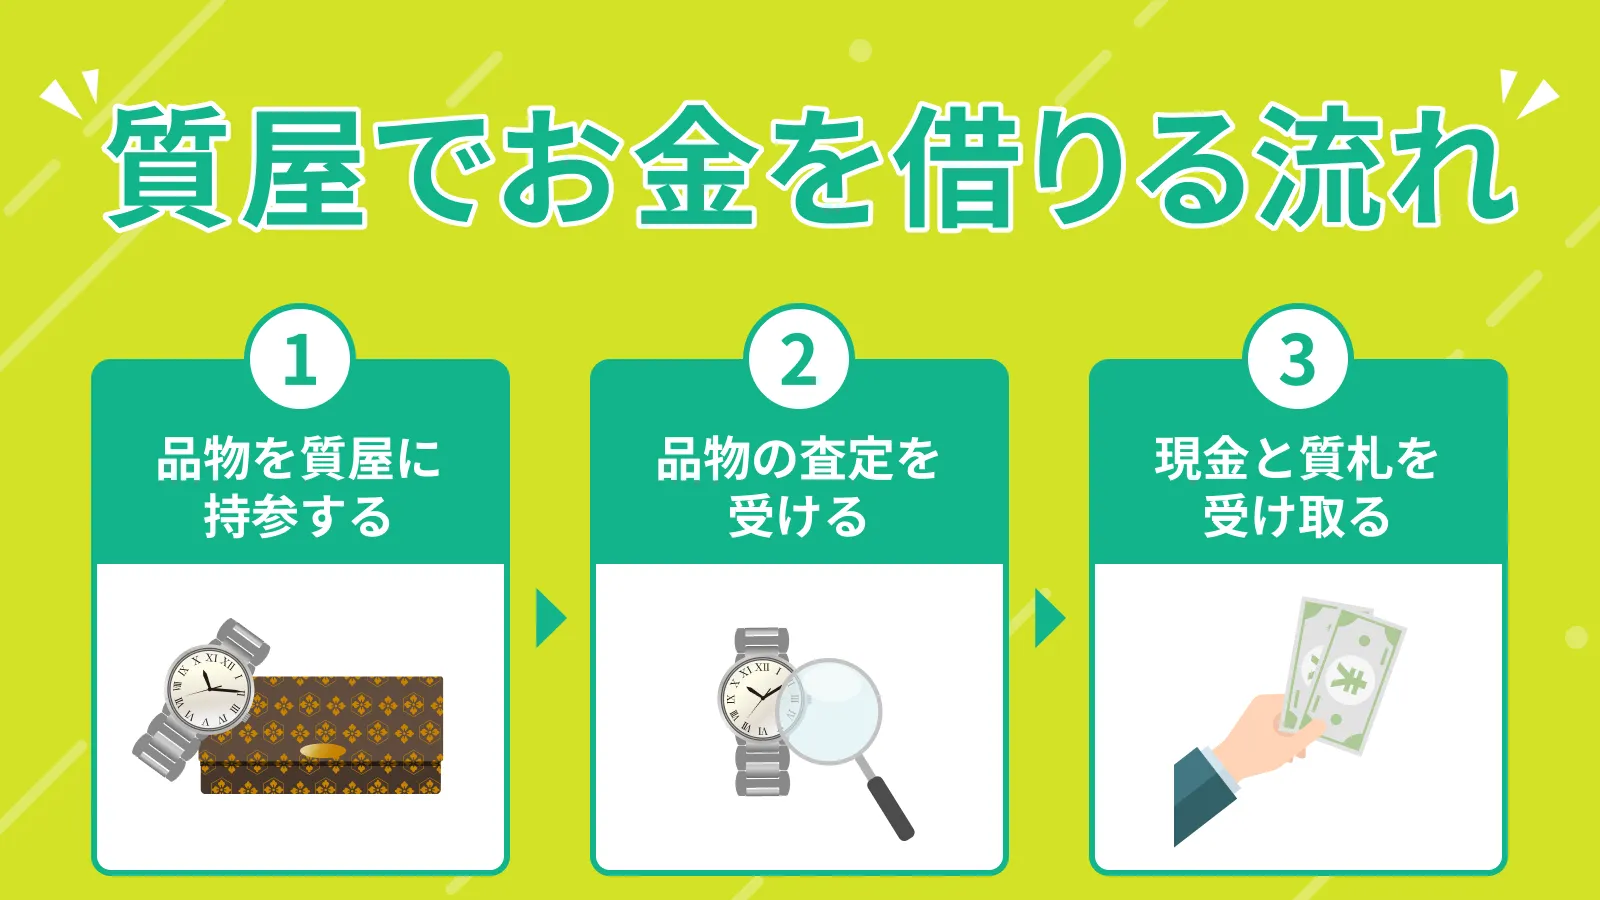
質屋に品物を預ける代わりに、品物の査定額の範囲内でお金を借りる方法もあります。これを「質入れ(質預かり)」といいます。
質屋で預けられる品物の例は以下のとおりです。
質屋で預けられる品物の例
- ブランドバッグ
- 腕時計
- ジュエリー
- 電化製品(カメラ・パソコンなど)
質入れでは、品物を担保として提供するため、カードローンのような審査はおこなわれません。また、信用情報に申込情報が登録されることもありません。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
ただし、品物の査定結果によっては、希望額を借入できない可能性があります。
また、質入れの金利は月利1.0~9.0%程度とカードローンよりも高めに設定されている点に注意が必要です。
加えて、期限内に返済できないと質流れとなり預けた品物が返却されないため、計画的に利用することが大切です。
親族や友人から借りる
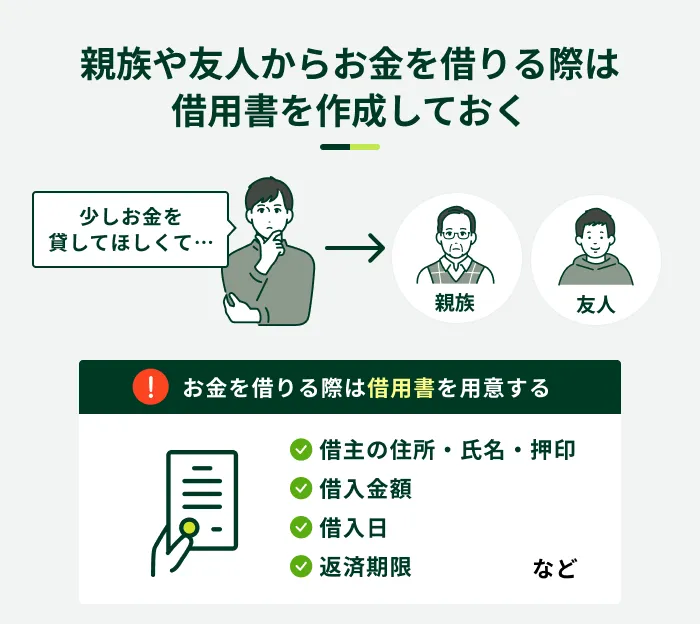
親族や友人からお金を借りる場合は、金融機関による審査はなく、信用情報機関への申込情報の登録もありません。
ただし、個人間でお金の貸し借りをすると、トラブルにつながるケースもあります。そのため、借用書を作成し、借入の事実や返済条件などを明確にしておきましょう。
借用書に記載する主な項目
- 借主の氏名・住所・押印
- 貸主の氏名・住所・押印
- 借入金額
- 借入日
- 利息の有無・利率
- 返済期限
- 返済方法
また、相手との信頼関係が崩れないように、借用書に記載したとおりに返済することが重要です。
よくある質問
Q.申込履歴の情報登録や削除のタイミングはいつですか?
A.信用情報の登録や削除のタイミングは信用情報機関や加盟する金融機関によって異なります。
申込情報は、金融機関が信用情報機関へ照会した内容が登録され、一般的に6カ月程度保有されます。なお、情報の登録・更新時期は各機関や取引内容によって異なります。
Q.何社以上の申込で申込ブラックになりますか?
A.具体的な基準はありません。
6カ月間に何社以上に申込をすると審査に影響が出る、というような明確な基準はありません。融資の可否は、金融機関の総合的な判断によって決定されます。
Q.申込履歴の登録状況を確認する方法はありますか?
A.信用情報機関に信用情報の開示請求をおこなうことで確認できます。
開示された信用情報には、申込情報のほか、契約内容や返済状況などが登録されています。
もし、「自分が申込ブラックなのではないか」など、不安を抱えている場合は開示請求をしてみることも一つの方法です。申込ブラックに該当するか判断する方法はありませんが、信用情報を開示することで、自身の申込状況を確認できます。
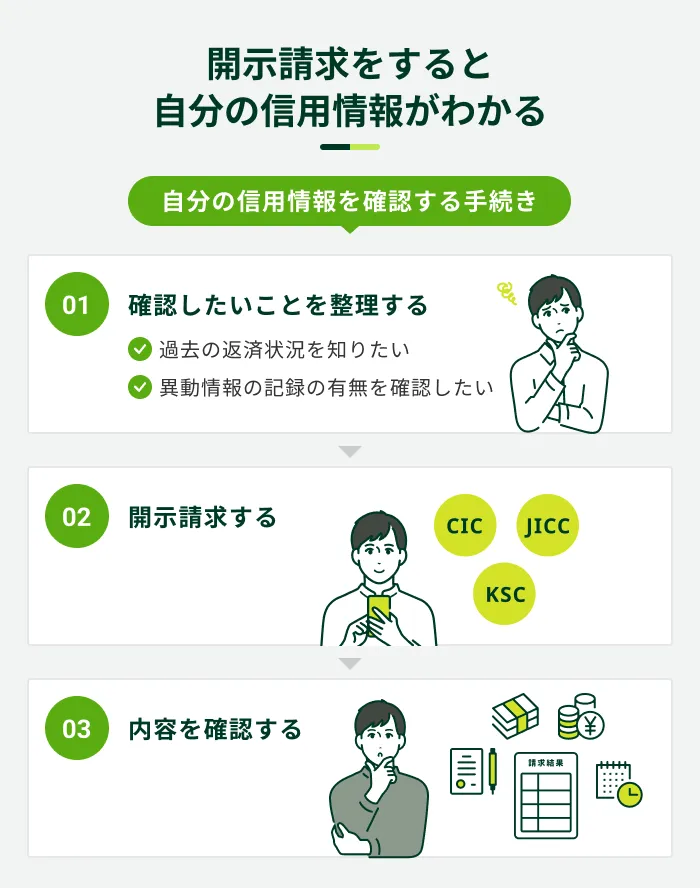
開示請求の方法や手数料は信用情報機関によって異なるため、詳しくは各信用情報機関の公式サイトでご確認ください。
Q.申込ブラックでないのに審査に落ちるのはどのようなケースですか?
A.カードローンの審査に通らない場合、以下のようにさまざまな理由が考えられます。
カードローンの審査に落ちる理由
- 安定した収入がない
- 信用情報に異動情報が登録されている
- 他社借入金額や件数が多い
- 在籍確認が取れない
申込情報だけでなく、借入状況や返済状況も信用情報機関を通じて確認される項目の一つです。たとえば、長期にわたる延滞の情報が登録されていると、審査に影響する可能性が高くなります。
また、在籍確認が取れない場合、審査が滞る原因となります。
- 在籍確認
-
申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。審査の一環であり、返済能力の確認はもちろん、本人確認のためにおこなわれます。
ただし、カードローンの審査基準は金融機関によって異なり、詳しい基準は公表されていません。

カードローンのご利用はSMBCモビットをご検討ください
短期間に複数社へ申込をした場合、「申込ブラック」と呼ばれる状態になり、審査に影響する可能性があります。
申込条件や借入・返済方法などはカードローンによって異なります。そのため、必要な金額や返済計画、利便性などを踏まえて複数社を比較し、自身に合ったカードローンへの申込を検討しましょう。
SMBCモビットでは、申込前に「お借入診断」を利用できます。年齢・年収・他社借入金額を入力すると、借入が可能かどうかを簡易的に診断できるため、ぜひ活用してください※。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
小林 恵
貸金業務取扱主任者 みんなのモビット担当
消費者金融などに適用される貸金業法では、融資の際に申込者の返済能力を調査することが義務付けられており、返済能力を超える貸付は禁止されています。さらに、返済能力の調査に際して、信用情報を利用することも定められています。