
お金の悩みを解消
公開日:
更新日:
他社借入があってもカードローンは借りられる?審査のポイントも解説
この記事の監修者
高橋 孝治
貸金業務取扱主任者有資格者・国会議員政策担当秘書有資格者・法学博士
みんなのモビット担当
貸金業務取扱主任者の資格を保有する金融領域に関しての専門家。専門知識を活かしマネーに関するあらゆる相談に対応。また、金融の資格に加え、行政書士や特定社労士の資格も保有し、「法学博士」取得の法学研究者でもある。多岐にわたる知見を活かしあらゆる法律を研究するなど活躍中。
この記事でわかること
- 他社借入があってもカードローンの審査に通過する可能性はある
- 借入の際は事前に計画を立て、返済が遅れないように管理する
- 審査に不安がある方は、申込前に借入診断を利用する方法もある
他社借入とは、申込先の金融機関以外からの借入を指す言葉です。
他社借入があっても、新たにカードローンで借入できる可能性はあります。
他社借入の件数や金額は審査項目の一つですが、融資の可否は総合的に判断されるため、他社借入があるからといって必ずしも審査に通らないわけではありません。
本記事では、カードローンの申込で「他社借入」に含まれる範囲や、他社借入がある状態で審査を受ける際のポイントを解説します。
審査に通過できなかった場合の対処法や、借入先が増える際の注意点もあわせて紹介します。
コラムの目次
他社借入とは
他社借入とは、申込先の金融機関以外からの借入を指す言葉です。
カードローンに申込をする際には、他社借入に関して申告を求められることがありますが、どこまでの借入を対象とするかは金融機関で異なります。
申込先以外の金融機関から借入中のものすべてを他社借入とすることもある一方で、申込先が貸金業者の場合、貸金業者以外からの借入は他社借入に含めないことが一般的です。
なお、貸金業者とは、貸金業登録を受け、貸金業法に基づいて貸金業を営んでいる業者のことです。
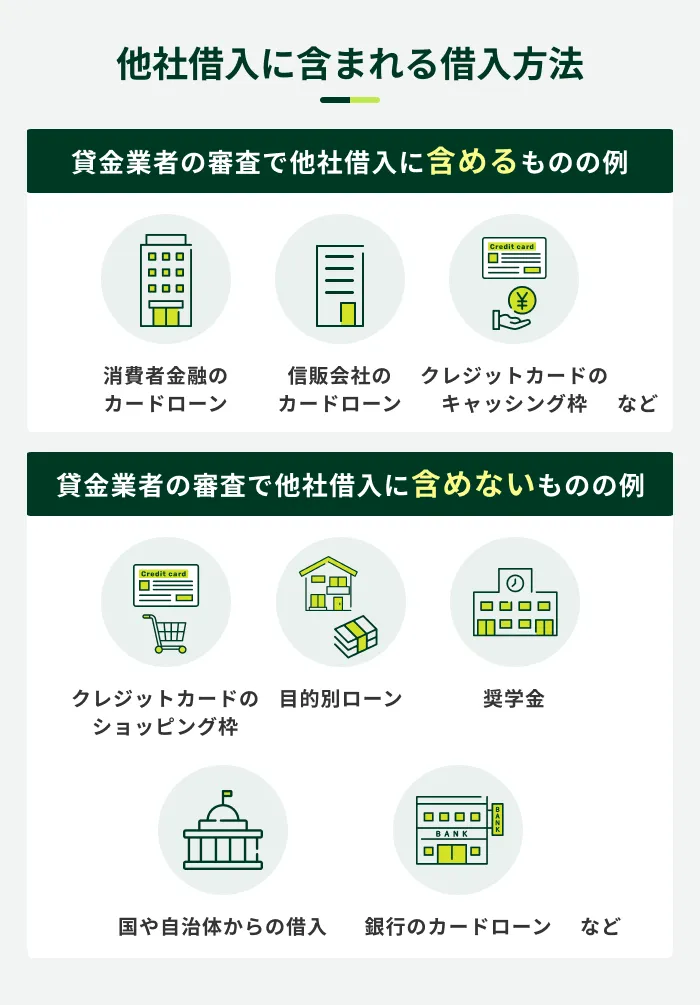
銀行のローンを他社借入に含めるかは金融機関によって異なる
銀行が扱うローンの借入を他社借入に含めて申告するかどうかは、金融機関によって異なります。
消費者金融などを含む貸金業者のカードローンでは、総量規制の対象となる借入を他社借入として申告することが多くあります。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の1つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
総量規制の対象となる借入の例
- 消費者金融のカードローン
- 信販会社のカードローン
- クレジットカードのキャッシング枠
申込フォームなどに銀行のカードローンや住宅ローン、自動車ローンなどは他社借入に含めない旨の記載がある場合は、記載内容に従って申告しましょう。
一方、銀行のカードローンに申込をする際には、ほかの銀行のカードローンや住宅ローンなどを他社借入に含める場合があります。
関連記事
クレジットカードのリボ払いは他社借入に含めないことが一般的
一般的に、クレジットカードのショッピング枠の利用残高は、他社借入に含める必要がありません。
主な理由として、ショッピング枠は、借入ではなく「立替払い」にあたることや、総量規制の対象外であることなどが挙げられます。
一方で、クレジットカードのキャッシング枠は、他社借入に含めて申告することが一般的です。
他社借入に含める借入と含めない借入の範囲はカードローンによって異なるため、判断に迷う場合は金融機関に問い合わせるなどして確認しましょう。
他社借入があってもカードローンで借りられる可能性はある
融資の可否は複数の要素から総合的に決まるため、他社借入があるからといって審査に通過できないとは限りません。
他社借入があっても、収入とのバランスを加味して無理なく返済できると認められれば、審査に通過する場合があります。

複数社から借入をしている人は少なくない
株式会社日本信用情報機構(JICC)によると、2026年6月末時点で、貸金業法の対象となる借入残高が登録されている方は約1,098万8,000人です。このうち、複数件の借入が登録されている方は約410万3,000人です※。
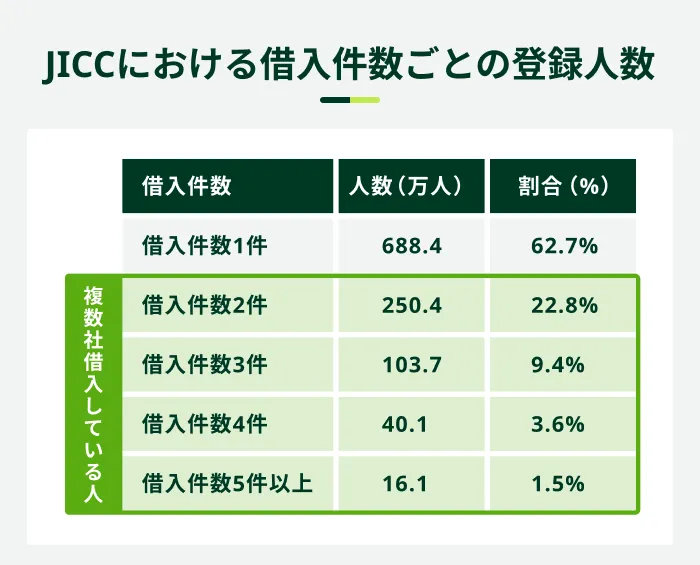
複数社から借入している方が一定数いることがわかります。
借入件数に上限は設けられていない
カードローンの借入件数に関して、「○件まで」といった法律上の規定はありません。
また、各金融機関はそれぞれ申込条件を定めていますが、借入件数に関する条件は設けられていないことが一般的です。
ただし、借入件数が多い場合は、返済状況や毎月の返済負担などを踏まえ、審査で慎重に判断される可能性があります。
借入総額は「総量規制」により年収の3分の1まで
カードローンの借入件数に法律上の規定はありませんが、貸金業者が貸付可能な金額には法律(貸金業法)による上限が設けられています。これを「総量規制」といいます。
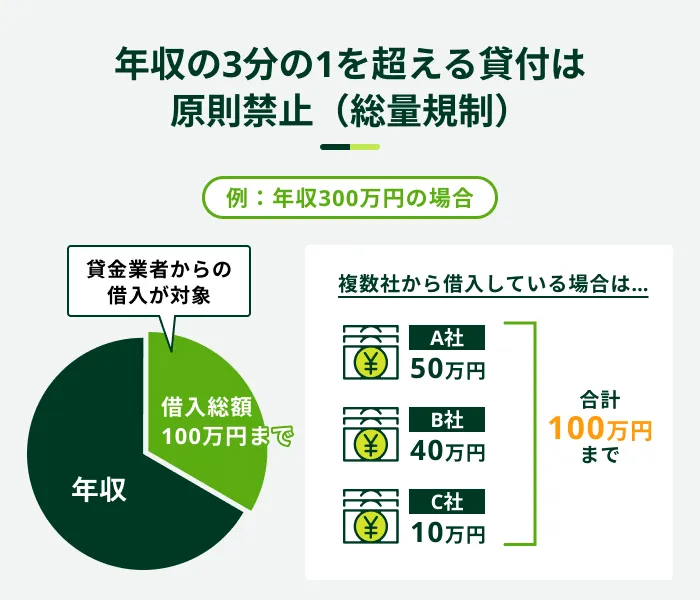
他社借入の金額が年収の3分の1を超えている場合は、原則として貸金業者のカードローンで新たな借入はできません。
なお、総量規制の対象となるのは貸金業者からの借入であり、銀行のカードローンは対象外です。

そのため、銀行のカードローンでは、借入金額に関する法律上の上限はありません。
ただし、銀行でも過剰貸付を防ぐために独自の基準を設けています。そのため、年収に対して他社借入の金額が多すぎると、新たな借入ができない可能性があります。
監修者コメント
高橋 孝治
貸金業務取扱主任者 みんなのモビット担当
年収の3分の1を超えるかどうかは、1社ではなく、貸金業者からの借入総額で判断されます。たとえば、年収300万円の方がカードローンで60万円、クレジットカードのキャッシング枠で50万円を借入しているとしましょう。この場合、借入総額は110万円であり、年収の3分の1を超えているため、原則として貸金業者から新たな借入はできません。
他社借入がある中で審査を受ける際のポイント
他社借入がある場合でも、審査の結果によっては、新たにカードローンを利用できる可能性があります。
他社借入がある状態で新たにカードローンへの申込を検討している場合は、以下のポイントを確認しましょう。
他社借入がある中で審査を受ける際のポイント
- 利用中の借入先で支払い遅れを起こさない
- 同時申込せず期間を空ける
- 収入証明書類を用意しておく
- 他社借入の件数や金額を正確に申告する
- 借入希望額は必要最低限にする
- 申込前に借入診断を利用する
利用中の借入先で支払い遅れを起こさない
他社借入がある状態で新たなカードローンへ申込する場合は、既存の借入先で支払い遅れを起こさないことが重要です。
CICでは、返済が61日以上遅れると、信用情報に「異動情報」が登録されます。
各金融機関は審査の過程で申込者の信用情報を照会するため、異動情報が登録されている場合は、審査結果に影響する可能性があります。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
なお、異動情報とは、長期間の支払い遅れや代位弁済、債務整理などの情報のことです。
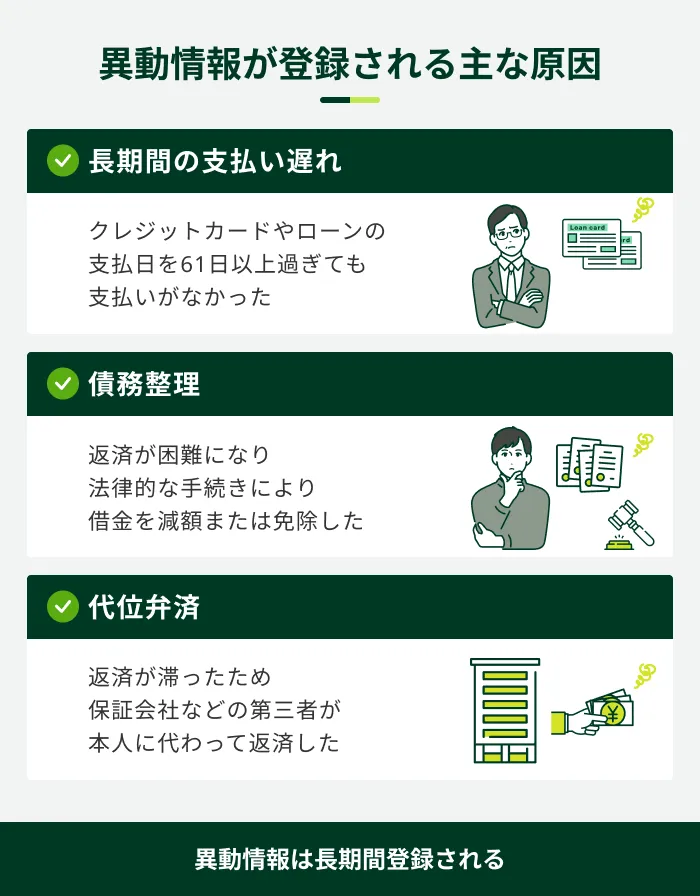
異動情報を含むクレジット情報は、CICでは契約期間中および契約終了後5年以内保有されます。支払い遅れには十分に注意しましょう。
同時申込せず期間を空ける
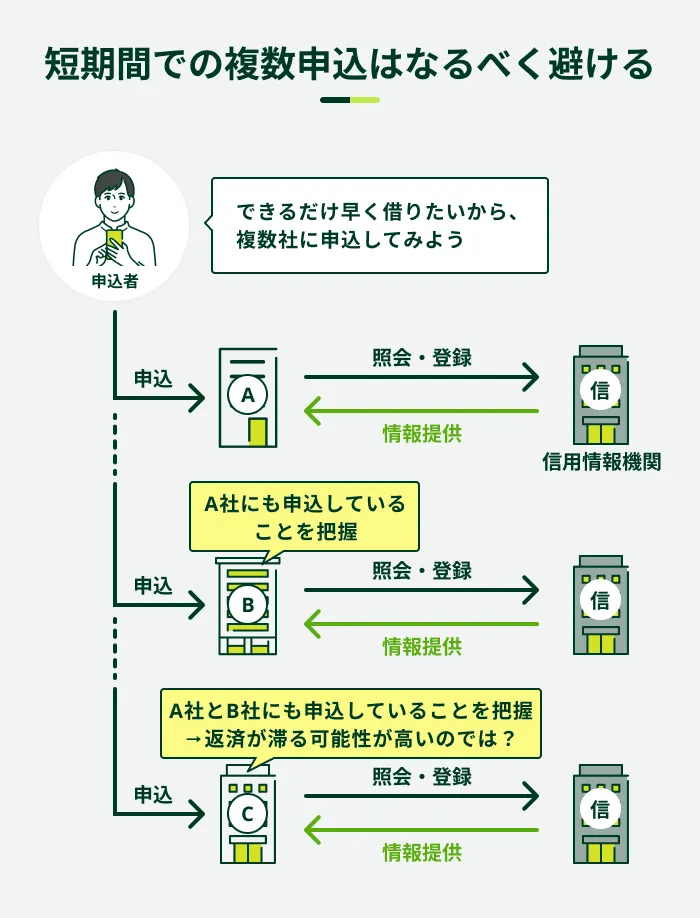
複数社への同時申込はなるべく避けましょう。短期間に複数社へ申込すると、返済能力を慎重に判断される可能性があるためです。
カードローンの申込履歴は、信用情報に6カ月間登録されます。審査に落ちてしまい、他社を検討する場合は、期間を空けて申込をすることが望ましいでしょう。
収入証明書類を用意しておく
申込先の貸金業者からの既存の借入残高と今回の借入希望額の合計が50万円を超える場合、またはほかの貸金業者からの借入残高も含めた合計が100万円を超える場合は、収入証明書類の提出が必要です。
収入証明書類として利用できるのは、主に以下のような書類です。
収入証明書類の例
- 源泉徴収票の写し
- 税額通知書の写し
- 所得証明書の写し
- 確定申告書の写し
- 給与明細書の写し(直近2カ月分)※
- 賞与支給のある方は、直近1年分の賞与明細を提出することで、より正確な年収に基づき審査を受けることができます
収入証明書類の提出が必要な場合に用意できないと、審査手続きを進められないことがあります。
また、借入希望額が50万円以下、かつ他社との合計が100万円以下でも、金融機関の判断で提出を求められる場合があります。案内に従い、不備なく書類を提出しましょう。
他社借入の件数や金額を正確に申告する
他社借入がある状態で新たにカードローンへ申込する際は、現在の借入件数と金額を正確に申告しましょう。
金融機関は、信用情報を照会することで申込者の借入状況を把握します。申告内容と信用情報に登録された借入状況に相違があると、審査が滞ったり、結果に影響したりする可能性があります。
単なる入力ミスでも、審査に影響する可能性があるため、既存の借入先の会員サイトなどで、正確な借入状況を把握しましょう。


借入希望額は必要最低限にする
カードローンに申込をする際は、必要最低限の借入希望額を申告しましょう。
借入希望額が高いほど、それに応じた返済能力が求められ、審査がより慎重におこなわれる可能性があります。
また、必要最低限の金額を借りることは、無理なく返済するうえでも重要です。
申込前に借入診断を利用する
他社借入があり審査に不安を感じる方は、申込前に借入診断を利用する方法もあります。
借入診断では、年齢、年収、他社借入金額などを入力すると、借入の可能性を簡易的に確認できます。
SMBCモビットでも「お借入診断」がご利用いただけます。住宅ローン、自動車ローン、銀行のカードローン、クレジットカードでのショッピングなどを除く他社借入の金額をご入力ください。
他社借入があって審査に落ちた場合の対処法
他社借入があっても、新たにカードローンでお金を借りられる可能性はあります。審査に通過できなかった場合は、以下の方法を検討しましょう。
他社借入があって審査に落ちた場合の対処法
- 自身の信用情報を照会する
- 既存の借入先へ利用限度額の増額を申請する
- クレジットカードでキャッシングする
- 複数社からの借入がある場合はおまとめローンも検討する
- 公的融資制度や生活サポート基金の利用も検討する
自身の信用情報を照会する
カードローンの審査に通らず、新たな借入ができない場合、信用情報機関に情報開示を請求し、自分自身の信用情報を照会するのも一つの方法です。
- 信用情報機関
-
個人の信用情報を収集・管理・提供する機関です。日本においては「株式会社 シー・アイ・シー(CIC)」「株式会社 日本信用情報機構(JICC)」「一般社団法人 全国銀行個人信用情報センター(KSC)」の3つが存在します。
開示の結果、信用情報に異動情報が登録されている場合は、それが原因で審査に落ちた可能性があります。
ほかのローンの審査にも影響する可能性があるため、金融機関からの借入以外の方法も検討しましょう。
信用情報の開示方法や手数料は、信用情報機関によって異なります。詳しい手続きは、各機関の公式サイトで確認しましょう。
既存の借入先へ利用限度額の増額を申請する

新たなカードローンの審査に通らない場合、既存の借入先に利用限度額の増額を申請する方法もあります。
- 利用限度額
-
借入契約において、利用できる上限金額のことを指します。利用限度額は、個人の収入や信用情報などに基づいて設定され、変動する場合もあります。利用限度額を超えて利用することはできませんので、注意が必要です。
契約後一定期間利用しており、支払い遅れがなければ、審査のうえ利用限度額を増やせる可能性があります。
また、利用限度額を増額すると、適用金利が下がる可能性もあります。利息制限法により、借入金額に応じて以下の上限金利が定められているためです。
| 借入金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
たとえば、同一の貸金業者から実際に借りている金額が100万円以上となる場合、利息制限法上の上限金利は年15.0%です。ただし、実際に適用される金利や増額後の金利は、契約内容や審査結果によって異なります。
そのため、新たな借入を申込する前に、既存の借入先へ利用限度額の増額を申請する方法も選択肢の一つです。
クレジットカードでキャッシングする

クレジットカードに利用可能なキャッシング枠が設定されていれば、新たにキャッシング枠を申請せずに借入できる場合があります。
キャッシング枠が付帯されていない場合は、改めて申請のうえ審査を受けましょう。
なお、クレジットカードのショッピング枠は総量規制の対象外ですが、キャッシング枠は対象となる点には注意が必要です。
また、クレジットカードによっては、ショッピング枠とキャッシング枠が総利用限度額の範囲内で設定されていることがあります。キャッシングを利用すると、ショッピングで利用できる金額が減る場合があるため、利用可能額を確認しましょう。

複数社からの借入がある場合はおまとめローンも検討する
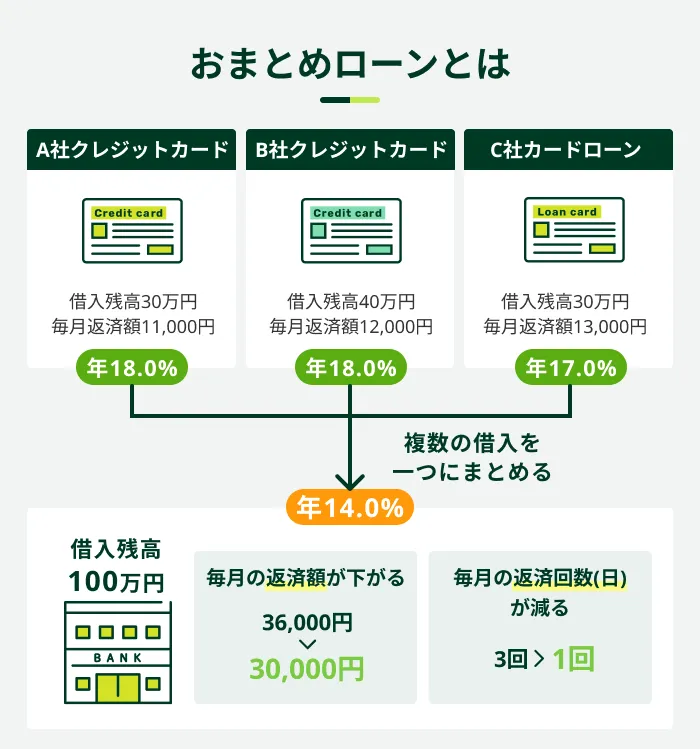
複数の金融機関から借入がある場合は、おまとめローンを利用する方法もあります。おまとめローンは、複数の借入を一つにまとめる金融商品です。
複数の借入をまとめることで適用金利が下がり、総返済額を抑えられる可能性があります。また、返済先や返済日が一つになるため、返済管理がしやすくなる点もメリットです。
一方、おまとめローンを利用して金利が下がっても、返済計画によっては総返済額が減らないケースもあります。そのため、利用前にシミュレーションすることが重要です。
なお、おまとめローンは返済専用の商品であり、原則として追加借入はできません。そのため、返済に専念しやすくなります。
SMBCモビットのカードローンでもおまとめローンが利用できる
SMBCモビットでは、複数の借入を一つにまとめる「おまとめローン」を提供しています。
適用金利が下がることで、利息負担や毎月の返済額が減る可能性があります。SMBCモビットのおまとめローンの貸付条件は以下のとおりです。
| 項目 | 貸付条件 |
|---|---|
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 返済方法 | 元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力、契約内容その他の事情にかんがみ、最長160回(13年4カ月) |
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
公的融資制度や生活サポート基金の利用も検討する
生活に困っている場合は、公的融資制度や生活サポート基金を利用するのも選択肢の一つです。
公的融資制度は、国や自治体が実施する融資制度で、低所得者や失業者などを対象としたさまざまな制度があります。制度ごとに細かく要件が決まっているため、該当するものがあるか調べてみましょう。
公的融資制度は、民間金融機関とは異なる基準で審査を実施するため、カードローンでの借入が難しい場合でも利用できる可能性があります。
| 主な制度 | 内容 |
|---|---|
| 生活福祉資金貸付制度 | 生活が困窮する世帯のさまざまなニーズに対応し、「総合支援金」「福祉資金」「教育支援資金」「不動産担保型生活資金」がある |
| 母子父子寡婦福祉資金貸付金 | 20歳未満の児童を扶養している配偶者のない世帯が生活費などを借入できる |
| 求職者支援資金制度 | 職業訓練受講給付金を受給しているものの、生活費が不足している求職者が借入できる |
一方、生活サポート基金は、生活困窮者の生活再建をサポートする一般社団法人です。生活を立て直すための相談や、借入を整理するための資金を借りられる「生活再生ローン」などを利用できる可能性があります。
こちらも公的融資制度同様に細かく利用条件が定められているので、まずは条件を満たしているか確認してみましょう。

他社借入がある中で新たにお金を借りる場合の注意点
他社借入がある状態でも新たにカードローンでお金を借りられる可能性はあります。ただし、借入先が増えると返済管理や返済負担に影響する場合があるため、注意が必要です。
無理のない返済を続けるために、以下の注意点を確認しましょう。
他社借入がある中で新たにお金を借りる場合の注意点
- 他社借入を含めた返済計画を立てる
- 返済管理を徹底する
- 闇金(ヤミ金)から借入しない
他社借入を含めた返済計画を立てる
新たなカードローンの利用を検討する際は、既存の借入も含めた返済シミュレーションをおこない、無理のない返済計画を立てることが重要です。
新たにカードローンを契約すると、急な支払いに対応しやすくなる一方で、借入残高が増えて返済負担が大きくなる可能性があります。
また、複数社から少額ずつ借りると、1社からまとめて借りる場合と比べて金利が高くなる傾向がある点にも注意が必要です。
返済管理を徹底する
複数社から借入すると、返済先や返済日が増え、管理が複雑になる場合があります。
以下のような対策をして、支払い遅れを起こさないように返済管理を徹底しましょう。
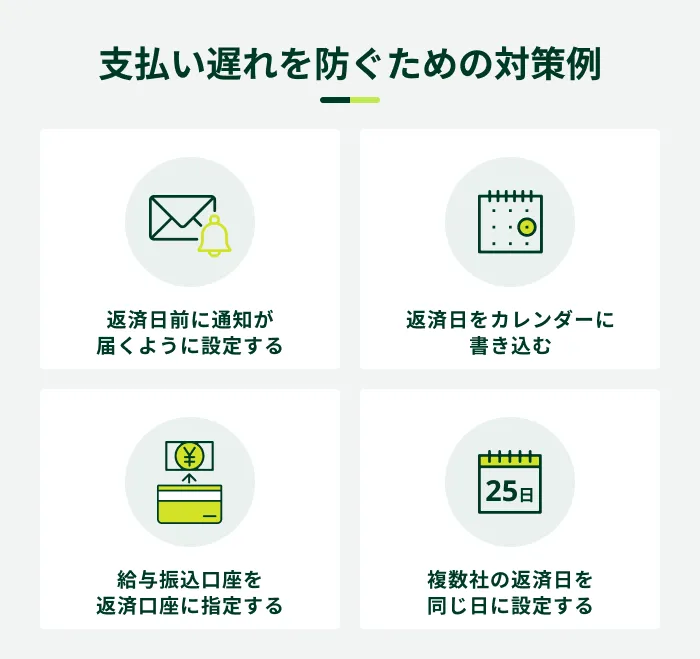
SMBCモビットでは、毎月の返済日を事前にメールでお知らせする「支払期日案内メール」が利用できます。返済日を忘れそうで心配な方は、ぜひご活用ください。
また、借入先が増えると、返済に伴うコストが増える可能性がある点にも注意が必要です。たとえば、複数の借入先でATM返済をおこなうと、借入先ごとに手数料が発生することがあります。
多くのカードローンでは、複数の借入・返済方法が用意されています。なるべく手数料がかからない方法を選びましょう。
闇金(ヤミ金)から借入しない
「誰でも借りられる」などと勧誘する業者は、ヤミ金の可能性があるため、利用は避けましょう。貸金業者には、申込者の返済能力を調査することが義務付けられています。
- ヤミ金
-
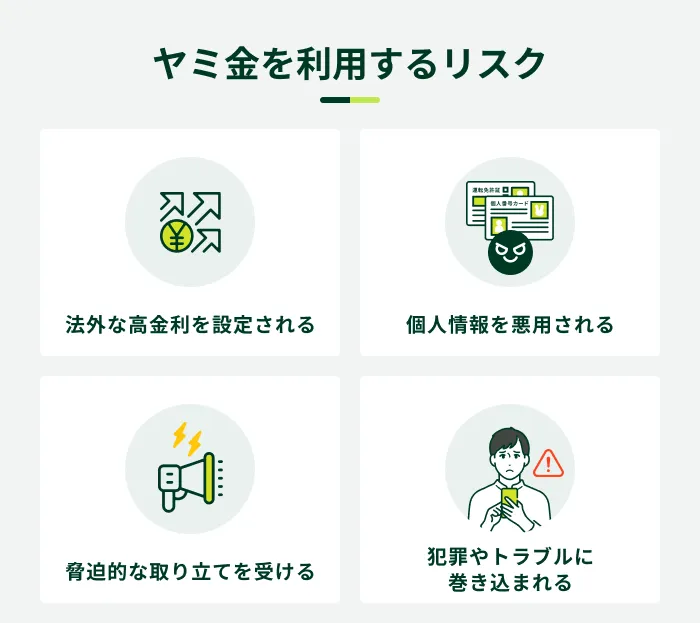
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
また、貸金業者が「審査なし」「誰でも借りられる」など、借入が容易であると誤認させる表示をすることは、貸金業法で禁止されています。
一度ヤミ金からお金を借りてしまうと、法外な金利を請求されたり、強引な取り立てや個人情報の悪用などの犯罪やトラブルに巻き込まれたりする危険性があります。
利用を検討している業者がヤミ金でないか確認するには、金融庁の「登録貸金業者情報検索入力ページ」で検索しましょう。
所在地や電話番号を入力して検索し、該当する貸金業者の登録情報を確認できない場合は、利用を避けてください。
よくある質問
Q.他社借入が複数あっても借入はできますか?
A.他社借入が複数あっても、カードローンで借入できる可能性はあります。
借入件数に関する法律上の上限はありません。ただし、融資の可否は、申込条件や返済能力などを踏まえて総合的に判断されます。
また、借入件数が増えると、その分返済負担も大きくなります。複数社から借入がある方は、状況に応じておまとめローンや公的融資制度の利用、公的窓口への相談も検討しましょう。
Q.お金を借りる際の審査で嘘の他社借入を申告するとどうなりますか?
A.審査が滞ったり、結果に影響したりする可能性があります。
各金融機関は、申込者の同意を得たうえで信用情報を照会し、申込者の借入状況を把握しています。
他社借入があり審査に不安を感じる方は、申込前に借入診断を利用する方法もあります。ただし、借入診断は簡易的な診断であり、実際の審査結果とは異なる場合があります。
Q.申込時には借入残高か利用限度額のどちらを申告すれば良いですか?
A.借入残高を申告することが一般的です。
- 借入残高
-
カードローンなどで借入した金額のうち、現時点でまだ返済していない借入金の総額のことです。今後、利息を含め、返済する必要がある残高のことを指します。
たとえば、A社の利用限度額が30万円で実際の借入残高が10万円の場合、他社借入の金額として申告するのは「10万円」となります。金融機関によって異なりますが、借入残高は会員サイトや公式スマホアプリなどで確認できます。
SMBCモビットは他社借入があっても申込が可能
他社借入がある方でも、新たにカードローンで借入できる可能性はあります。しかし、借入件数や金額が多すぎたり、異動情報が登録されていたりすると、審査に通過できない可能性があります。
また、借入先が増えると返済の負担が大きくなる可能性があるため、事前に返済シミュレーションを利用し、無理のない返済計画を立てることが重要です。
他社借入がある状態で新たにカードローンの利用を考えている方は、SMBCモビットの「お借入診断」で事前に確認する方法もあります。診断結果に「ご融資可能と思われます」と表示された場合、新たな借入ができる可能性があります※。
また、SMBCモビットでは、複数の返済方法から都合に応じて選べるほか、返済日をメールでお知らせする「支払期日案内メール」を用意しています。カードローンの計画的な返済に、選択肢の一つとしてご検討ください。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
高橋 孝治
貸金業務取扱主任者 みんなのモビット担当
クレジットカードのリボ払いは、利用残高に応じて、あらかじめ定められた金額や割合を毎月支払う方法です。カードローンのような現金の借入とは異なり、ショッピング利用代金を分割して支払う仕組みを指します。