

正しいお金の知識
公開日:
更新日:
おまとめローンとは?借り換えとの違いやデメリットを解説
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- おまとめローンで借入先を一つにまとめると返済管理が楽になる
- おまとめローンは原則として追加の借入はできない
- おまとめローンの審査では運転免許証などの本人確認書類が必要になる
おまとめローンとは、複数ある借入を一つにまとめる金融商品です。おまとめローンを利用することによって、金利や毎月の返済額が下がり、返済負担が軽減される可能性があります。
一方、おまとめローンの利用で金利が下がったとしても、総返済額が増えるケースもあるため、事前にシミュレーションをすることが大切です。
この記事では、おまとめローンの仕組みや借り換えとの違い、メリット・デメリットについて解説します。また、審査項目や利用する際の流れも紹介します。
コラムの目次
おまとめローンとは「複数ある借入をまとめるローン」のこと
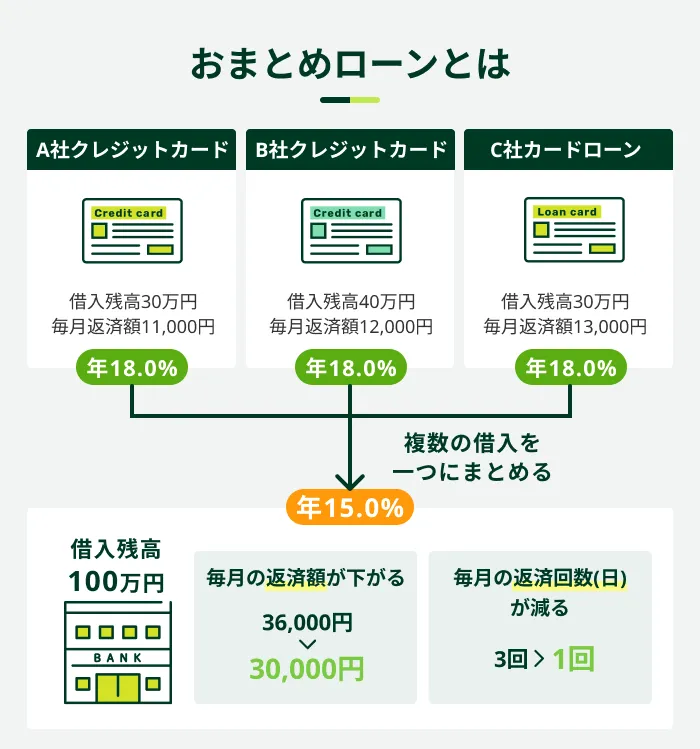
おまとめローンとは、複数ある借入を一つにまとめる金融商品を指します。たとえば、A社・B社・C社からお金を借りている場合に、D社のおまとめローンで3社からの借入を返済し、借入先を(D社)1社にまとめる仕組みです。
おまとめローンを利用することによって、複数ある借入先が一つになるため、返済計画が立てやすくなったり、利息の負担が軽減されたりする可能性があります。
おまとめローンと借り換えの違い
借り換えとは、現在契約している借入先から別の借入先に乗り換えることです。現在よりも金利が低いカードローンに借り換え、利息の負担を減らすことなどを目的に利用されます。
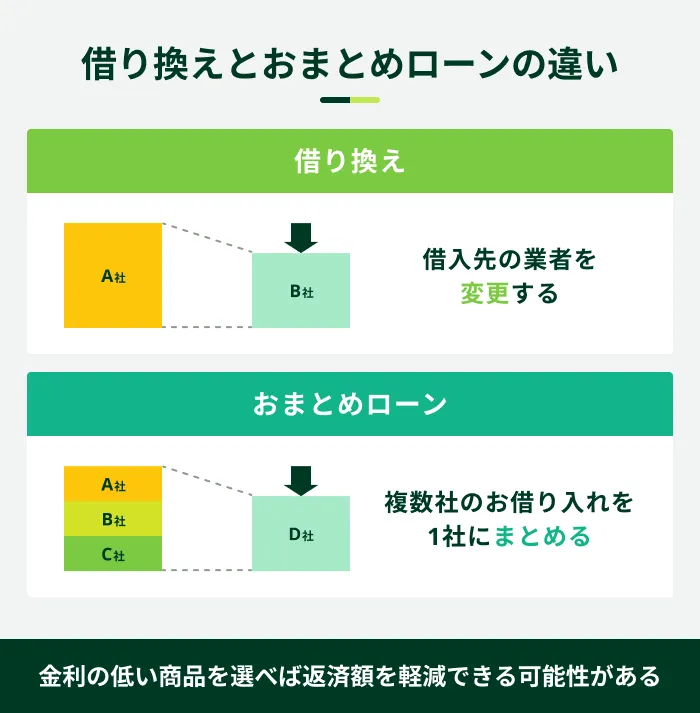
借り換えには、1社から1社への乗り換えだけでなく、複数社の借入を一つにまとめるケースも含まれます。つまり、おまとめローンは借り換えの一種といえるでしょう。
関連記事
SMBCモビットのおまとめローンについて
現時点で複数社からの借入があり、利息負担を軽減したいと考えている方は、SMBCモビットのおまとめローンをご検討ください。パソコンやスマートフォンから申込でき、WEBで手続きを進めることができます。
また、5日、15日、25日、末日のいずれかから返済期日を選べるため、計画的にご返済いただけます。SMBCモビットのおまとめローンの貸付条件は以下のとおりです。
| 項目 | 貸付条件 |
|---|---|
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 返済方法 | 元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力、契約内容その他の事情にかんがみ、 最長160回(13年4カ月) |
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
おまとめローンを利用した場合の返済シミュレーション
おまとめローンを利用した際の返済額や利息額を試算してみましょう。
一例として、A社・B社・C社から合計100万円を借りる場合と、3社からの借入をD社でまとめた場合のシミュレーションを紹介します。
| 借入残高 | 毎月の返済額 | 金利 | 返済回数 | 利息額 | 総返済額 | |
|---|---|---|---|---|---|---|
| A社 | 30万円 | 11,000円 | 年18.0% | 36回 | 88,683円 | 388,683円 |
| B社 | 40万円 | 12,000円 | 年18.0% | 47回 | 158,653円 | 558,653円 |
| C社 | 30万円 | 13,000円 | 年18.0% | 29回 | 70,993円 | 370,993円 |
| 合計 | 100万円 | 36,000円 | – | – | 318,329円 | 1,318,329円 |
| 借入残高 | 毎月の返済額 | 金利 | 返済回数 | 利息額 | 総返済額 | |
|---|---|---|---|---|---|---|
| D社 | 100万円 | 30,000円 | 年15.0% | 44回 | 301,674円 | 1,301,674円 |
- シミュレーションにおいて算出される結果は、参考値となります
上記のケースでは、3社からの借入をまとめることで、毎月の返済額を軽減できるうえに、総返済額も抑えられることがわかります。
ただし、上記はあくまで一例です。実際の利息額や総返済額は適用される金利や返済期間などによって異なります。
おまとめローンの4つのメリット
おまとめローンを利用すると、金利や返済期間の見直しができる可能性があります。おまとめローンを利用する主なメリットは、以下のとおりです。
おまとめローンの4つのメリット
- 総返済額を抑えられる可能性がある
- 毎月の返済額が軽減される可能性がある
- 総量規制が適用されない
- 返済管理がしやすくなる
総返済額を抑えられる可能性がある
おまとめローンを利用することで金利が下がり、総返済額を抑えられる可能性があります。
貸付の際の金利は、利息制限法によって以下のように定められています。
| 借入金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
たとえば、A社とB社からそれぞれ50万円ずつお金を借りている場合に適用される上限金利は年18.0%です。一方、おまとめローンを利用して1社から100万円を借りた場合、利息制限法上の上限金利は年15.0%です。
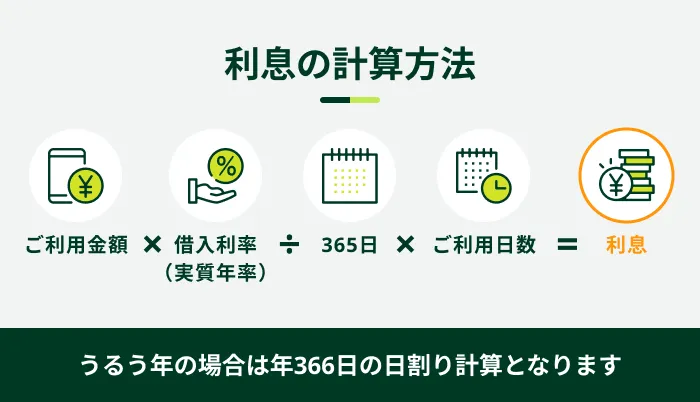
仮に、A社とB社から年18.0%で50万円ずつ借入しており、おまとめローンで金利が年15.0%に下がったとすると、1日あたりの利息は約493円から約411円に減少します。
なお、実際に適用される金利は審査結果によって異なります。
毎月の返済額が軽減される可能性がある
複数の借入をまとめることで、毎月の返済額を軽減できる可能性があります。毎月の返済額の設定方法は、金融機関ごとに異なるためです。
ただし、毎月の返済額が軽減できたとしても、返済回数や総返済額が増える可能性もあります。そのため、事前に返済シミュレーションをおこなうことが大切です。
総量規制が適用されない
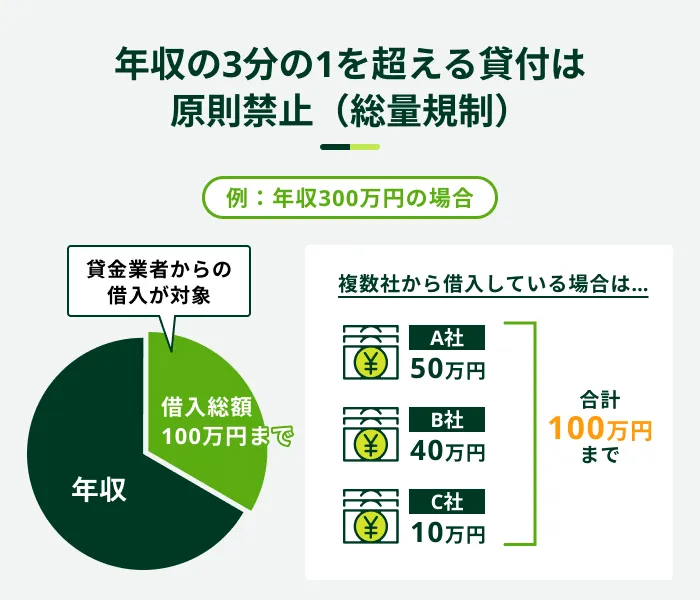
貸金業者が提供するおまとめローンは、一定の要件を満たす場合、総量規制の例外貸付に該当します。そのため、審査の結果、返済能力があると判断された場合には、年収の3分の1を超える借入が認められるケースもあります。
- 例外貸付
-
総量規制の基準を超えた借入が可能となる、顧客の利益の保護に支障を生じない貸付のことです。返済能力が認められる場合や緊急性が高い場合などに、例外的に総量規制を超えた借入が認められる場合があります。おまとめローンなどが該当します。
ただし、実際に借入できる金額は、審査結果によって異なります。
返済管理がしやすくなる
複数社からの借入を一つにまとめることで、返済管理がしやすくなるメリットもあります。
複数社から借入がある場合、それぞれ返済日や返済額が異なります。返済先が多い分、返済を忘れてしまうことがあるかもしれません。
おまとめローンで借入先が一つになると、返済日を管理しやすくなり、返済忘れのリスクを抑えられる可能性があります。
おまとめローンの3つのデメリット
おまとめローンは、返済負担を減らしたい場合に有効な選択肢の一つですが、必ずしもまとめたほうが良いとは限りません。おまとめローンを利用するデメリットは以下のとおりです。
おまとめローンのデメリット
- 追加の借入ができない
- 総返済額が減るとは限らない
- 審査に通らない可能性がある
追加の借入ができない
おまとめローンは一度借入をすると、追加の借入は原則としてできません。
通常のカードローンやクレジットカードのキャッシングは、契約中であれば利用限度額内で繰り返し利用できます。そのため、必要なときに必要な金額を借りることが可能です。
一方、おまとめローンは返済専用の商品であり、借入後は返済のみをおこないます。追加の借入は原則としてできませんが、返済に専念しやすく、返済計画を立てやすい点はメリットといえます。
総返済額が減るとは限らない
おまとめローンを利用すると、毎月の返済額をこれまでより抑えられる場合があります。
しかし、毎月の返済額だけに注目すると、返済期間が長期化し利息の負担が大きくなることで、結果として総返済額が増える可能性があります。
そのため、あらかじめ返済シミュレーションをおこない、無理なく返済できるか確認したうえで利用しましょう。
審査に通らない可能性がある
おまとめローンの利用にあたっては、申込時に審査がおこなわれます。
おまとめローンは複数社の借入をまとめるため、借入金額が高額になる場合があります。審査では、収入や他社借入状況などをもとに、返済能力が総合的に判断されます。
そのため、審査結果によっては利用できない場合があります。

おまとめローンの審査で重視される項目
おまとめローンの審査基準は、ほかのローンと同様に公開されていません。
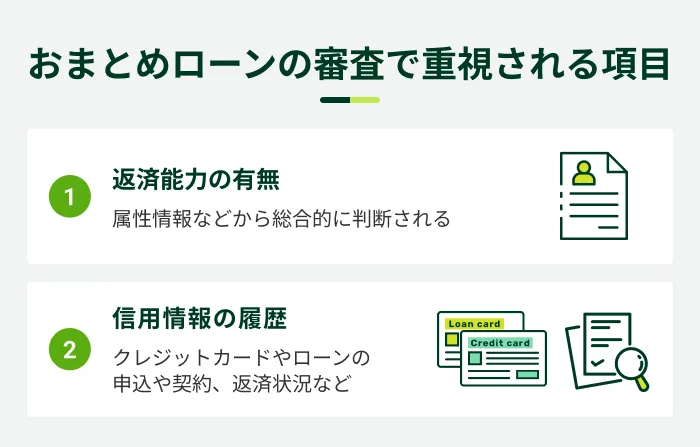
審査では、申込者の返済能力や信用情報などが総合的に確認されます。主な確認項目は、以下のとおりです。
返済能力の有無
おまとめローンの審査では、以下のような情報をもとに、返済能力が総合的に判断されます。
返済能力の有無を判断する情報の例
- 勤務先情報
- 住居情報
- 収入状況
- 家族状況
- 他社借入状況
他社借入状況も、返済能力を判断するための項目の一つです。おまとめローンは総量規制の対象外ですが、金融機関は返済能力の範囲で融資をおこなうため、年収に対して借入が多すぎると、審査に通過できない可能性があります。
信用情報の履歴
おまとめローンの審査では、信用情報が確認されます。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
信用情報に異動情報が登録されていると、審査に通ることが難しくなる場合があります。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
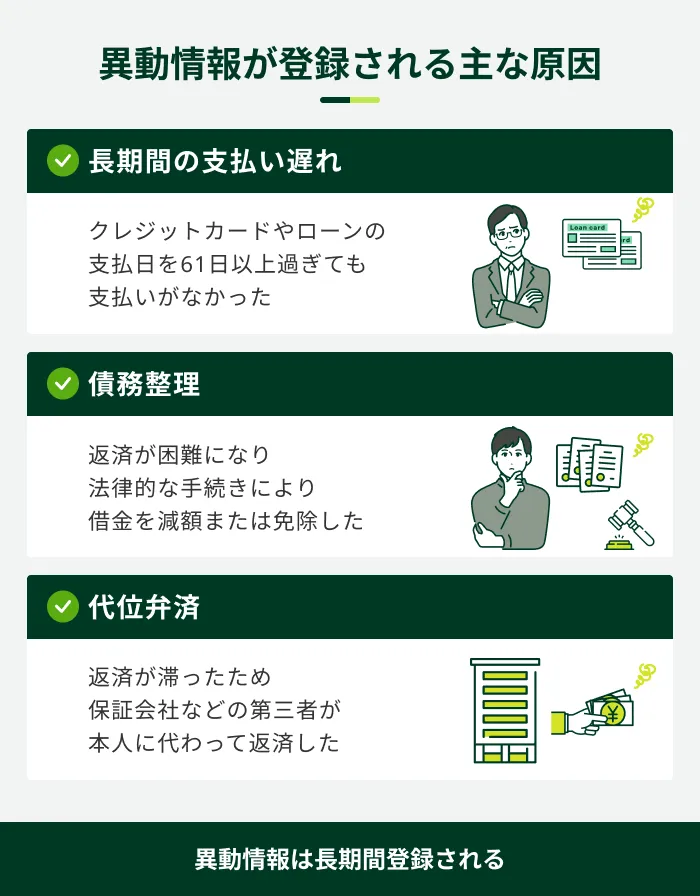
また、現在利用中のローンで支払いの遅れがある場合は、審査に通りにくくなる可能性があります。支払い遅れを解消したうえで申込を検討しましょう。
おまとめローンを利用する際の流れ
おまとめローンを利用する際の一般的な流れは、以下のとおりです。
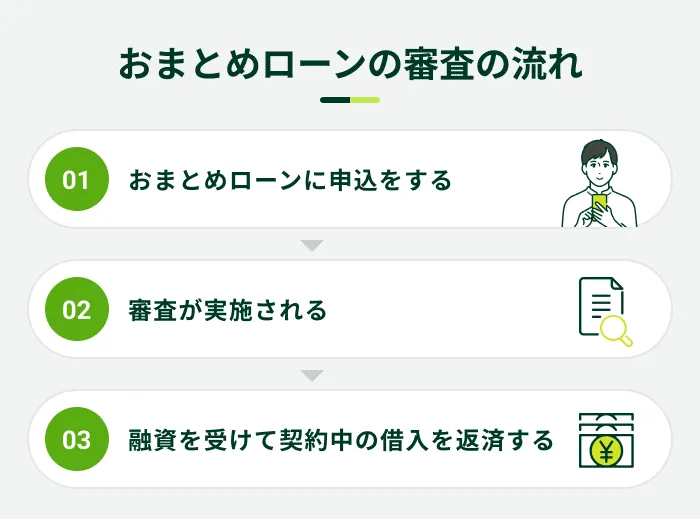
金融機関によって異なりますが、一般的にはWEBからおまとめローンに申込します。審査に通過した後、契約手続きへ進む流れです。
おまとめローンの中には、契約までの手続きをWEB上で完結できる場合もあります。契約後の融資方法には大きく分けて以下の2つがあり、金融機関ごとに異なります。
おまとめローンで融資を受ける方法
- 口座に借入金が振り込まれ、ご自身で契約中の借入を返済する
- 金融機関が直接借入先に振り込んでくれる
実際の流れは、各金融機関の公式サイトなどで確認しましょう。
おまとめローンの必要書類
おまとめローンでは、主に本人確認書類や収入証明書類の提出を求められます。
SMBCモビットの場合、主に以下の書類が提出できます。
| 本人確認書類 | ・運転免許証(運転経歴証明書) ・マイナンバーカード ・パスポート(2020年2月4日より前に申請されたもの) |
| 収入証明書類 | ・源泉徴収票の写し ・税額通知書の写し ・所得証明書の写し ・確定申告書の写し ・給与明細書の写し(直近2カ月分)※ |
- 賞与支給のある方は、直近1年分の賞与明細書を提出することで、より正確な年収に基づき審査を受けることができます
本人確認書類と現住所が異なる場合など、追加で書類が必要なケースもあるため、詳しくは金融機関にご確認ください。

おまとめローンの審査時間
おまとめローンの審査時間は、金融機関や商品によって異なります。商品によっては最短即日融資に対応しているものもあります。
一方で、土日祝日に審査を実施していない場合や契約までに口座開設が必要な場合もあります。審査に時間がかかることを想定し、なるべく余裕をもって申込をおこないましょう。
おまとめローンの選び方
おまとめローンで借入をまとめたからといって、必ずしも返済負担が軽くなるとは限りません。返済の負担を軽減するためには、おまとめローンの選び方も重要です。
おまとめローンを選ぶ際は、主に以下の点を確認しましょう。
おまとめローンを選ぶ際のポイント
- 金利や毎月の返済額がどう変わるか
- 現在の借入がおまとめローンの対象になっているか
- 返済しやすいか
金利や毎月の返済額がどう変わるか
おまとめローンは、主に金利を下げて利息の負担を軽減したい、または毎月の返済額を見直したい場合に利用されるローン商品です。
おまとめローンの契約前に、金利や毎月の返済額がどのように変わるか、利息額や総返済額も含めて返済シミュレーションで試算し、無理のない返済計画かを確認しましょう。
現在の借入がおまとめローンの対象になっているか
まとめられる借入の種類は、金融機関によって異なります。
たとえば、カードローンとクレジットカードのキャッシング枠がおまとめローンの対象となっている場合、リボ払い(クレジットカードのショッピング枠)はまとめられない可能性があります。
おまとめローンを選ぶ際は、契約中の借入が対象であるかどうかを確認しましょう。
返済しやすいか
返済のしやすさも重要な項目の一つです。具体的には、以下のようなポイントに着目して選ぶと良いでしょう。
主なポイント
- 公式スマホアプリやWEBで借入残高や利息額などを確認できるか
- ご自身に合った返済方法を選べるか
- 自宅近くのATMが利用できるか
- 手数料無料の返済方法があるか
返済の利便性が高ければ、計画的な返済がしやすく、返済遅れの防止や早期完済につながります。
よくある質問
Q.おまとめローンで完済したほかのローンは解約しなければいけませんか?
A.金融機関によっては、おまとめローンで完済したローンの契約を解約する必要があります。
また、完済証明書や解約証明書の提出を求められる場合があります。
Q.審査に通りやすいおまとめローンはありますか?
A.審査の基準は非公開のため、審査の通りやすさは比較できません。
金融機関ごとに審査基準が定められており、その内容は公表されていません。そのため、おまとめローンの審査の通りやすさを金融機関ごとに比較することは難しいのが実情です。
Q.消費者金融と銀行のおまとめローンの違いはありますか?
A.消費者金融と銀行のおまとめローンには、それぞれ特徴があります。
消費者金融のおまとめローンには、最短即日融資に対応している商品もあります。一方、銀行のおまとめローンは、土日祝日を挟む場合や契約までに口座開設が必要な場合など、手続きに時間がかかることがあります。
ただし、審査時間や融資までの期間は商品や申込状況によって異なります。融資までの早さを重視する場合は、各商品の審査時間や申込条件を確認して申込をしましょう。
また、消費者金融のおまとめローンは銀行と比べて上限金利が高めに設定されている傾向があります。
Q.おまとめローンはいくらまで借入できますか?
A.おまとめローンで借入できる金額は、審査によって決まります。
また、借入可能額や資金使途は商品によって異なり、おまとめの対象となる借入残高の合計額までと定められている場合があります。たとえば、A社・B社・C社から合計100万円を借りている場合、おまとめローンの借入金額は100万円が上限となり、その範囲内で審査によって決定されます。
Q.カードローンを「おまとめ」目的で利用することはできますか?
A.一般的なカードローンも、「おまとめ」目的で利用できることがあります。
カードローンは原則として資金使途が自由の商品が多いものの、利用条件は金融機関や商品によって異なるため、申込前に確認しましょう。
一般的なカードローンで借入をまとめる場合、利用限度額の範囲内であれば追加の借入ができる場合があります。
ただし、おまとめローンと同様に審査が実施されます。
おまとめローンの利用はSMBCモビットをご検討ください
おまとめローンとは、複数ある債務を一つにまとめる金融商品です。おまとめローンを利用することによって、金利や毎月の返済額が下がる可能性があります。また、債務がまとまり、返済計画を立てやすくなる点もメリットです。
「複数の借入を一つにまとめたい」「返済管理が大変」などと感じている方は、SMBCモビットのおまとめローンをご検討ください。消費者金融のカードローンやクレジットカードのキャッシング枠をまとめられる可能性があります。
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
返済先が一つになると、複数の借入先への返済手続きをおこなう必要がなくなるため、返済にかかる手間や負担を軽減できる可能性があります。また、会員専用サービスや公式スマホアプリのログイン情報なども一つにまとめられます。