
賢くお金を借りる
公開日:
更新日:
100万円を借りる方法は?最短即日・審査なしの方法や注意点も解説
この記事の監修者
荒井 美亜
貸金業務取扱主任者、2級FP技能士、税理士科目合格者、日商簿記1級、全経簿記能力検定上級
みんなのモビット担当
立教大学経済学部卒、立教大学大学院経済学研究科修了(会計学修士)。出版社、Webマーケティングの会社に従事する中で様々な金融関連の資格を取得。クレジットカードやファクタリングの知識も持ち合わせ、お客様からマネー相談を受けた経験も多数。
この記事でわかること
- 100万円を借りる方法には目的別ローンやフリーローンなどがある
- 最短即日で借りたい場合はカードローンも選択肢の一つ
- 金融機関から100万円を借りる場合は収入証明書類が必要になる
100万円を借りる方法は複数あり、金利や借入までの時間などが異なるため、状況に合った方法を選ぶことが大切です。
ただし、誰でも借りられるわけではなく、申込条件を満たしたうえで審査に通過する必要があります。
記事では、100万円を最短即日や審査なしで借りる方法、利息を抑えて100万円を借りるポイントについて紹介します。
カードローンで100万円を借りる際の注意点も解説しているので、借入を検討している方は参考にしてください。
コラムの目次
金融機関から100万円を借りる方法
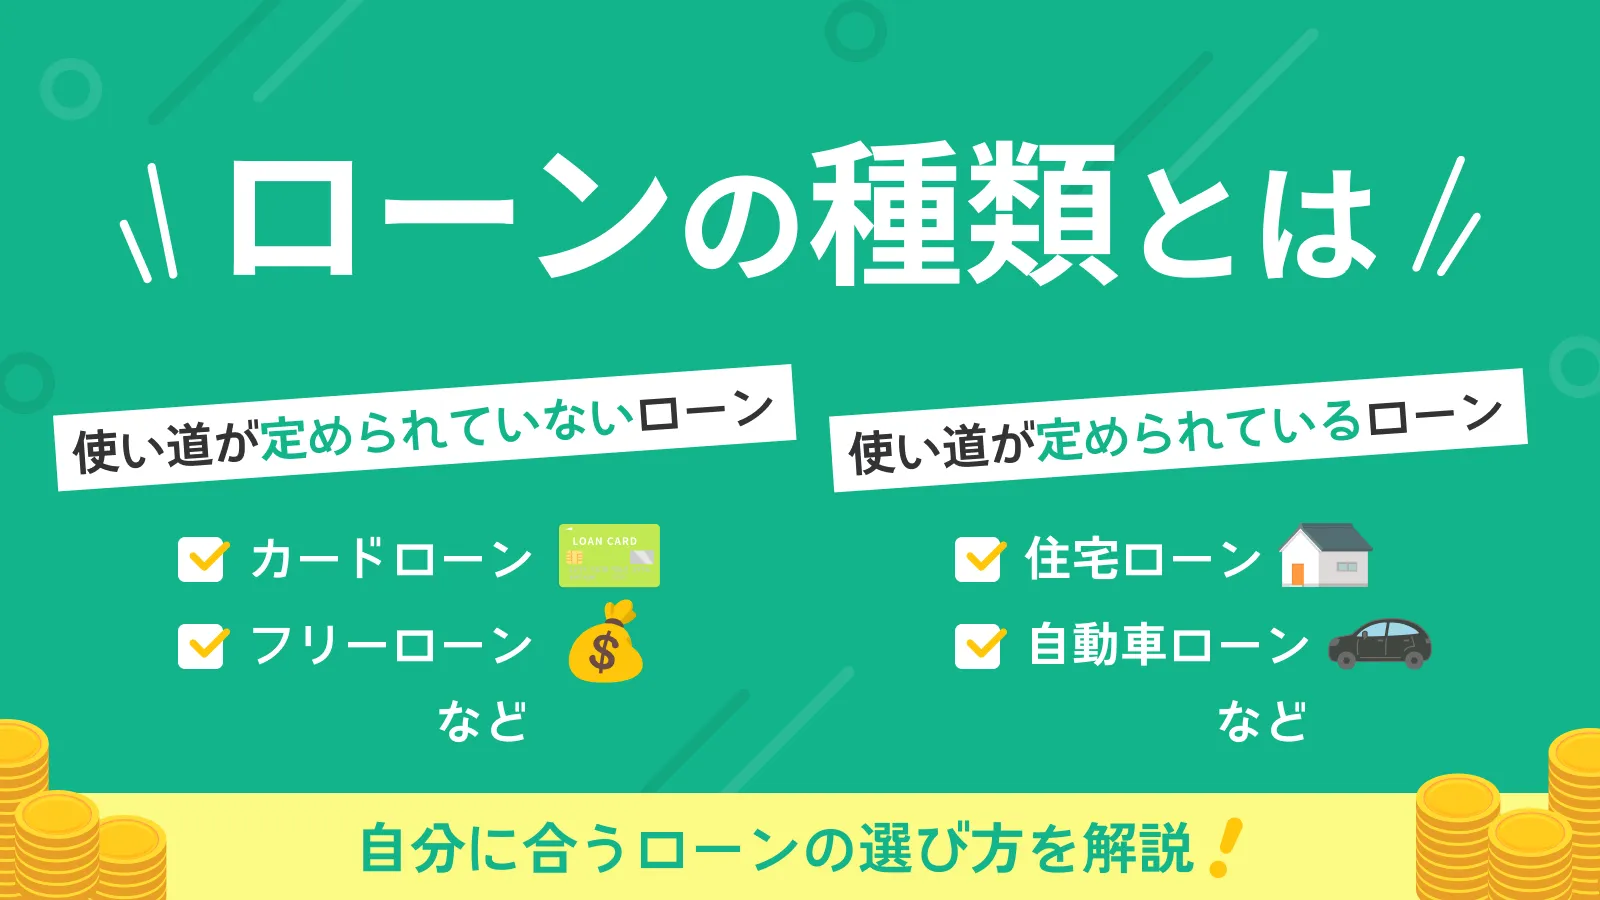
金融機関から100万円を借りる主な方法は以下のとおりです。利息負担の大きさや利便性は方法により異なるため、自分の状況に合ったものを選択しましょう。
金融機関から100万円を借りる方法
- カードローン
- フリーローン
- 目的別ローン
- ビジネスローン
関連記事
カードローン
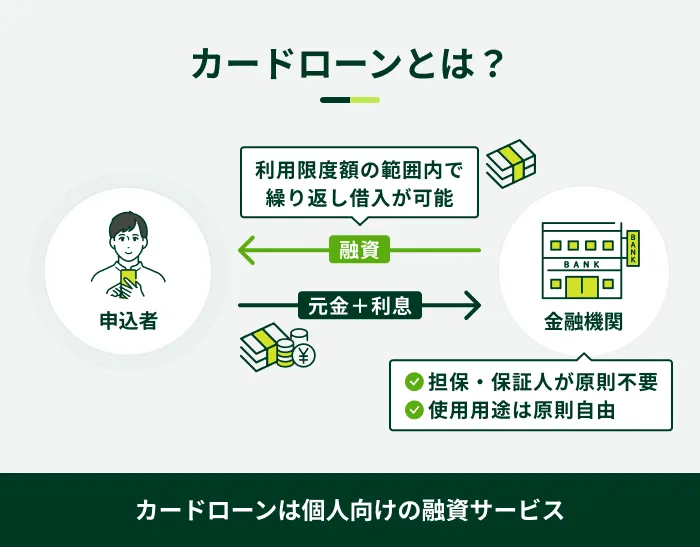
カードローンは、消費者金融や銀行などの金融機関で利用できる個人融資サービスです。
一度契約すれば、審査で決定された利用限度額の範囲内で繰り返し借入ができます。
- 利用限度額
-
借入契約において、利用できる上限金額のことを指します。利用限度額は、個人の収入や信用情報などに基づいて設定され、変動する場合もあります。利用限度額を超えて利用することはできませんので、注意が必要です。
カードを使ったATMでの借入や、銀行口座に直接振り込まれる振込キャッシングなど、借入の方法も豊富です。
- 振込キャッシング
-
「振込融資」とも呼ばれ、銀行口座への振込を依頼してカードレスでお金を借りる方法です。 WEB上や電話で依頼をするため、借入時に手間がかからない点が大きな特徴です。
一方、カードローンはほかのローンと比べて金利が高い傾向があります。100万円などまとまった金額の借入では、利息の負担が大きくなりやすいため、事前に無理のない返済計画を立てることが大切です。
フリーローン
フリーローンとは、主に銀行が提供している個人融資のサービスで、原則として担保や保証人が必要ありません。
原則として使用用途に制限がなく、事業性資金やギャンブル目的以外のさまざまな用途に利用できます。
フリーローンの金利は年2.0~14.5%程度に設定されており、カードローンよりも低い場合があります。
ただし、フリーローンは契約時に一度だけ融資を受ける仕組みのため、カードローンのように利用限度額の範囲内で繰り返し借入することはできません。
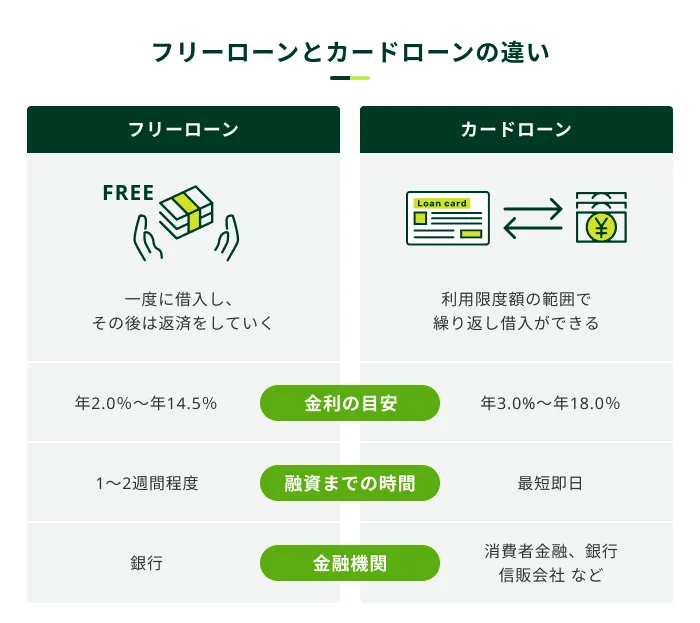
さらに、一般的に審査には1~2週間程度かかるため、利用の際は早めに各金融機関へ相談しましょう。

目的別ローン
目的別ローンは使用用途が決まっているローンのことです。カードローンやフリーローンと比べて、金利が低い傾向があります。
代表的な目的別ローンと、それぞれの金利の目安は以下のとおりです。
| 目的別ローン | 金利の一般的な目安 |
|---|---|
| 住宅ローン | 年1.0~1.7%程度(変動金利の場合) |
| カーローン | 銀行系:年1.0~4.5%程度 ディーラー系:年4.0~5.0%程度 |
| リフォームローン | 年2.0~6.0%程度 |
| 教育ローン | 年2.5~5.0%程度 |
| 医療ローン | 年2.5~7.5%程度 |
| ブライダルローン | 年5.0~13.0%程度 |
購入する商品およびサービスによっては100万円を借入できる場合もあるため、使用用途に合う目的別ローンがあるか調べてみると良いでしょう。
ただし、借入金を定められた使用用途以外に利用した場合は規約違反となり、一括返済を求められる可能性がある点には注意が必要です。
ビジネスローン
ビジネスローンとは、使用用途が事業性資金に限定されている目的別ローンです。銀行系のビジネスローンの上限金利は年15.0%程度に設定されています。
- ビジネスローン
-
法人や個人事業主が事業資金を借りるためのローン商品です。総量規制の対象外で銀行融資等と比べると融資スピードが速いなどの特徴があります。
事業性資金であれば、設備資金や運転資金など幅広く利用できる点が特徴です。一方、事業性資金ではない個人的な目的で借入金を利用した場合は規約違反となり、それ以降利用できなくなる可能性があります。
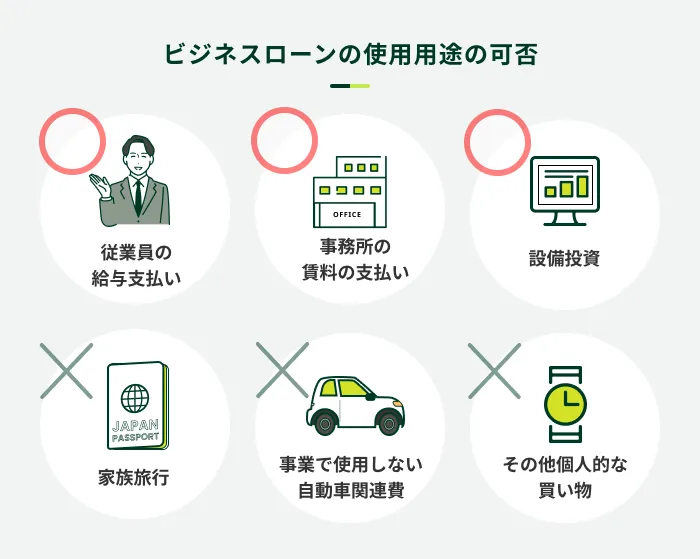
また、ビジネスローンを利用できるのは個人事業主もしくは法人の代表者に限られます。申込時点で開業していない、もしくは法人を設立していない場合は、基本的に利用できません。
即日に100万円を借りるなら消費者金融のカードローンが有効
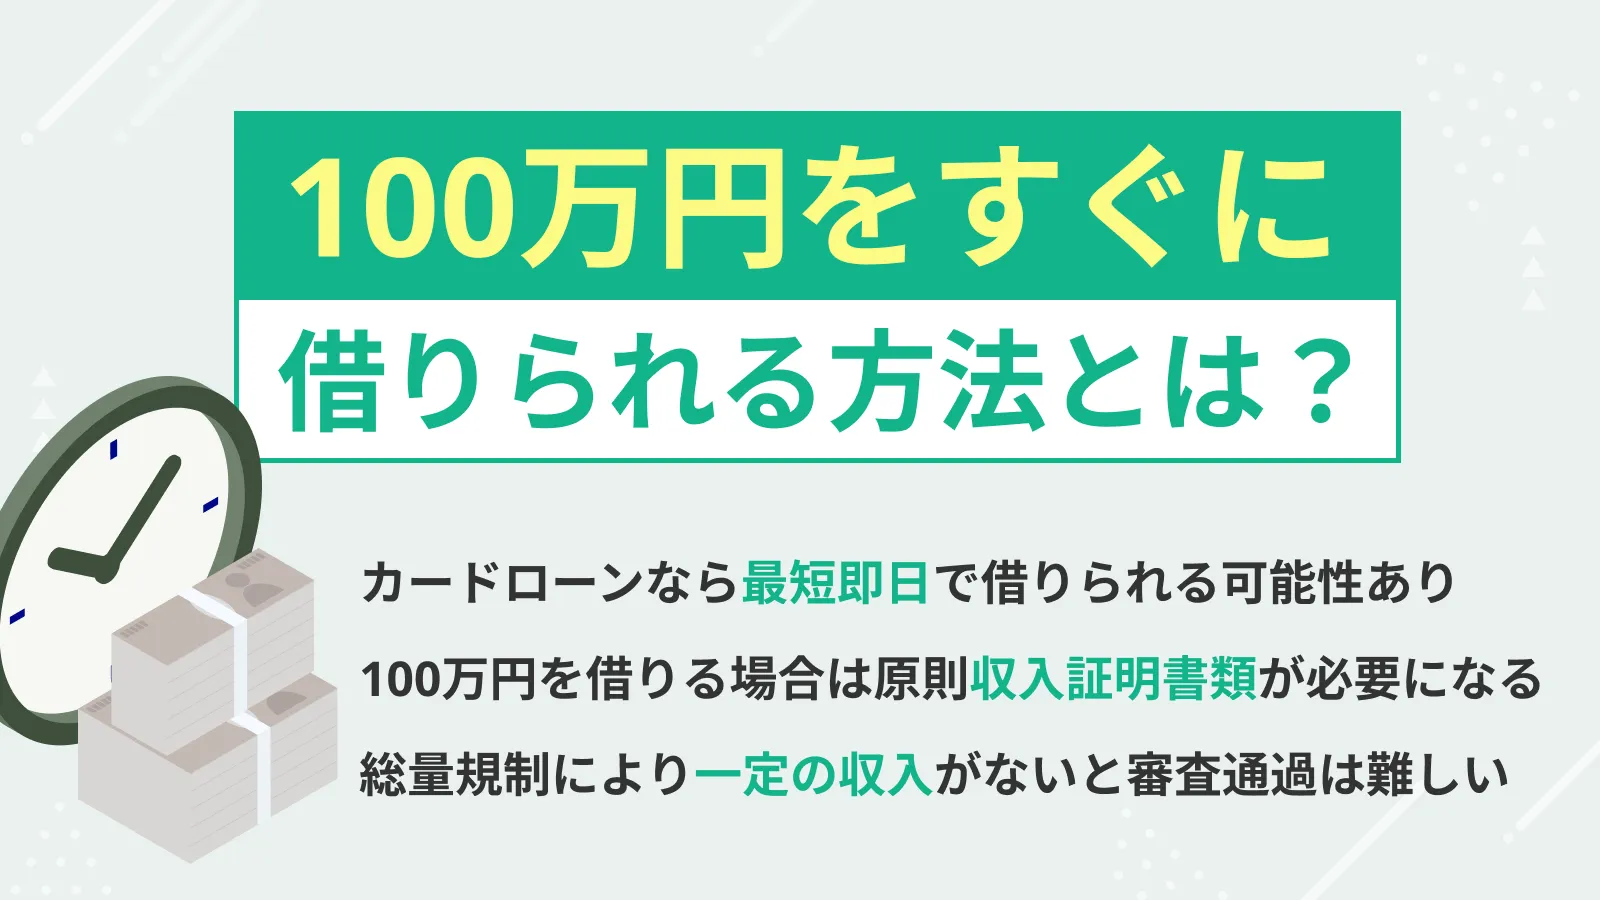
最短即日で100万円を借りたい場合、消費者金融のカードローンが選択肢の一つとなります。
自分の目的や使い方にカードローンが適しているか判断できるよう、そのほかのメリットについても理解しておきましょう。
消費者金融のカードローンのメリット
- 申込から最短数十分~数時間程度で借入できる
- 原則として使用用途が自由
- 入会金や年会費が原則としてかからない
- 担保や保証人なしで利用できる
申込から最短数十分~数時間程度で借入できる
消費者金融のカードローンは、申込から最短数十分~数時間程度で借入できる可能性があります。
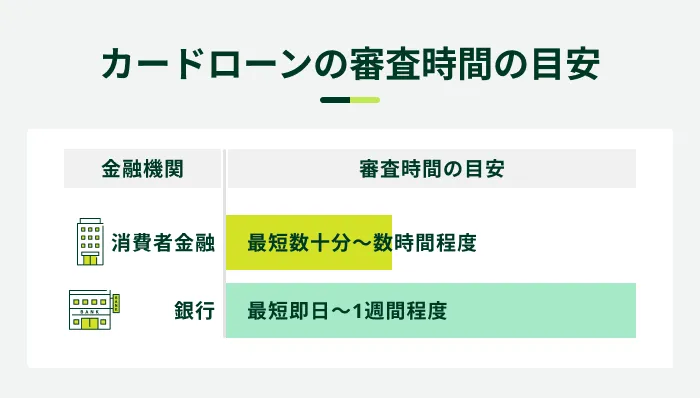
また、大手消費者金融は基本的にスマホATM取引に対応しており、カードがなくても借入ができます。ただし、利用できるのは一部のATMに限られるため、事前に確認しておきましょう。
- スマホATM取引
-
サービス対象のATMにて、カードの代わりにスマートフォンを利用して、現金の出金や入金(借入や返済)をおこなえるサービスを言います。SMBCモビットでは、セブン銀行ATMとローソン銀行ATMにてSMBCモビット公式スマホアプリを利用します。
SMBCモビットは申込から最短15分で融資が可能
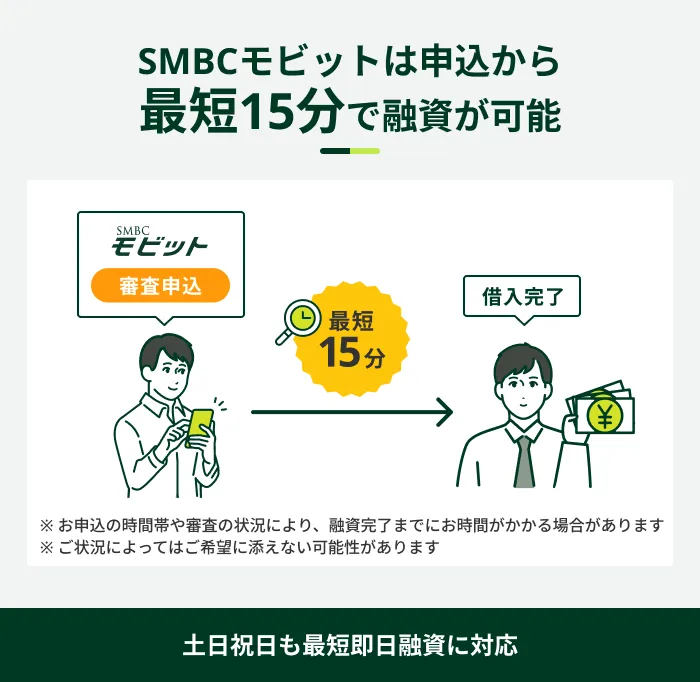
SMBCモビットは申込から最短15分で融資が可能です※。原則として24時間申込ができ、土日・祝日も審査に対応しています。
契約後はカードレスでスムーズに借入できるので、選択肢の一つとしてSMBCモビットの利用をご検討ください。
SMBCモビットをご利用された方の感想
30代 アルバイト・パート
50代 アルバイト・パート
- SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
原則として使用用途が自由
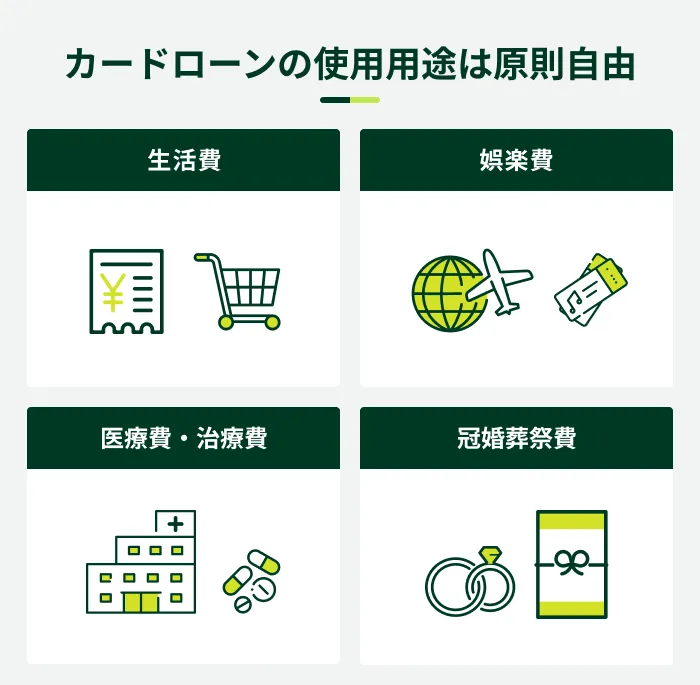
カードローンは原則として使用用途に制限がなく、生活費や冠婚葬祭費などさまざまな目的で利用できます。
そのため、100万円を複数の用途に使いたい場合でも選択肢の一つになります。
ただし、一般的に事業性資金やギャンブルを目的とした利用は認められていないため、あらかじめ各商品の使用用途を確認しましょう。規約違反が明らかになれば、カードローンが利用停止となる可能性もあります。
入会金や年会費が原則としてかからない
カードローンは原則として入会金や年会費がかからないので、必要になるときに備えて契約を済ませておく方法もあります。契約しても、借入をしなければ利息は発生しません。
また、一度契約すれば借入するごとに審査を受ける必要がなく、利用限度額の範囲内で繰り返し借入ができます。
担保や保証人なしで借入できる
カードローンは住宅ローンなどの借入とは異なり、基本的に担保や保証人は必要ありません。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
手続きに必要な書類の種類が少ない傾向があり、必要なタイミングで申込をしやすい点が特徴です。
カードローンで100万円を借りるための条件
カードローンで100万円を借りるには、主に以下の3つの条件を満たす必要があります。
カードローンで100万円を借りるための条件
- 申込条件を満たしている
- 総量規制に抵触していない
- 信用情報に異動情報が登録されていない
申込条件を満たしている
カードローンを提供している各金融機関は、年齢や収入などに関する申込条件を定めています。一般的な申込条件は以下のとおりです。
カードローンの一般的な申込条件
- 年齢条件を満たしている
- 安定した定期収入がある
- 保証会社による保証を受けられる(銀行のカードローンの場合)
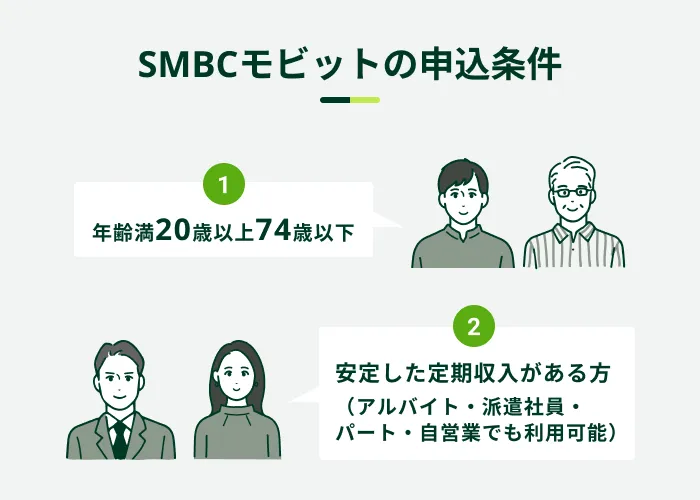
一般的に、年齢の下限は満18歳~20歳、上限は65歳~74歳程度に設定されています。
また、カードローンに限らず、金融機関からお金を借りるには「安定した定期収入」が必要です。そのため、収入のない方は基本的に申込ができません。
申込条件はローンの種類や金融機関によって異なるため、申込前に確認しましょう。
SMBCモビットでは、以下の条件を満たす方であれば申込が可能です。
総量規制に抵触していない
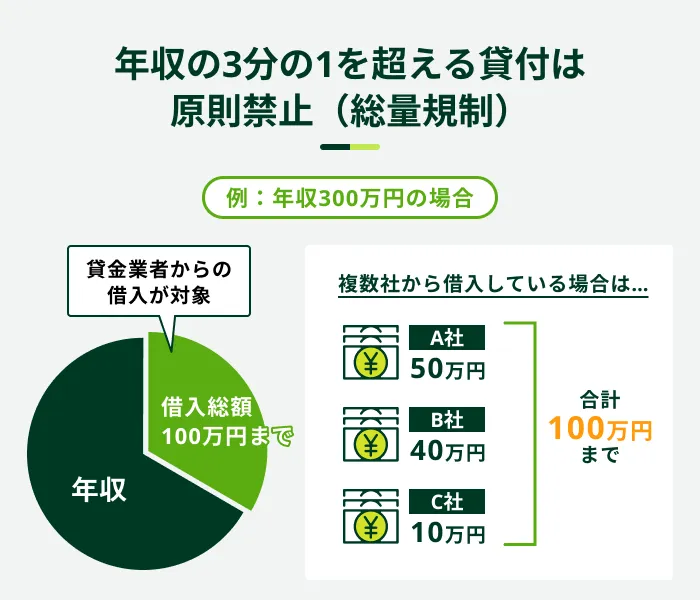
消費者金融のカードローンは貸金業法の総量規制の対象であるため、原則として年収の3分の1を超える借入ができません。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の一つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
つまり、100万円を借りるためには最低でも300万円の年収が必要になります。
なお、すでに他社金融機関から借入をしている方は、現状の借入金額を含めた借入総額が年収の3分の1以内でなければなりません。
また、総量規制に抵触していなくても、必ず100万円を借入できるとは限りません。実際の利用限度額は、申込者の情報を総合的に判断したうえで審査によって決定されます。
信用情報に異動情報が登録されていない
信用情報機関に異動情報が登録されている方は、カードローンの審査に通過することが難しくなります。
- 信用情報
-
クレジットカードやローンの申込、利用状況等に関する情報を指します。金融機関や信用情報機関によって管理され、貸付審査や信用評価に利用されます。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
異動情報が登録される主な原因は以下のとおりです。
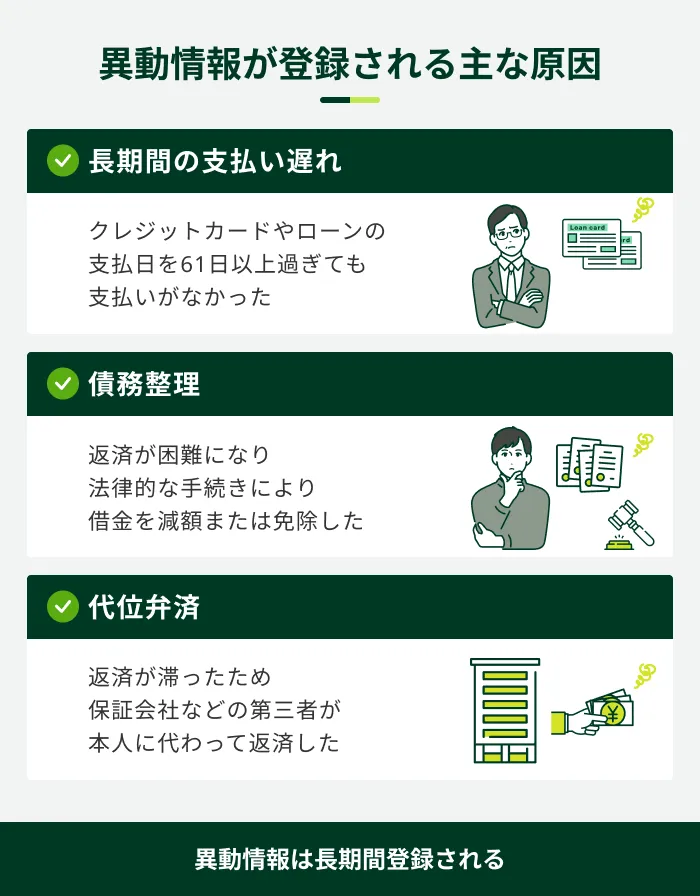
異動情報は完済後、一定期間は信用情報に登録されます。該当する方は、期間が経過するまでカードローンの申込を控えるようにしましょう。
また、異動情報が登録されていなくても、既存の借入先で支払い遅れがあると、審査結果に影響が出る可能性があります。
自分の信用情報が知りたい方は、開示手数料を支払うことで信用情報機関に開示請求ができます。
- 信用情報機関
-
個人の信用情報を収集・管理・提供する機関です。日本においては「株式会社 シー・アイ・シー(CIC)」「株式会社 日本信用情報機構(JICC)」「一般社団法人 全国銀行個人信用情報センター(KSC)」の3つが存在します。
カードローンで100万円を借りるまでの手順
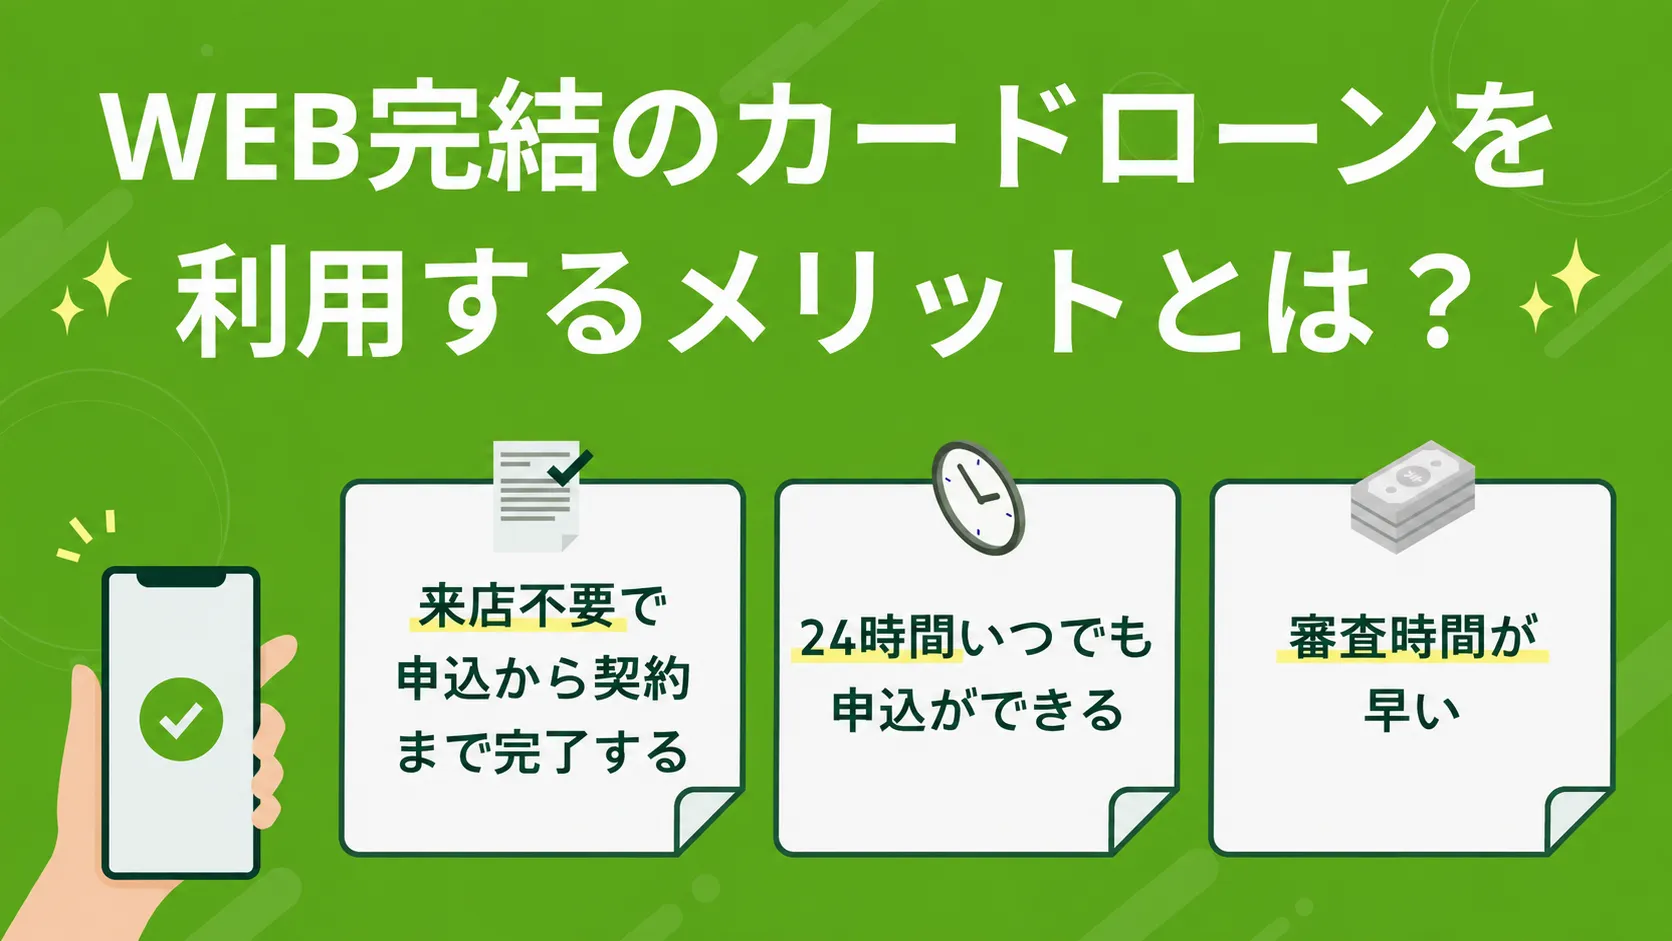
消費者金融のカードローンは複数の申込方法がありますが、WEB申込であれば原則として24時間手続きが可能です。
SMBCモビットでWEB申込する場合を例に、カードローンで100万円を借りる流れを確認しておきましょう。
- WEBから申込をする
- 必要書類を提出する
- 審査結果を確認して契約する
- 会員専用サービス「Myモビ」や公式スマホアプリで借入をする
WEBから申込をする
WEB申込はSMBCモビットの公式サイトからおこないます。画面の案内に従って、以下の個人情報を入力してください。
入力が必要な個人情報
- 氏名
- 生年月日
- 住所
- 電話番号
- 勤務先
- 年収 など
入力した情報に誤りがあると審査がスムーズに進まないこともあるため、送信前に入力内容をよく確認しましょう。
必要書類を提出する
個人情報を入力したあとは、WEB上に必要書類をアップロードします。
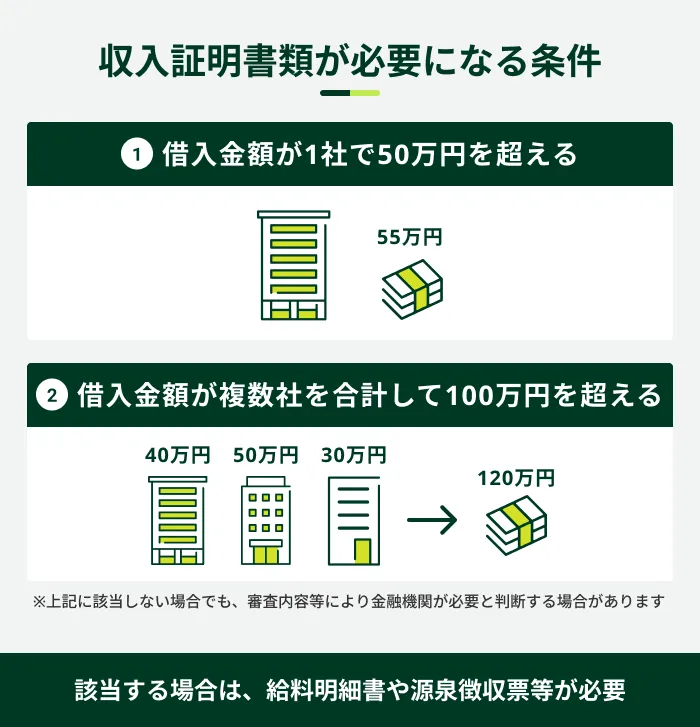
SMBCモビットに限らず、貸金業者から100万円を借りる場合は、本人確認書類に加えて収入証明書類を提出する必要があります。
貸金業法に基づき、貸金業者1社から50万円を超える借入をする場合、または他社を含めた借入総額が100万円を超える場合は、収入証明書類の提出が義務付けられているためです。
SMBCモビットで受付可能な本人確認書類と収入証明書類は以下のとおりです。
| 書類の種類 | SMBCモビットで受付可能な書類 |
|---|---|
| 本人確認書類 | ・運転免許証(運転経歴証明書) ・マイナンバーカード ・パスポート(2020年2月4日より前に申請されたもの) など |
| 収入証明書類 | ・源泉徴収票の写し ・税額通知書の写し ・所得証明書の写し ・確定申告書の写し ・給与明細書の写し(直近2カ月分)※ |
- 賞与支給のある方は、直近1年分の賞与明細書を提出することで、より正確な年収に基づき審査を受けることができます


審査結果を確認して契約する
必要書類の提出後、所定の審査を実施し、メールまたは電話にて結果をお送りします。
メールで審査結果が通知された場合は、メール内のURLからログインし、契約内容を確認のうえ契約手続き(会員登録)を進めてください。
会員専用サービス「Myモビ」や公式スマホアプリで借入をする
契約が完了すると、必要なタイミングで借入できます。
SMBCモビットでは、以下の4つから借入方法を選択できます。
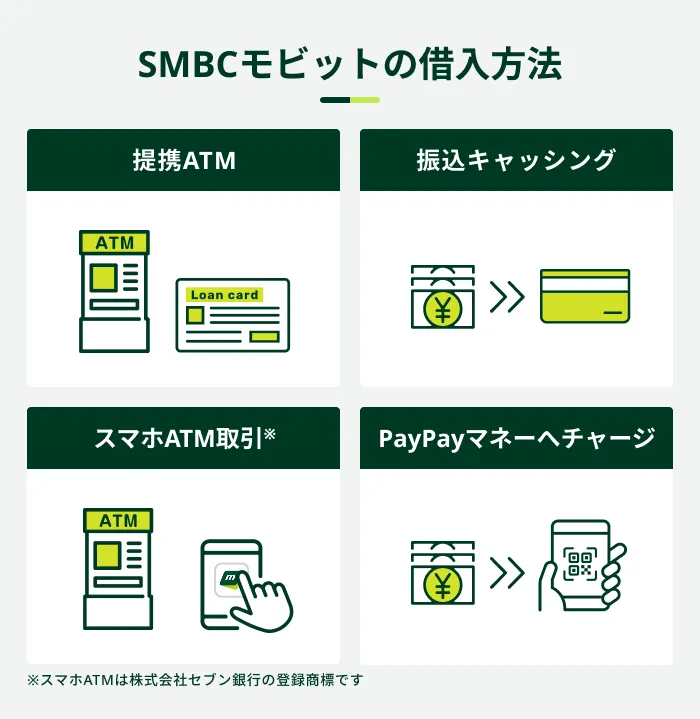
振込キャッシングでは、会員専用サービス「Myモビ」やSMBCモビット公式スマホアプリで手続きすることで、登録した銀行口座に最短3分で入金可能です※。
また、公式スマホアプリとコンビニATMを利用してカードレスで借入する「スマホATM取引」や、PayPay マネーへ直接チャージする「PayPayマネーへチャージ」にも対応しています。
- 口座への入金が完了する日時は金融機関により異なります
カードローンで100万円を借入した場合の返済額・利息シミュレーション
カードローンで借入をすると、毎月一定の金額を返済することになります。事前に返済額や利息負担のシミュレーションをしておくことが大切です。
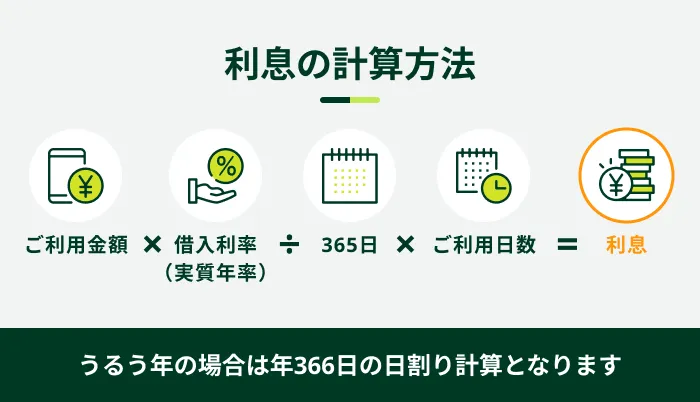
100万円以上を借入する場合、利息制限法によって定められた年15.0%を上限に、審査で適用金利を決定します。
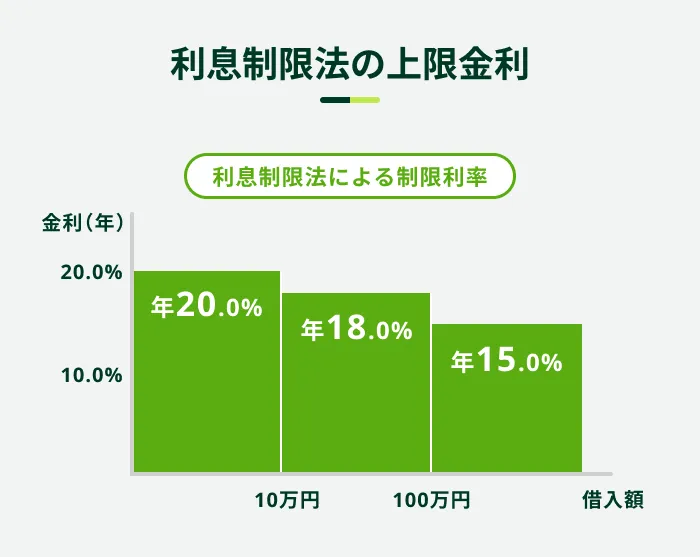
以下は、金利年15.0%で100万円を借りたケースを例に、毎月の返済額と総返済額を返済回数ごとに試算したものです。
| 返済回数 | 毎月の返済額 | 利息額 | 総返済額 |
|---|---|---|---|
| 24回払い | 48,486円 | 163,668円 | 1,163,668円 |
| 36回払い | 34,665円 | 247,934円 | 1,247,934円 |
| 48回払い | 27,830円 | 335,856円 | 1,335,856円 |
- シミュレーションにおいて算出される結果は、参考値となります
同じ金利でも、返済期間が長くなるほど総返済額が大きくなることがわかります。
カードローンで100万円を借りる際は無理なく、できる限り短期間で完済できるように返済計画を立てましょう。
SMBCモビットは事前に返済シミュレーションをしたうえで申込できる
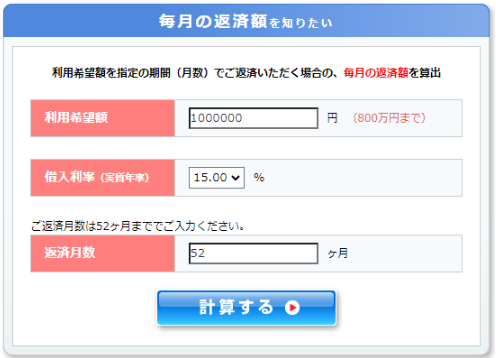
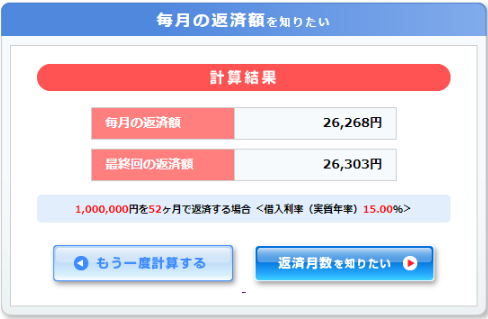
SMBCモビットでは、公式サイトの「返済シミュレーション」で申込前に返済額と返済期間をシミュレーションできます。
毎月の返済額が知りたい場合は利用希望額と返済月数、返済期間が知りたい場合は利用希望額と毎月の返済額を入力してください。
利息を抑えて100万円を借りるコツ
金融機関で100万円を借りる場合、「利息負担が大きくなるのでは」と不安な方もいるかもしれません。
そのような方は、利息負担を抑えて100万円を借りられる、以下の2つの方法を検討してみてください。
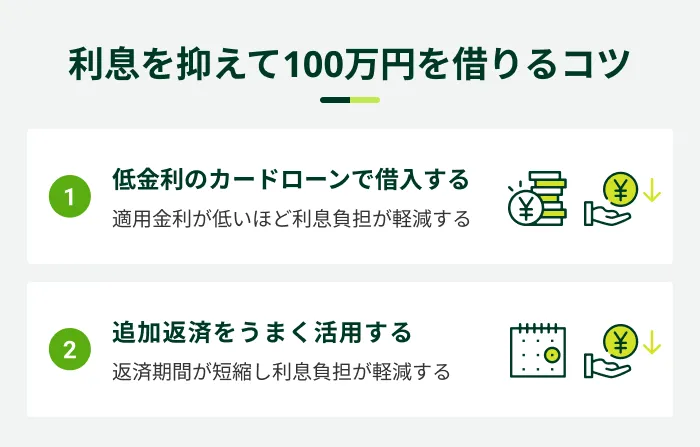
低金利のカードローンで借入する
カードローンの利息を抑えるには、できる限り低金利のカードローンを選ぶことがポイントです。
たとえば、銀行のカードローンには、消費者金融のカードローンよりも金利の上限が低めに設定されている商品があり、利息負担を軽減できる可能性があります。ただし、実際の適用金利は審査によって決定されます。
また、銀行のカードローンは最短即日融資に対応していないものもあり、土日祝日に申込をすると審査に時間がかかる傾向があります。急ぎでお金が必要な場面では間に合わない可能性があるため、申込前に確認をしましょう。
追加返済をうまく活用する
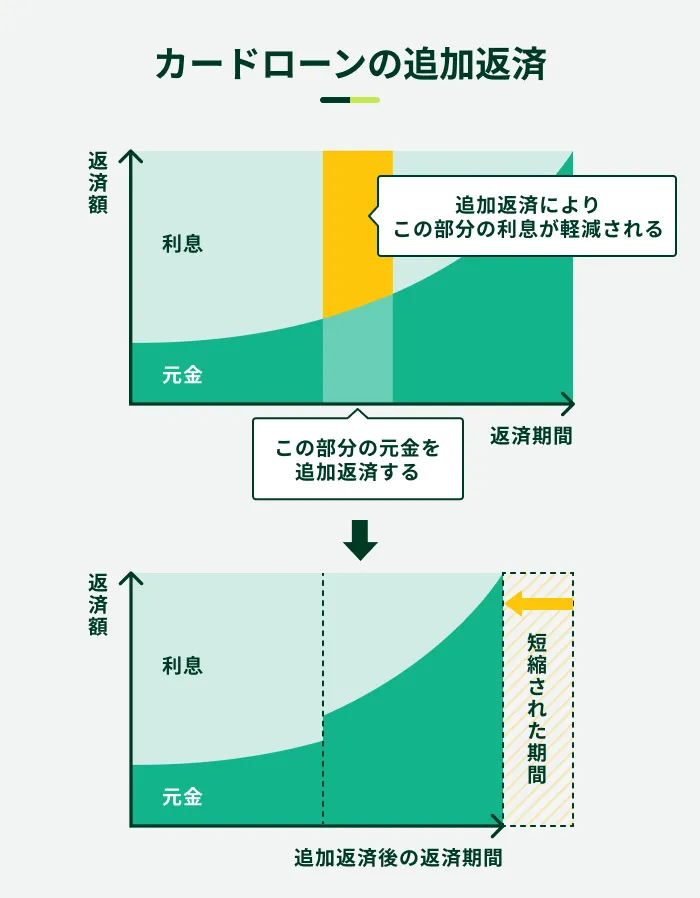
追加返済を活用して返済期間を短くすれば、その分利息負担を軽減できます。
- 追加返済(随時返済・繰り上げ返済)
-
毎月の返済分である約定返済額に追加して返済することを指します。予定より多く返済すると元金を早く減らせるため、利息の負担軽減につながります。カードローンにおいては「随時返済」や「繰り上げ返済」とも呼ばれます。
ただし、追加返済をしてもその月の返済が免除されるわけではないため、自身の収支バランスを確認しながら活用しましょう。
SMBCモビットでも、家計に余裕のある任意のタイミングで追加返済ができます。
100万円を審査なしで借りる方法
選択肢は限られますが、審査なしで借入できる方法もあります。
100万円を借りたいものの、信用情報に不安がある方や過去に審査に通過しなかった経験がある方は、以下の方法も検討してみましょう。
100万円を審査なしで借りる方法
- 親族や友人に相談する
- 生命保険の契約者貸付制度を利用する
親族や友人に相談する
親族や友人に相談してお金を貸してもらうのも選択肢の一つです。審査なしで借入できるだけでなく、返済期日や利息に関して柔軟に対応してくれる可能性があります。
ただし、トラブルが発生した場合にその後の関係性に深刻な影響を与える可能性があるため、借用書を作成しておきましょう。
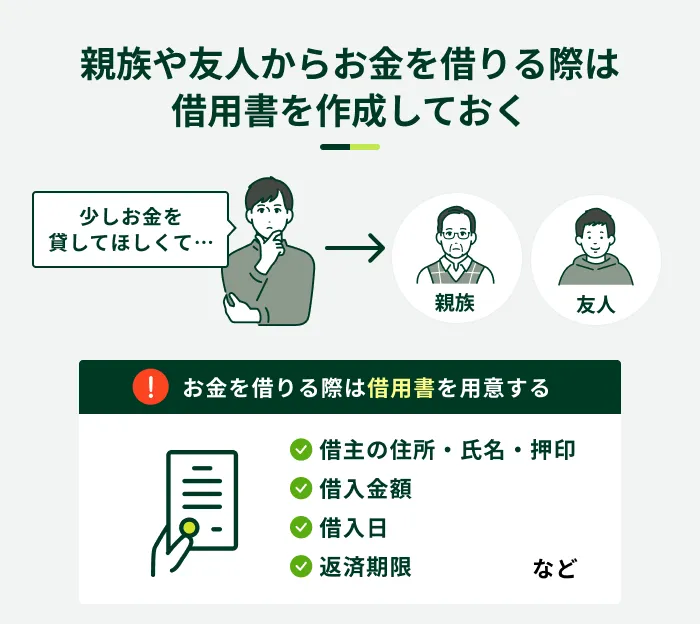
借用書とは、お金を借りた側が作成する、貸し借りの事実を証明する書類です。主に以下の内容を記載しましょう。
借用書に記載する主な項目
- 借主の氏名・住所・押印
- 貸主の氏名・住所・押印
- 借入金額
- 借入日
- 利息の有無・利率
- 返済期限
- 返済方法
なお、借用書は印紙税の課税対象となるため、借入金額が1万円以上の場合は収入印紙の貼付が必要です。100万円を借りる場合は1,000円分の収入印紙を貼付します。
100万円は高額な借入となるため、返済期限や返済方法についてよく話し合い、トラブルが起きないようにしましょう。
生命保険の契約者貸付制度を利用する
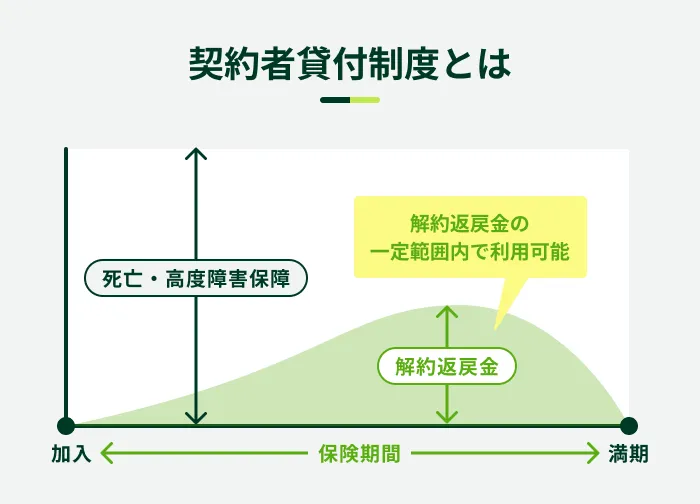
生命保険の契約者貸付を利用すれば、審査なしで解約返戻金の一定範囲内の金額を借入できる可能性があります。
- 契約者貸付制度
-
生命保険や損害保険などの保険契約者が、保険会社から一定の条件の下でお金を借りる制度です。保険契約の解約返戻金を担保にして融資を受けることができます。
- 解約返戻金
-
生命保険や貯蓄型保険などの保険契約を途中で解約した時に受け取れる返金額を指します。契約年数や契約内容、支払済みの保険料などによって受け取る金額は異なります。
借入まで最短即日~数営業日程度と各社で融資時間に差があるものの、金利は年2.0~6.0%程度と比較的低金利で、借入後も保険契約を継続できます。
ただし、元金と利息が解約返戻金の額を超えてもなお返済がなければ、保険が失効する可能性があります。
また、借入期間中に保険事故が起きた場合、保険金から元金と利息の合計金額が差し引かれます。
収入がない方は公的融資制度を利用する方法もある
国や自治体が提供する公的融資制度を利用する方法もあります。金融機関の審査とは基準が異なり、収入がない方でも利用できる可能性があります。
以下のように、用途や対象者に応じてさまざまな制度が用意されています。
| 主な制度 | 内容 |
|---|---|
| 生活福祉資金貸付制度 | 生活が困窮する世帯のさまざまなニーズに対応し、「総合支援資金」「福祉資金」「教育支援資金」「不動産担保型生活資金」がある |
| 母子父子寡婦福祉資金貸付金 | 20歳未満の児童を扶養している配偶者のない方や寡婦の方などが、生活費や修学費用などを借入できる |
| 求職者支援資金融資制度 | 職業訓練受講給付金を受給しているものの、生活費が不足している求職者が借入できる |
国や自治体が提供する公的融資制度は、金利が低めに設定されている点がメリットです。ただし、制度によって対象者や融資限度額が異なり、100万円を借入できるとは限りません。申込前に条件を満たしているか確認し、まずはお住まいの市区町村社会福祉協議会などの窓口に相談しましょう。

金融機関から100万円を借りる際の注意点
100万円を金融機関から借りる際は以下の点に注意してください。
金融機関から100万円を借りる際の注意点
- 申込フォームに間違った情報を入力しない
- 複数社に同時申込をしない
- 違法業者への申込や個人間融資を利用しない
申込フォームに間違った情報を入力しない
申込フォームに間違った情報を入力すると、金融機関が正しい情報を把握できません。確認や手続きに時間を要するため、審査が長引く可能性があります。
特に以下の項目は入力ミスが多いため、申込を完了させる前によく確認しましょう。
申込フォームで入力ミスが多い項目
- 申込者のメールアドレス
- 申込者の電話番号
- 勤務先の住所
- 勤務先の電話番号
複数社に同時申込をしない
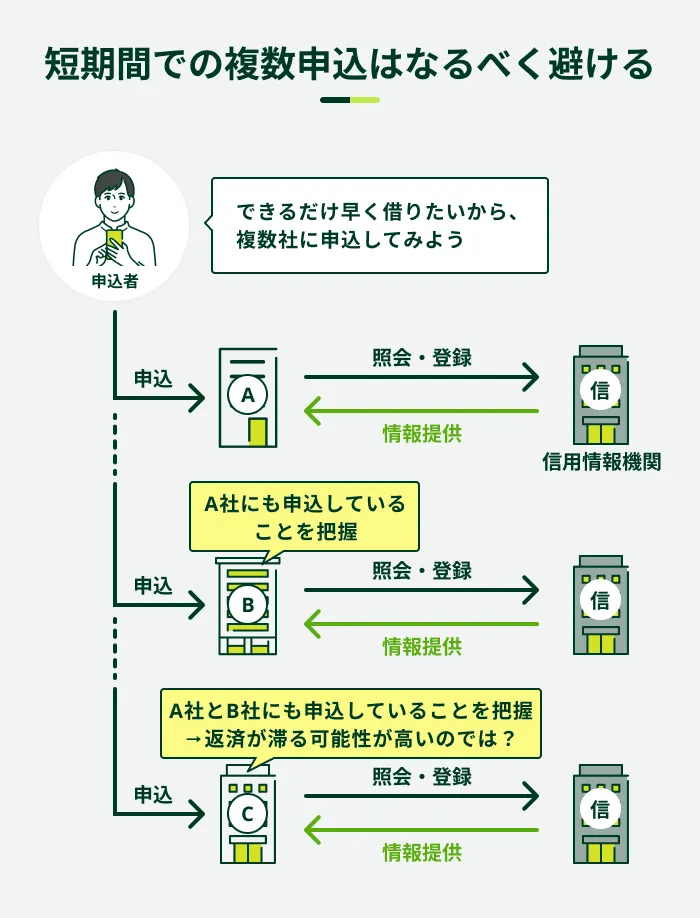
審査に通過する可能性を高めたくても、複数社に同時申込をすることは避けましょう。
短期間に複数社へ申込をすると、返済能力を慎重に判断される可能性があるためです。
ローンの申込履歴は、信用情報に6カ月程度登録されます。2社以上への申込を考えている場合でも、まずは1社に絞ることが望ましいでしょう。
返済に遅れない
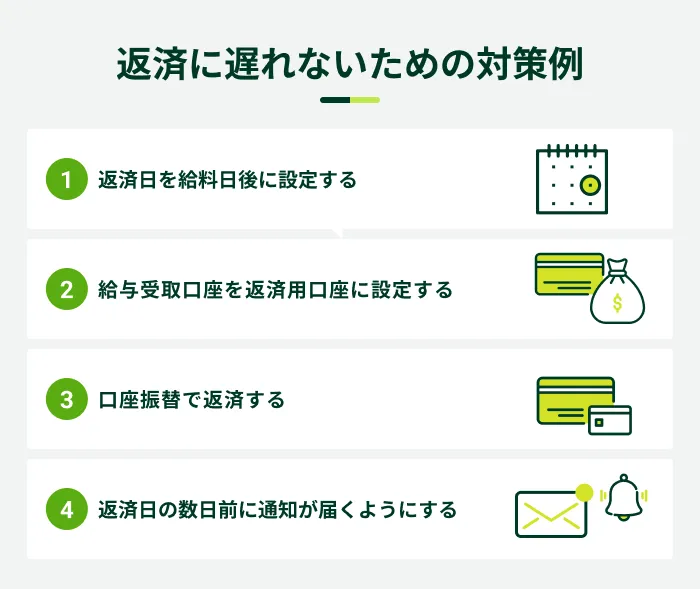
100万円程度のまとまった金額を借りる際は、返済が遅れないよう、返済日や返済額をしっかり管理しましょう。
返済が遅れると、その翌日から遅延損害金が発生します。
- 遅延損害金
-
約定返済日に遅れた場合に発生する損害金を指します。カードローンやクレジットカードのキャッシングの多くは、返済が遅れると約定返済日の翌日から遅延損害金が発生します。遅延損害金の利率は概ね年20.0%です。
さらに、支払い遅れが続くと、信用情報にその異動情報が登録され、ほかのローンの審査にも影響を与える可能性があります。
返済に遅れないために、以下のような対策をおこないましょう。
違法業者への申込や個人間融資を利用しない
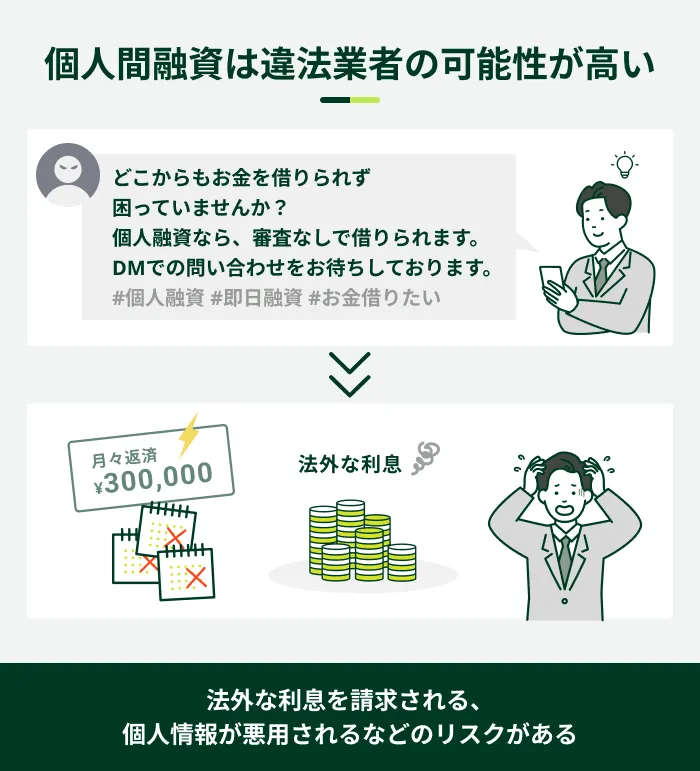
「審査なし」「誰でも借りられる」などと勧誘する業者は、違法業者であるため利用してはいけません。
違法業者は一般的に闇金(ヤミ金)とも呼ばれ、法外な利息を請求されたり、不法な取り立てをされたりするなどトラブルに巻き込まれるリスクがあります。
- ヤミ金
-
貸金業法で求められる登録をせず、違法に貸金業を営む業者を指します。違法な高金利や悪質な取り立てのリスクがあります。近年は「ソフトヤミ金」と呼ばれる、一見親身に見せかけて法外な利息を請求する業者も報告されています。ヤミ金との関わりは避け、正式に登録を受けた貸金業者等を利用しましょう。
また、インターネット上やSNSで知り合った個人同士が金銭の貸し借りをおこなう個人間融資も、個人情報が悪用されるなどのトラブルに巻き込まれる可能性があります。
利用を検討している金融機関が違法業者でないか判断に迷った場合は、金融庁の「登録貸金業者情報検索サービス」で検索しましょう。ただし、実在する業者の商号や登録番号を装う手口もあるため、疑わしい場合は財務局または都道府県の貸金業担当課に問い合わせて確認することが確実です。
よくある質問
Q.100万円を低金利で借りるにはどのような方法が適していますか?
A.使用用途が決まっているなら、目的別ローンが適しています。
目的別ローンは使用用途が限定されている分、金利が低い傾向があります。用途に合う商品がない場合は、フリーローンも選択肢の一つです。ただし、実際の適用金利は審査によって決定されるため、複数の金融機関を比較したうえで検討しましょう。
Q.すでにカードローンで100万円を借りていますが追加での借入はできますか?
A.総量規制に抵触しない範囲であれば、借入できる可能性はあります。
消費者金融のカードローンは総量規制の対象となるため、他社を含めた借入総額が年収の3分の1を超える場合、追加での借入はできません。すでに100万円を借入している場合、年収300万円の方であれば上限に達していることになります。
なお、総量規制の範囲内であっても、利用限度額は審査によって決定されます。
Q.無職でも100万円を借りられますか?
A.金融機関で借りることは難しいため、公的機関に相談しましょう。
金融機関で100万円を借りたい場合、基本的には本人の「安定した定期収入」が必要です。
一方、公的融資制度であれば、生活費などの資金を借りられる可能性があります。
ただし、制度ごとに融資限度額が決まっているほか、審査がおこなわれるため、100万円を借入できるとは限りません。まずは自身の状況を窓口担当に相談することから始めてみてください。
即日に100万円が必要な方はSMBCモビットをご検討ください
100万円を借りる方法にはフリーローンや目的別ローンなど複数の選択肢があり、状況に応じた方法を選ぶことが大切です。
早急に100万円を借りたい場合は、最短即日融資に対応しているカードローンが有効な場合があります。原則として使用用途に制限がなく、担保や保証人が必要ないなどの特徴があります。
即日で100万円を借りたい方は、最短即日融資が可能なSMBCモビットをご検討ください。土日祝日も審査をおこなっており、申込から最短15分で借入が可能です※。
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
- ご状況によってはご希望に添えない可能性があります
監修者コメント
荒井 美亜
貸金業務取扱主任者 みんなのモビット担当
追加返済は家計に余裕があるときにしましょう。余裕がないときに無理に追加返済をして、従来の期日に返済ができない事態になると本末転倒です。自身の収支を確認して、生活に困らない範囲で追加返済をしてください。