

お金の悩みを解消
公開日:
更新日:
本当にお金を借りられないときはどうする?理由や適切な対処法を紹介

この記事の監修者
高橋 孝治
貸金業務取扱主任者有資格者・国会議員政策担当秘書有資格者・法学博士
みんなのモビット担当
貸金業務取扱主任者の資格を保有する金融領域に関しての専門家。専門知識を活かしマネーに関するあらゆる相談に対応。また、金融の資格に加え、行政書士や特定社労士の資格も保有し、「法学博士」取得の法学研究者でもある。多岐にわたる知見を活かしあらゆる法律を研究するなど活躍中。
この記事でわかること
- お金を借りられないときは質入れや当座貸越、収入を得る方法なども検討
- 1社の審査に落ちても他社で通過するケースがある
- 審査に通らない理由として、収入状況や信用情報、借入状況などが考えられる
金融機関の審査に通らず、お金が借りられないときは、まず考えられる理由を整理することが大切です。金融機関によって審査基準が異なるため、状況によっては、他社でお金を借りられる可能性もあります。
本記事では、お金を借りられない場合の対処法や審査に通らない一般的な理由を紹介します。お金に困っているときに避けるべき行為も解説するので、ぜひ参考にしてください。
コラムの目次
お金が必要だけど借りられないときの対処法
銀行の各種ローンやカードローンなどでお金を借りられない場合、金融機関以外の借入方法や、収入を得る方法などによって対処できるケースがあります。主な対処法は以下のとおりです。
お金を借りられないけど必要なときの対処法
- 他社への申込を検討する
- クレジットカードのキャッシング枠を利用する
- 単発や日払いのアルバイトでお金を稼ぐ
- 質屋に質入れする
- フリマアプリやリサイクルショップで不要品を売る
- 総合口座の当座貸越を利用する
- 生命保険の契約者貸付を利用する
- 勤務先に給料の前払いを申し出る
- 親族や友人に相談する
- 公的融資制度の利用を検討する
それぞれにメリット・デメリットがあるため、仕組みを正しく理解し、自身の状況に合った方法を検討しましょう。
他社への申込を検討する
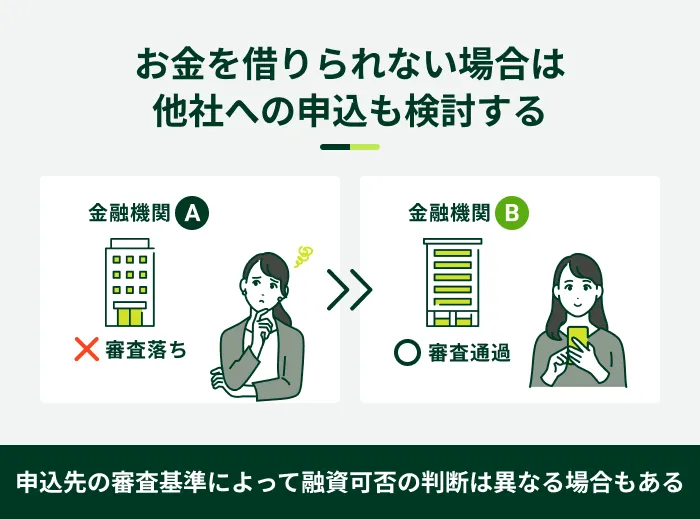
カードローンや銀行のローンなどの審査に通らなかった場合でも、別の金融機関に申込をすることで通過するケースがあります。これは、金融機関によって審査基準が異なるためです。
まずは申込条件や自身の収入・借入状況を確認し、短期間に複数社へ申込することは避けたうえで、自身に合った申込先を慎重に検討しましょう。
クレジットカードのキャッシング枠を利用する
クレジットカードを保有している場合、キャッシング枠を利用してお金を借りられる可能性があります。
キャッシング枠はクレジットカードの発行時、または発行後に申込・審査を経て設定できます。あらかじめ設定をしておけば、新たに審査を受けなくても振込やATMなどで借入ができるため、今すぐお金が必要な場合に便利です。
- キャッシング
-
現金を借入できるサービスの総称です。クレジットカードのキャッシング機能やカードローンなどが該当し、コンビニや銀行のATMやインターネットなどを利用してお金を借りられるサービスのことです。
ただし、キャッシング枠が設定されていない場合は、ほかの借入と同様に審査を受ける必要があります。審査には一定の時間がかかるほか、通過できない可能性もあります。

単発や日払いのアルバイトでお金を稼ぐ
休日などを利用してある程度まとまった時間を確保できる場合は、働いて収入を得るのも方法の一つです。即日払いに対応している単発や日払いのアルバイトをすれば、勤務した当日中に給与を受け取れる可能性があります。
単発アルバイトの例
- 仕分けや検品作業
- 飲食店
- スーパーの品出し
- フードデリバリー
- データ入力
- イベント会場の設営や誘導
- ホテルや施設の清掃
- 引っ越し作業
ただし、就業規則で副業を禁止している企業もあるため、会社員の方は事前に確認しておく必要があります。
また、年末調整を受けた給与所得者は、副業で得た所得の合計額が20万円を超えると所得税の確定申告が必要です。20万円以下であれば原則として確定申告は不要ですが、別途住民税の申告が必要な場合があります。
質屋で質入れする
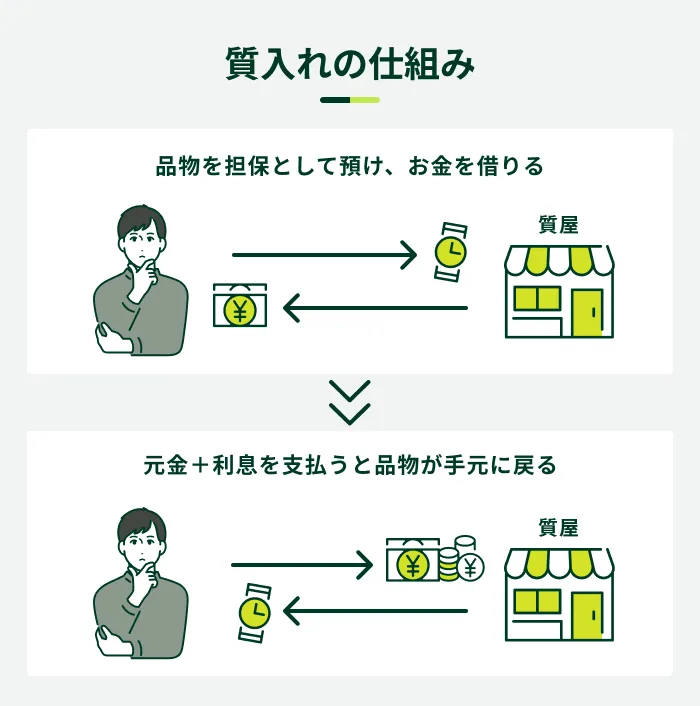
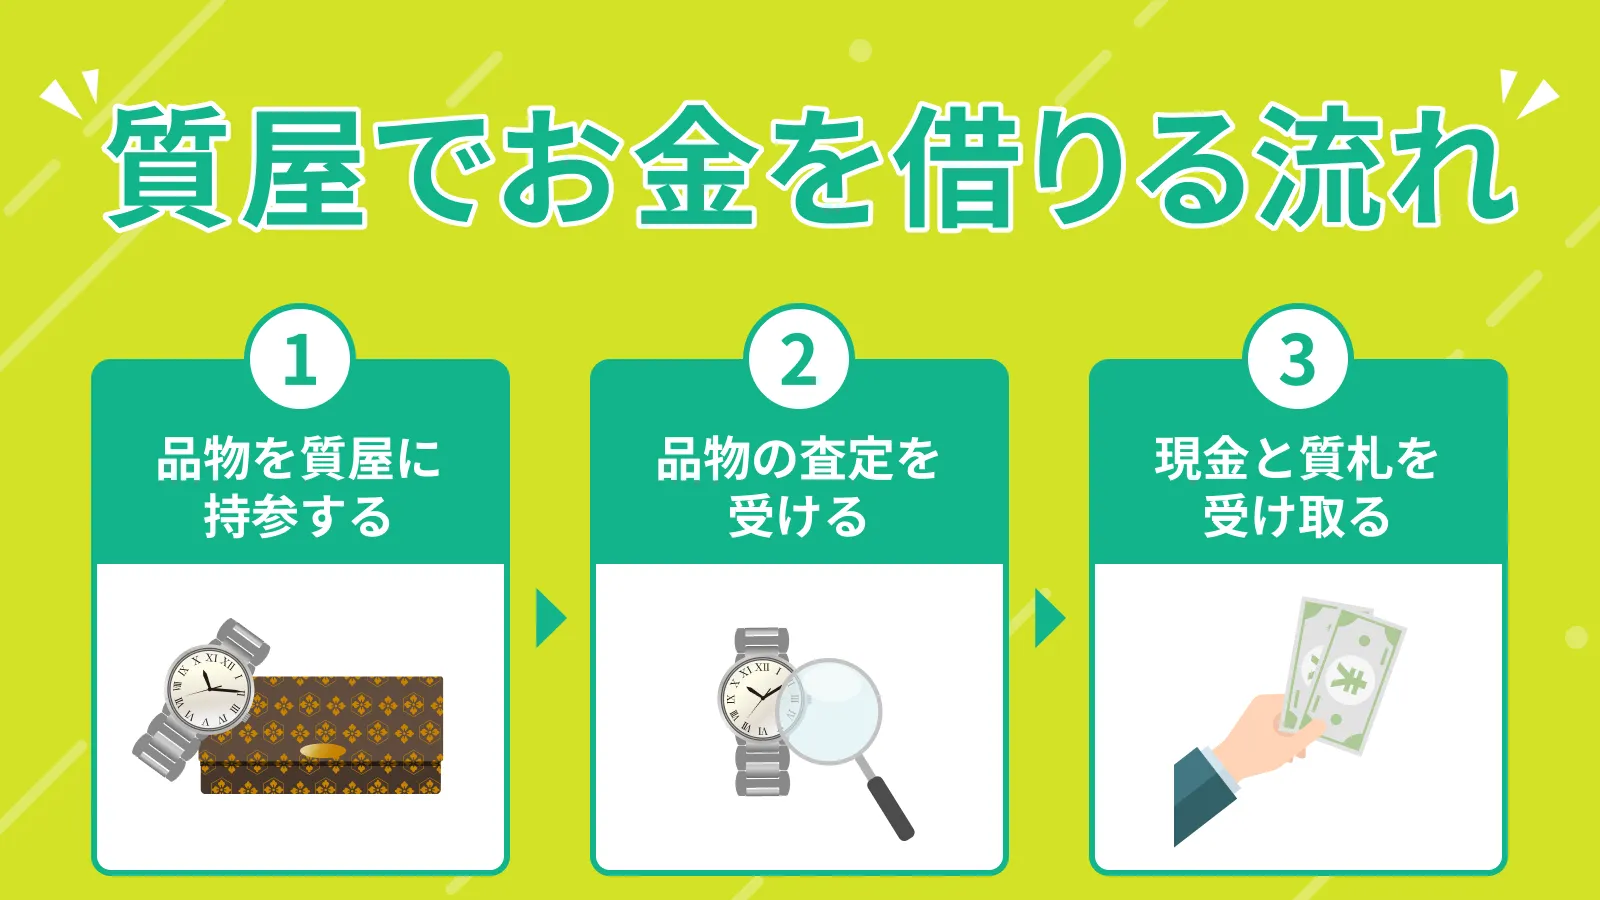
質屋では「買取」のほかに、「質入れ(質預かり)」のサービスも提供しています。質入れとは、品物を担保として預け、その査定額の範囲内でお金を借りる仕組みです。
- 担保
-
融資を受ける際に、借り主側の返済が難しくなった場合の保証となるもので、連帯保証人などの人的担保と不動産などの物的担保があります。
借りられる金額は品物の査定額によって異なりますが、その場で現金を用意でき、信用情報を確認する審査がおこなわれない点が特徴です。
担保になる品物の例
- 腕時計
- 金・プラチナなどの貴金属
- ダイヤモンドなどの宝石類
- ブランドジュエリー
- ブランドバッグ
- ブランド財布
- カメラ
- パソコン
ただし、質入れの金利は月利1.0~8.0%程度であり、金融機関のローンよりも高く設定されていることが一般的です。日割りではなく、1カ月単位で利息が計算されるため、返済の負担が大きくなりやすい点にも注意してください。
また、期日までに返済できなければ、預けた品物が手元に戻らなくなってしまいます。金利の高さや大切な品を失うリスクも考慮し、計画的に利用しましょう。
フリマアプリやリサイクルショップで不要品を売る

フリマアプリやリサイクルショップで不要品を売却することも検討しましょう。自分にとっては不要な物でも、思いがけず高値で売れるケースがあります。
高値で売れやすいアイテムの例
- ブランド品
- 家電やデジタル機器
- 限定品や非売品
- シーズン前のアイテム
- 付属品(箱や説明書など)のあるアイテム
フリマアプリは、スマホで気軽に出品でき、自由に価格を設定できる点がメリットです。一方で、売れるタイミングが予測できず、そもそも買い手がつかないケースもあります。また、売れた際は発送手続きが必要です。
すぐに現金を受け取りたい場合は、リサイクルショップに持ち込んで査定を受けましょう。ただし、希望した金額で売却できるとは限りません。
総合口座の当座貸越を利用する
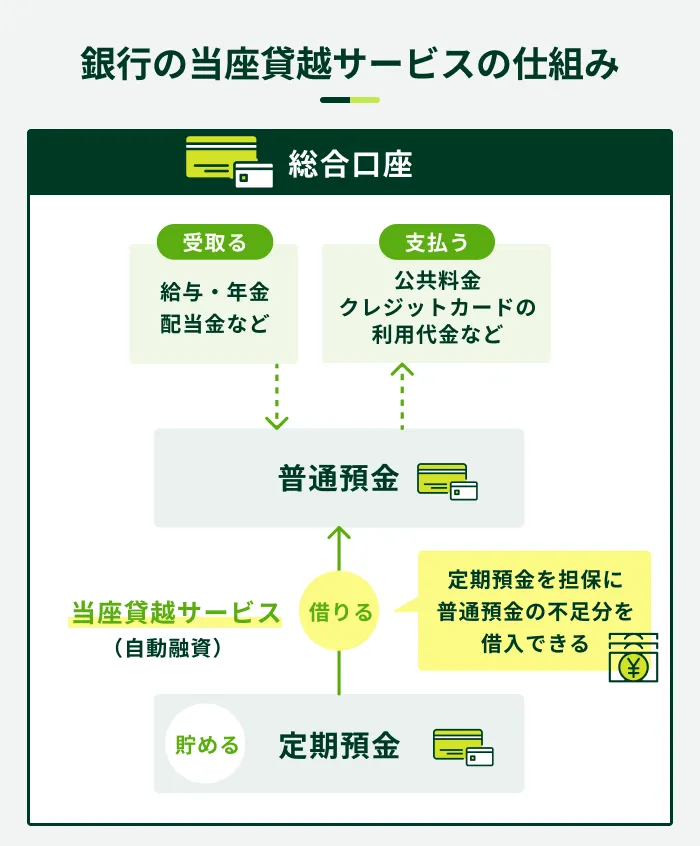
銀行では、総合口座の定期預金を担保に自動融資をおこなう「当座貸越サービス」を提供している場合があります。一般的に、「定期預金残高の90%以内」、かつ各銀行が定める上限を超えない範囲で借入ができます。
総合口座に定期預金を預けていれば、個別の申込や審査不要で借入できる場合が多いため、すぐにお金が必要な場合にも便利です。
ただし、当座貸越はあくまで普通預金残高が不足した際に自動借入となる仕組みです。そのため、自分で借入のタイミングを調整しにくい点はデメリットといえます。
生命保険の契約者貸付制度を利用する
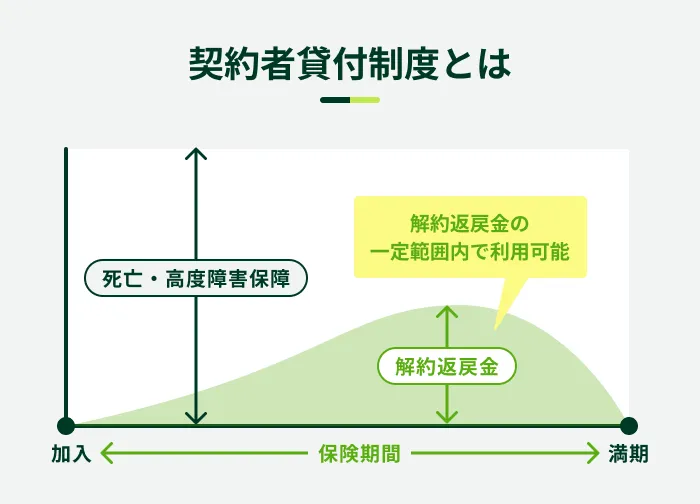
解約返戻金がある生命保険に加入している場合、契約者貸付制度を利用できる可能性があります。
- 解約返戻金
-
生命保険や貯蓄型保険などの保険契約を途中で解約した時に受け取れる返金額を指します。契約年数や契約内容、支払済みの保険料などによって受け取る金額は異なります。
- 契約者貸付制度
-
生命保険や損害保険などの保険契約者が、保険会社から一定の条件の下でお金を借りる制度です。保険契約の解約返戻金を担保にして融資を受けることができます。
解約返戻金を担保とするため、原則として審査なしで利用でき、年2.0~4.0%程度の比較的低い金利で借入できます。
借入限度額は保険会社や商品によって異なりますが、解約返戻金の6~8割程度が一般的な相場です。
ただし、返済していない状態で元金(借りた金額)と利息の合計額が解約返戻金額を超えると、契約が失効となる可能性があります。いざというときに保障が受けられない事態にならないよう、利用前に返済計画を確認しておくことが重要です。
勤務先に給料の前払いを申し出る
病気や災害などの事情で経済的に困窮している場合、勤務先に相談すれば、すでに勤務した分の給与を前払いで受け取れる可能性があります。
労働基準法第25条では、労働者が非常時に必要な費用をまかなうために請求した場合、使用者は給料日前であっても、すでに働いた分の賃金を支払わなければならないと定められています。
使用者は、労働者が出産、疾病、災害その他厚生労働省令で定める非常の場合の費用に充てるために請求する場合においては、支払期日前であつても、既往の労働に対する賃金を支払わなければならない。
e-Gov法令検索「労働基準法」
「非常時」に該当する具体的なケースについては、労働基準法施行規則で定められています。
非常時に該当するケース
- 結婚
- 出産
- 病気・死亡
- 災害
- やむを得ない事由による1週間以上の帰郷
出典:e-Gov法令検索「労働基準法施行規則」
また、上記の非常時払いとは別に、福利厚生の一環として給料の前払い制度を導入している企業もあります。前払い制度とは、すでに働いた分の給料の一部を給料日前に受け取れる仕組みです。
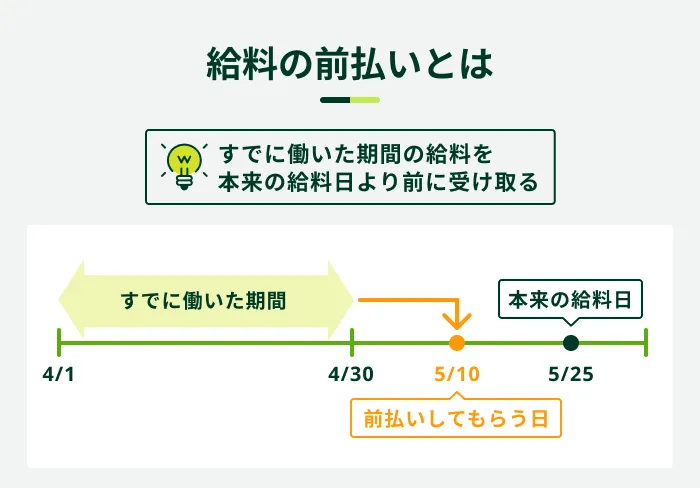
一般的に、初回利用時は登録が必要ですが、2回目以降はパソコンやスマホから手続きできます。ただし、前払いを受けると本来の給料日に受け取れる金額が少なくなるため、資金計画を立てたうえで利用することが大切です。
また、従業員貸付制度を実施している企業もあります。実施している企業にお勤めであれば、低金利または無利息でお金を借りられる可能性があるため、まずは勤務先の福利厚生を確認してみてください。
親族や友人に相談する
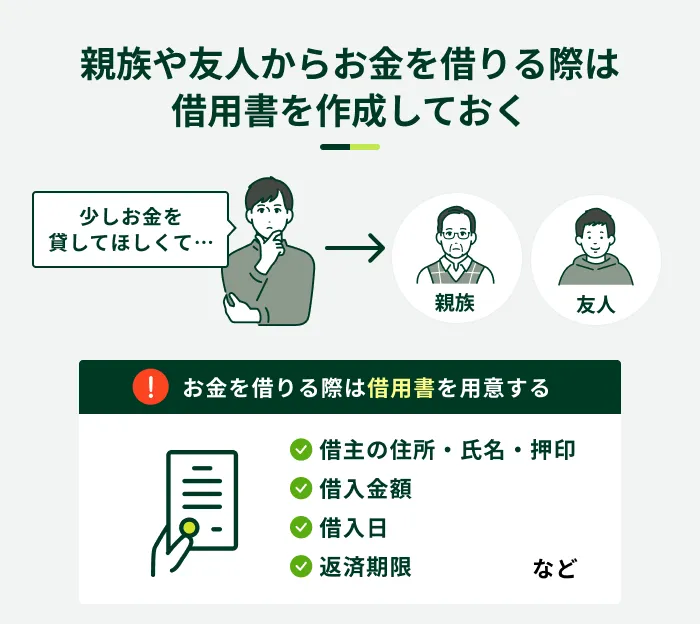
親族や友人に相談してお金を借りる方法もあります。
金融機関からの借入とは異なり、審査を受ける必要がありません。また、返済日なども柔軟に対応してもらえる可能性があります。
ただし、返済が滞ると相手との信頼関係が損なわれ、トラブルに発展する可能性があります。こうした事態を防ぐためにも口頭での貸し借りは避け、借用書を作成しておきましょう。
借用書に記載する事項
- 書類作成日
- 収入印紙(借入額が1万円を超える場合)
- 借主の住所・氏名・押印
- 貸主の住所・氏名・押印
- 借入金の額
- 利息の有無
- 借入日
- 返済期限
- 返済方法
- 損害金の金額
金融機関から借入する際と同様に、事前に返済計画を立て、確実に返済できる金額の範囲で相談することが重要です。
公的融資制度の利用を検討する
病気やケガ、失業などの事情があり、生活が困窮している場合、公的制度を活用するのも一つの手段です。
借入には審査が必要ですが、無職の方でも利用できる可能性があります。制度ごとに利用条件が定められているため、条件を満たす制度があるか調べてみると良いでしょう。
代表的な公的融資制度に「生活福祉資金貸付制度」があります。本制度は低所得者・障害者・高齢者を対象に、生活を立て直すための資金や教育費など、用途に応じてさまざまな資金を貸付する制度です。
| 資金の種類(一例) | 内容 |
|---|---|
| 総合支援資金 | 失業や減収などによる生活困窮者に対し、生活費や一時的な資金を貸付する |
| 緊急小口資金(福祉資金) | 緊急かつ一時的に生計の維持が困難な方に対し、少額(10万円以内)を貸付する |
| 教育支援資金 | 低所得世帯に対し、高校や大学などの入学・修学に必要な資金を貸付する |
出典:厚生労働省「生活福祉資金貸付条件等一覧」
生活福祉資金貸付制度の利用を希望する方は、お住まいの市区町村の社会福祉協議会に相談しましょう。

お金を借りられない主な理由
借入の審査では、金融機関が申込者の情報から総合的に融資の可否を判断します。各金融機関の申込条件や審査で重視されるポイントを押さえれば、お金を借りられない原因は、ある程度推測が可能です。
ここでは、お金を借りられない主な理由を紹介します。
お金を借りられない主な理由
- 安定した収入がない
- 信用情報に問題がある
- 借入件数や借入金額が多い
- 短期間に複数社へ申込をした
安定した収入がない
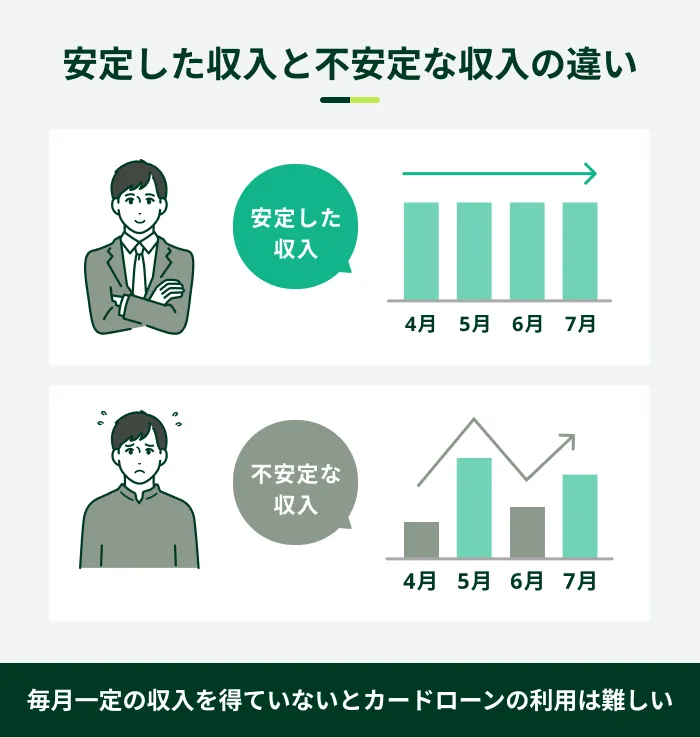
金融機関からお金を借りる際は、原則として安定した定期収入が必要です。
「安定した定期収入」に明確な基準はありませんが、一般的に、年収の多さに加えて継続性が重視されます。したがって、勤務形態がパートやアルバイトでも、継続的に一定の収入があれば審査に通過できる可能性があります。
一方で、収入のない無職の方や日雇いの仕事のみで定期的な収入がない場合は、「継続した収入」がないと見なされ、お金を借りられない場合があります。
信用情報に問題がある
借入の審査では、申込者の返済能力を判断する情報の一つとして、信用情報が確認されます。
信用情報とは、クレジットカードやローンなどの取引事実(申込・契約・返済状況など)に関する情報です。信用情報機関によって保管され、各金融機関が審査の際に照会できる仕組みです。
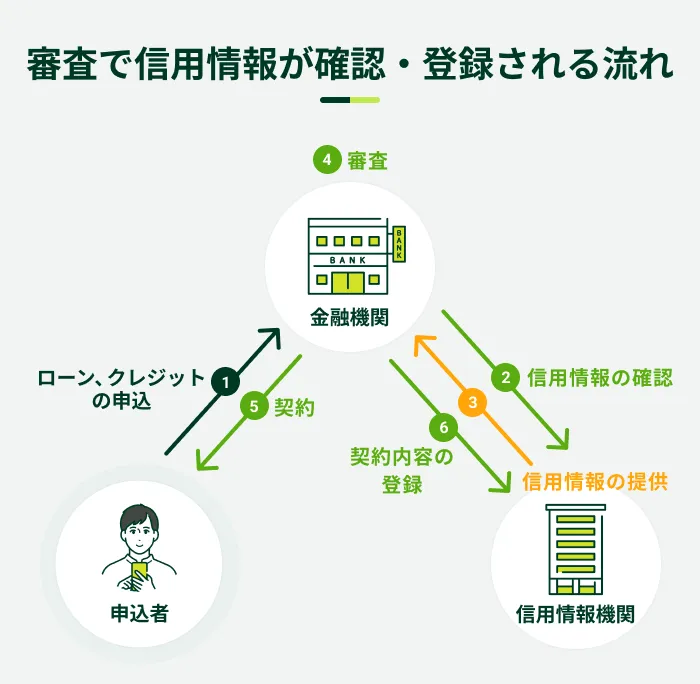
そのため、信用情報に異動情報が登録されていると、審査に通過できない可能性があります。
- 異動情報
-
ローン商品や分割払いの返済に対して、長期間の滞納または、債務整理や破産してしまった状態のことです。信用情報機関にネガティブな情報として一定期間登録されます。この情報のことを異動という場合もあります。
異動情報が登録される可能性があるのは、主に以下のようなケースです。
異動情報が登録されるケースの例
- ローンを長期にわたって滞納した
- クレジットカードを強制解約された
- 保証会社が代位弁済をおこなった
- 自己破産した
借入件数や借入金額が多い
借入件数が多いと、毎月の返済負担が大きい可能性があるため、返済能力の有無を慎重に確認される傾向があります。
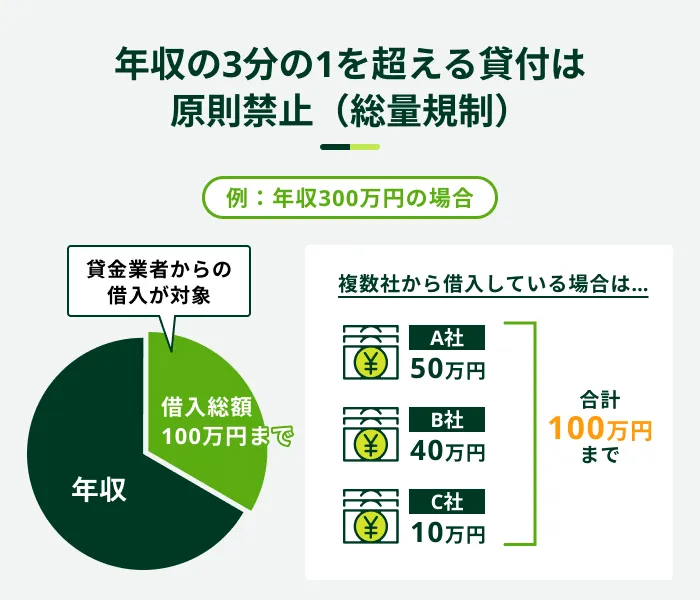
また、貸金業者からの借入金額が年収の3分の1を超える場合、新たな借入はできません。
なぜなら、法律で定められた「総量規制」により、貸金業者は年収の3分の1を超える貸付が原則として禁止されているためです。
- 総量規制
-
消費者金融やクレジットカード会社などを対象に設けられている法制度の1つです。返済能力を超えた過剰な貸付から消費者を守るために、「年収の3分の1を超える貸付の原則禁止」を定めています。
たとえば、年収300万円の方であれば、原則として他社借入金額を含めて100万円が上限となります。ただし、「年収の3分の1」はあくまで法律上の上限であり、実際に借入できるかどうかは審査によって決まります。
短期間に複数社へ申込をした
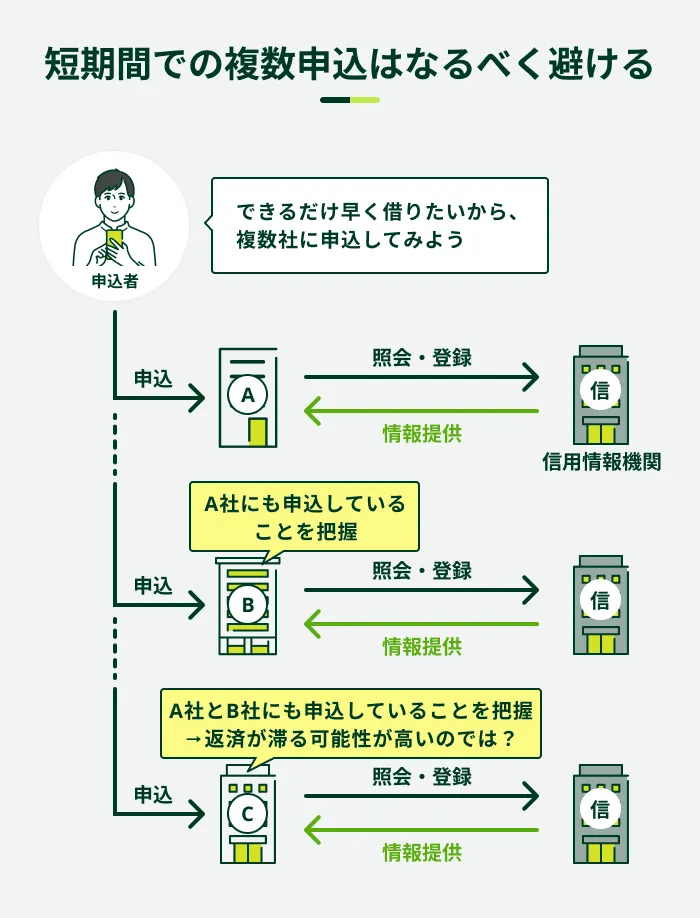
借入の申込履歴は、信用情報機関へ6カ月間登録されるため、この期間内に複数の申込があると、審査に通りにくくなる可能性があります。
「お金に困っているのでは」などの印象を持たれたり、「複数の借入で返済不能になるリスクがある」と判断されたりするケースがあるためです。
借入の際はできるだけ1社に絞って申込をし、審査に通過できなかった場合は6カ月以上期間を空けてから他社を検討することが望ましいでしょう。
お金を借りられない原因を調べる方法
借入の審査に通過できなかった場合、まずはその理由を整理することが大切です。理由がわかれば、それに応じた改善策が取れるため、スムーズな借入につながる可能性があります。
この章では、審査に通過できなかった原因を調べる方法を解説します。
お金を借りられない原因を調べる方法
- 申込条件を再確認する
- 信用情報の開示請求をする
- 借入希望額と収入のバランスを確認する
申込条件を再確認する
金融機関が定める申込条件を満たしていなければ、借入はできません。
借入先候補の申込条件を再確認し、条件に満たない場合は、申込先を変えることも検討しましょう。
SMBCモビットの申込条件は以下のとおりです。
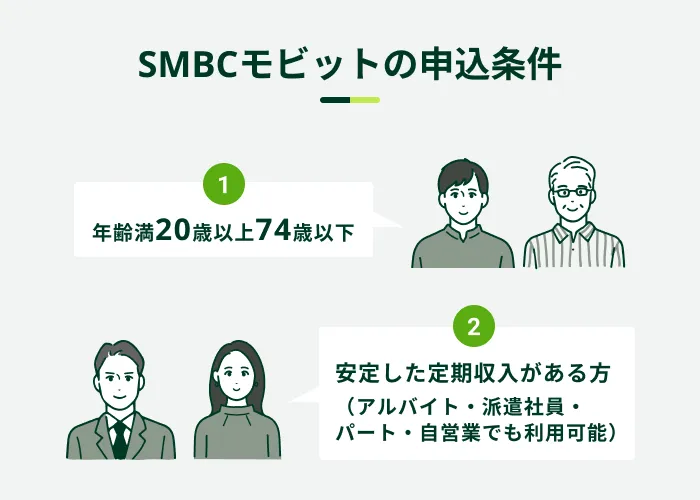
上記を満たす方であれば、会社員のほか、パート・アルバイト、派遣社員、自営業の方も申込が可能です。
信用情報の開示請求をする
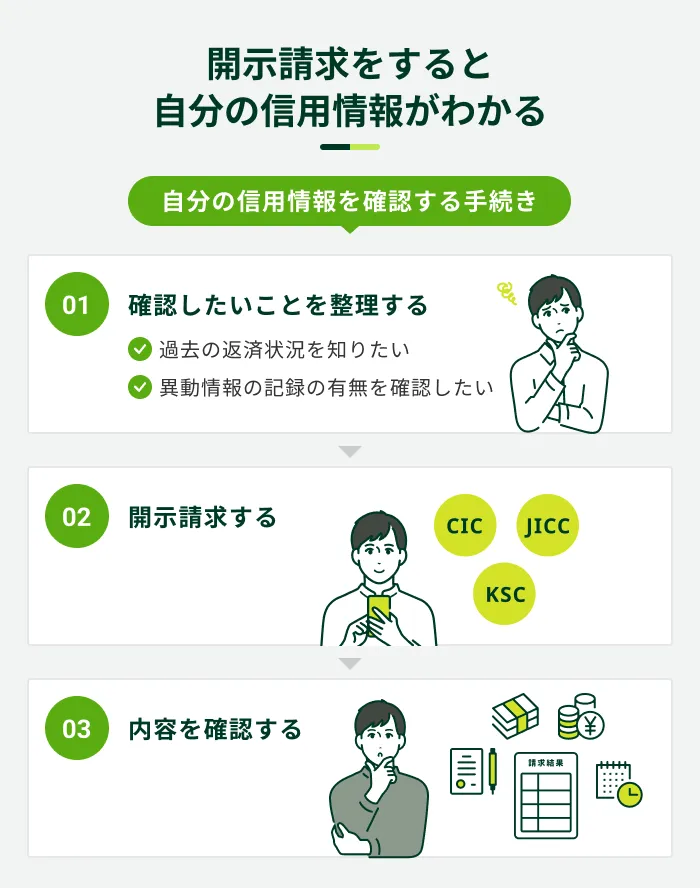
自身の信用情報を確認すれば、ローンやクレジットカードの返済状況、異動情報の有無などを確認できます。
たとえば、信用情報に長期にわたる支払い遅れの異動情報が残っている場合、これが原因で審査に通らなかった可能性が高いと言えます。
異動情報は、完済後も約5年間は登録された状態であるため、まずは速やかに支払い遅れを解消しましょう。
自身の信用情報は、各信用情報機関に開示請求をすれば確認できます。信用情報機関によって異なりますが、郵送やインターネットでの手続きが可能です。
なお、信用情報機関には以下の3つがあり、金融機関によって加盟先が異なります。
| 信用情報機関 | 主な加盟会員 |
|---|---|
| CIC(株式会社シー・アイ・シー) | ・クレジットカード会社 ・信販会社 ・消費者金融 ・携帯電話会社など |
| JICC(株式会社日本信用情報機構) | ・消費者金融 ・クレジットカード会社 ・信販会社など |
| KSC(全国銀行個人信用情報センター) | ・銀行 ・信用金庫 ・信用組合 ・労働金庫など |
借入希望額と自分の収入のバランスを確認する

他社借入がある状態で申込をし、審査に落ちてしまった方は、自身の収入と借入金額のバランスを確認しましょう。
収入に対して借入金額が多いほど、返済比率が高くなるため、借入の審査に通りにくくなる傾向があります。
- 返済比率
-
年収に占めるローンの年間返済額の割合のことです。返済比率は、「年間返済額 ÷ 額面年収 × 100」で計算されます。
他社からの借入金額が多い場合は、可能な範囲で他社の返済を進めましょう。
お金を借りられない状況でも絶対に避けるべきこと
お金を借りられないときには、焦りや不安からさまざまな資金の調達方法を模索するでしょう。しかし、安全にお金を借りるためには、避けるべき方法も存在します。
以下の行為は、かえって状況が厳しくなる可能性が高いため、利用してはいけません。
お金を借りられない状況でも絶対に避けるべきこと
- 「誰でも借りられる」と勧誘する業者に近づかない
- クレジットカードの現金化をしない
- SNSを介した個人間融資を利用しない
- 返済を目的とした借入をしない
- ギャンブルで生活費を稼ごうとしない
- 闇バイトなどの違法行為にかかわらない
「誰でも借りられる」と勧誘する業者に近づかない
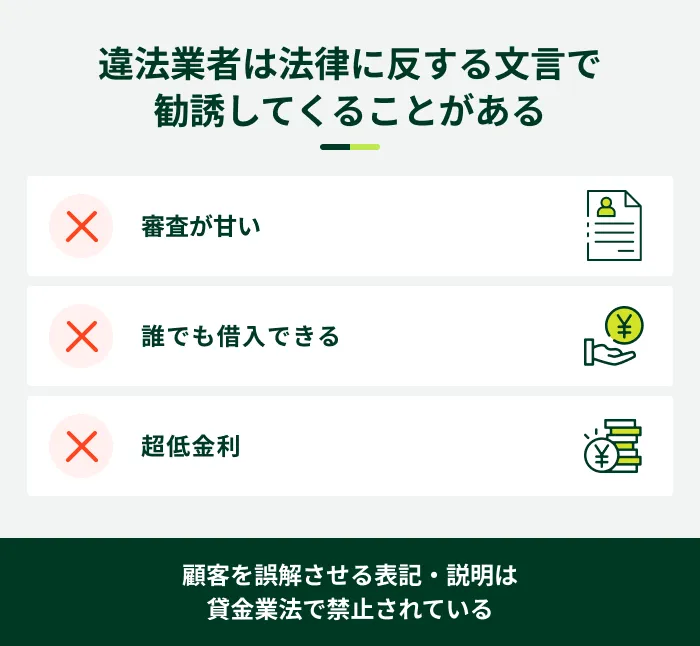
「審査が甘い」「誰でも借りられる」などの言葉で勧誘している業者は違法業者である可能性が高いため、利用しないようにしましょう。
貸金業法では、著しく事実に相違する表示や、実際の内容よりも著しく有利であると誤認させる表示などを禁止しています。
- 貸金業法
-
貸金業者の業務や貸付けに関する規制を定めた法律です。消費者保護や多重債務問題の解決を目的としています。
また、貸金業者は貸金業法に基づき、申込者の返済能力を調査する義務があります。そのため、審査なしで借りられると勧誘する業者には注意が必要です。
違法業者の利用を避けるためには、金融庁の「登録貸金業者情報検索サービス」で所在地や電話番号などを入力し、貸金業登録を受けているかを確認しましょう。
検索結果に表示されない場合は、貸金業登録をしていない違法業者の可能性が高いため、利用を避けることが重要です。
クレジットカードの現金化をしない
クレジットカードの現金化は、ショッピング枠を換金目的で利用する行為です。クレジットカード会社の規約で禁止されているため、利用してはいけません。
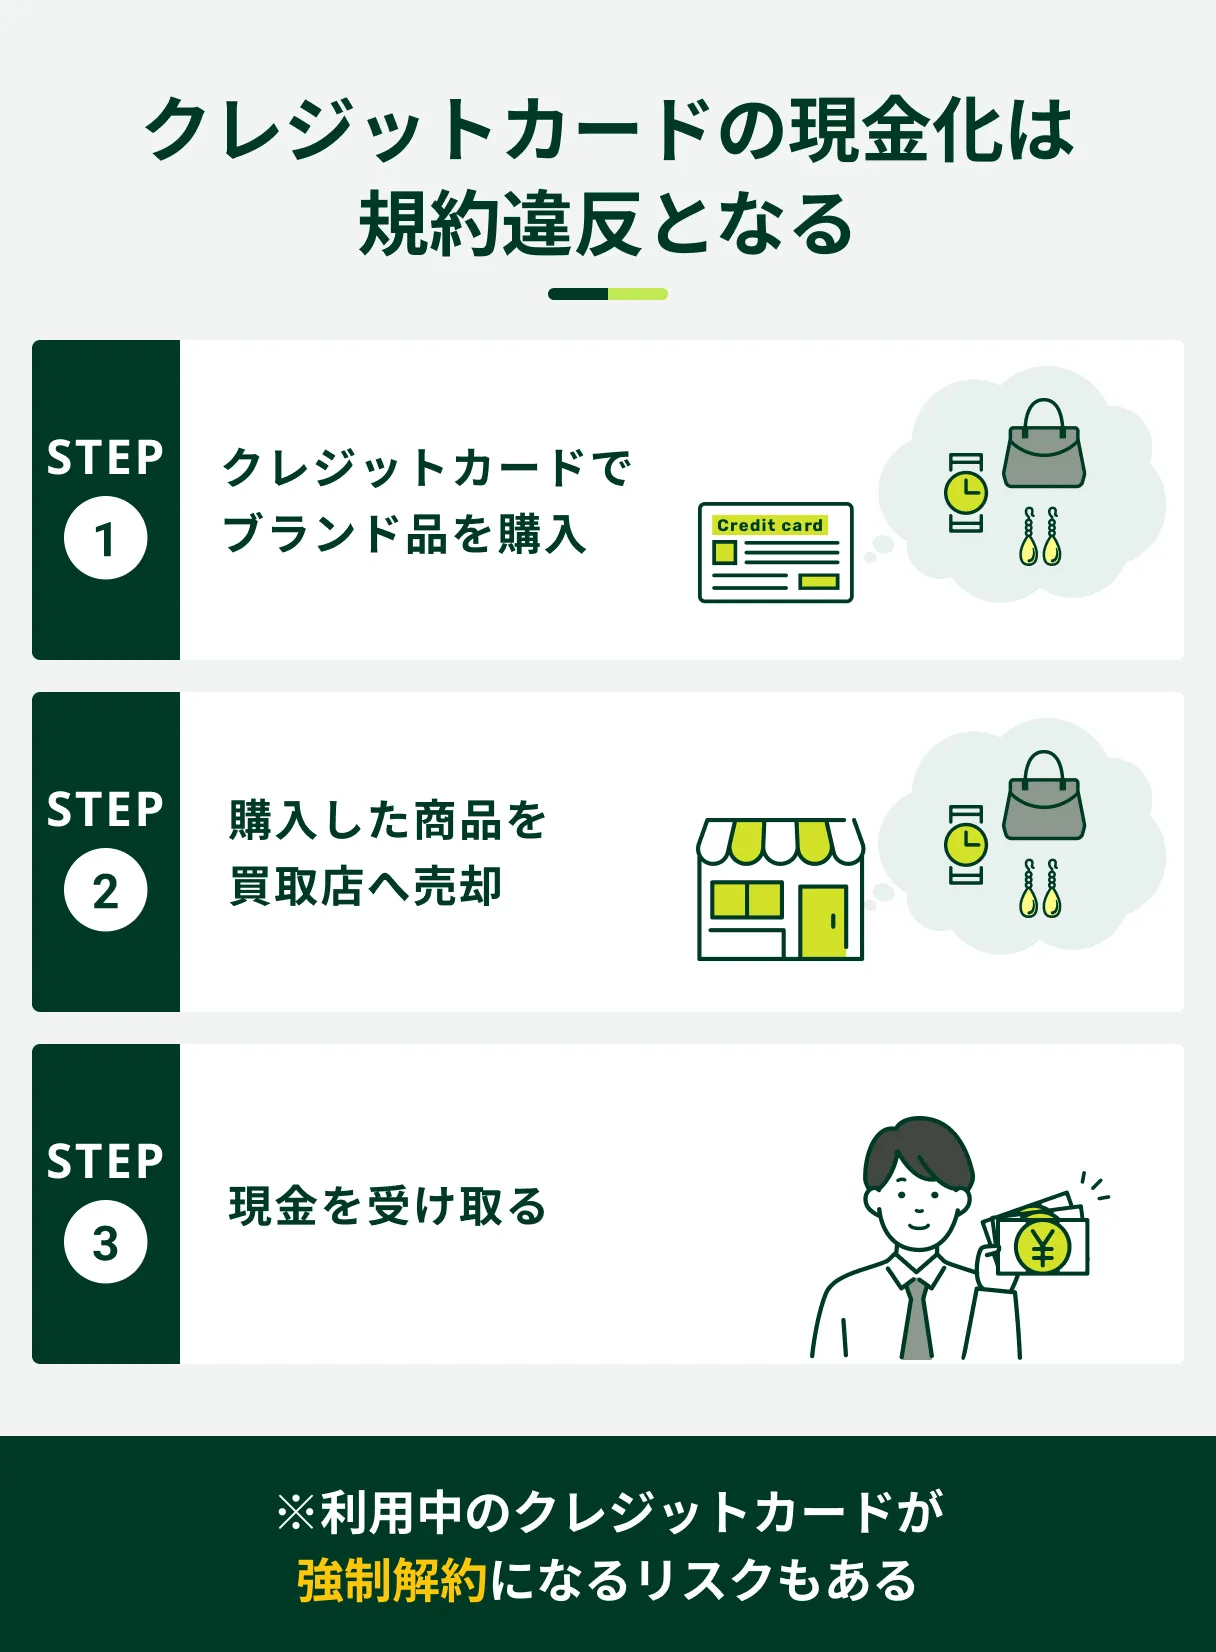
現金化の方法には、主に買取式とキャッシュバック式の2種類があります。
| 買取式 | クレジットカードで購入した商品を買取店へ売却し、現金を受け取る方法 |
| キャッシュバック式 | 現金化をおこなう業者から指定された商品をクレジットカードで購入し、購入特典としてキャッシュバックを受ける方法 |
こうした行為が発覚すると、クレジットカードを強制解約される可能性があります。強制解約されると、信用情報にその情報が登録される可能性があり、今後のローンやクレジットカードの契約にも影響を与えかねません。
さらに、現金化をおこなう業者により個人情報が悪用されるなどのトラブルに巻き込まれるケースもあるため、ショッピング枠を利用した現金化は絶対に避けましょう。
SNSを介した個人間融資を利用しない
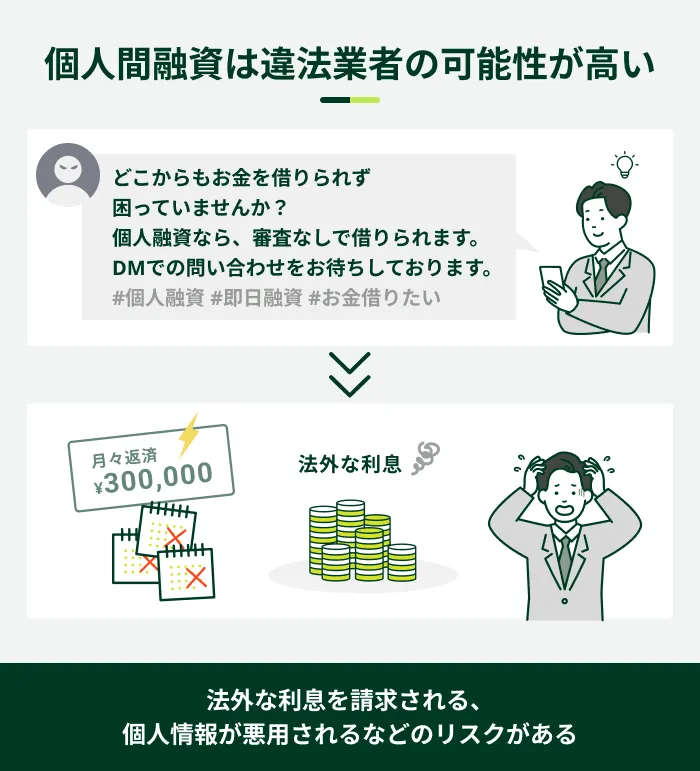
個人間融資とは、個人間でお金を貸し借りする行為です。近年、SNSなどを通じた個人間融資によるトラブルが増え、金融庁などが注意喚起をおこなっています。
個人間融資では、個人を装ったヤミ金融業者により違法な高金利での貸付けが行われるほか、個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性があります。
「SNS等を利用した「個人間融資」にご注意ください!|金融庁」
法外な利息を請求されたり、個人情報が悪用されたりするなど、犯罪やトラブルに巻き込まれる可能性が高いため、絶対に利用してはいけません。
なお、反復継続的にお金を貸す場合は、貸金業登録を受けなければならないと法律で定められています。そのため、個人であっても、無登録であれば貸金業法に違反する可能性があります。
返済を目的とした借入をしない
ローンなどの返済を負担に感じていても、返済を目的に追加で借入をすることは避けましょう。
返済のためにお金を借りると、新たに借りた分にも利息が発生するため、さらに返済が難しくなり、借入を繰り返すという悪循環に陥る可能性があります。
返済が難しい場合は、一人で判断せず、公的機関の窓口などに相談することが重要です。
ギャンブルで生活費を稼ごうとしない
ギャンブルは本来、生活に支障のない範囲で楽しむ娯楽です。生活に必要な支払いに充てようとすると、お金が増えないだけでなく、大きな損失を招く可能性があります。
さらに、負けを取り返そうと繰り返すうちにギャンブル依存症に陥り、生活や人間関係が破綻するリスクもあります。
生活費などをギャンブルで稼ごうとするのは避け、収入や生活費を見直して資金計画を立てる、親族や公的機関に相談するなどの方法を検討しましょう。
闇バイトなどの違法行為にかかわらない
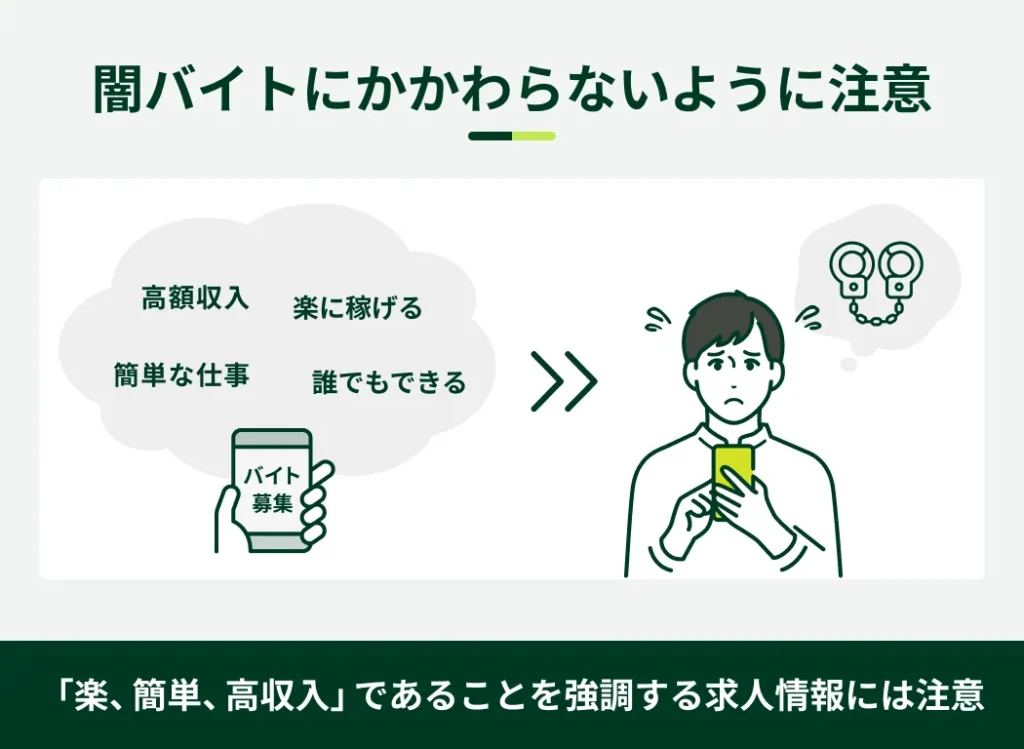
闇バイトは、強盗や詐欺行為などの実行役を募るものであり、犯罪に加担する行為であるため、絶対にかかわってはいけません。
一度でも犯罪に加担すれば、逮捕される可能性も出てきます。
また、闇バイトを募集する業者と一度でもつながりを持ってしまえば、自宅を訪問されたり、「周囲の人間に危害を加える」などと脅されたりして、抜け出せなくなる可能性があります。
お金が借りられないことよりも、さらに深刻な状況に陥る危険性が高いため、絶対に手を出さないでください。
お金が借りられず借入金の返済が困難な場合の対処法
お金が借りられない方の中には、単にお金が必要なだけでなく、借入金の返済が困難になっている方もいるかもしれません。
何もせずに放置すると、信用情報に異動情報が登録される、一括返済を求められるなど、さまざまな影響が生じる可能性があります。できるだけ早い段階で、以下の対処法を検討しましょう。
お金が借りられず借入金の返済が困難な場合の対処法
- 借入先に相談する
- おまとめローンで月々の返済負担を軽減する
- 国や自治体などの相談窓口を利用する
- 法テラスや弁護士に相談して債務整理を検討する
借入先に相談する
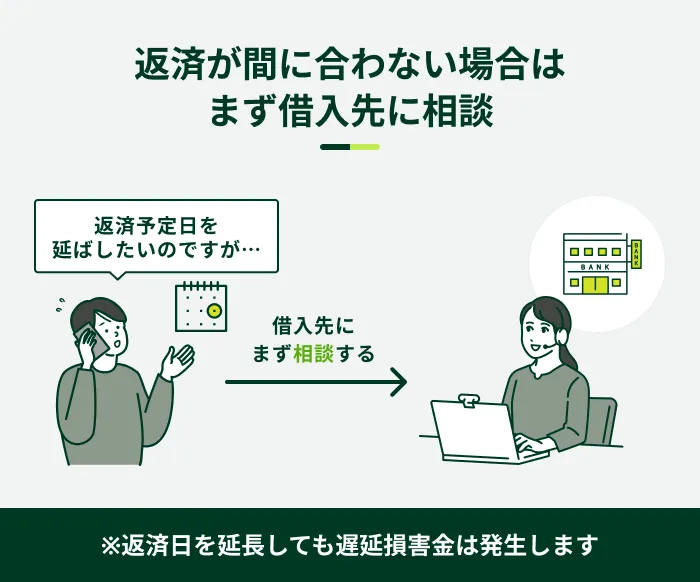
返済期日までにどうしても資金が用意できない場合は、借入先に連絡して相談しましょう。
返済が難しい事情を伝えることで、返済計画の見直しや返済方法の変更など、状況に応じた対応策を提案してくれる場合があります。
また、一時的に返済が難しい場合、返済期日が到来する前に返済予定日を申し出ることで、返済予定日までは郵送や電話による督促の連絡がおこなわれない場合があります。
ただし、返済期日を経過した場合は、遅延損害金が発生することがあるため注意してください。
- 遅延損害金
-
約定返済日に遅れてしまった場合に発生する損害金を指します。カードローンやクレジットカードのキャッシングの多くは、返済が遅れると、約定返済日の翌日から遅延損害金を支払う必要があり、遅延損害金利率は概ね年20.0%となっています。
また、一時的に返済が難しくなり、返済期日を経過して返済した場合も、毎月の「約定返済日」が変更されるわけではありません。
おまとめローンで月々の返済負担を軽減する
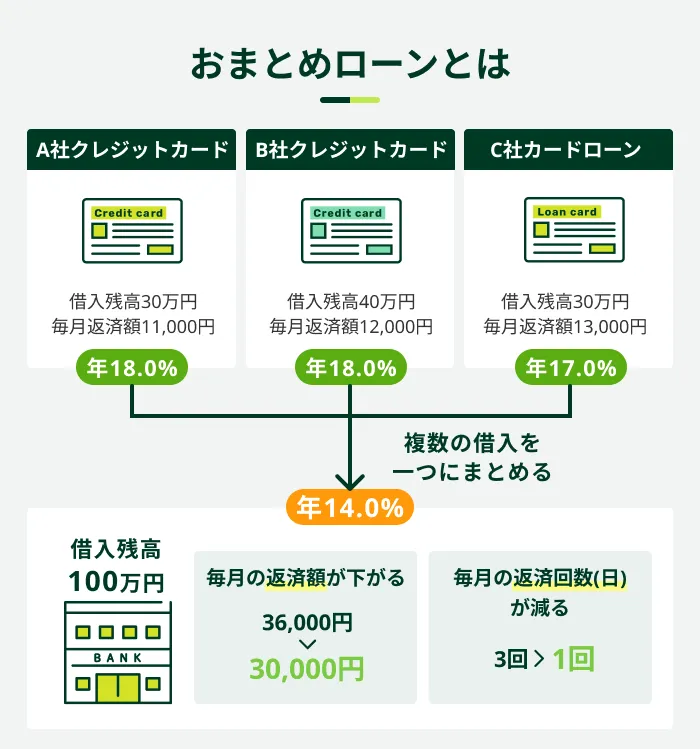
毎月の返済を負担に感じている場合は、おまとめローンを利用する方法もあります。おまとめローンとは、複数の借入を一つにまとめ、完済を目指すためのローン商品です。返済専用の商品であるため、基本的に追加借入はできません。
すでに複数社で借入している場合、借入をまとめることで適用金利が下がる可能性があります。また、返済日が毎月1回になり、返済管理がしやすくなる点もメリットの一つです。
ただし、おまとめローンも、審査に通過できなければ利用できません。そのため、一定の収入がなかったり、信用情報に問題があったりすると、審査に通過するのは難しくなります。
SMBCモビットでもおまとめローンが利用できる
SMBCモビットでは、複数の借入を一つにまとめる「おまとめローン」を提供しています。
複数の借入をまとめることで、金利や毎月の返済額の負担を軽減できる可能性があります※。また、返済日が毎月1回になるため、返済管理がしやすくなります。
SMBCモビットのおまとめローンは、申込から契約までWEBで完結できます。利用条件に該当する方であれば、モビットカード会員の方も会員ではない方も申込が可能です。選択肢の一つとしてご検討ください。
| 項目 | 貸付条件 |
|---|---|
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 返済方法 | 元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力、契約内容その他の事情にかんがみ、最長160回(13年4カ月) |
- 銀行のカードローン、クレジットカードのショッピング利用などは対象外となります
国や自治体などの相談窓口を利用する
借入金の返済に困った際には、国や自治体、専門家などが設ける窓口に相談しましょう。
相談窓口を利用すれば、状況に応じた適切なアドバイスを受けられるほか、公的制度の案内や専門家への無料相談など、具体的な対処法を提案してくれる可能性があります。
法テラスや弁護士に相談して債務整理を検討する
借入金の返済が難しくなった場合、最終手段として「債務整理」をおこなう方法もあります。
債務整理とは、減額や免除などによって借入金を整理し、生活を立て直していく法的な手続きの総称です。大きく以下の4つに分類されます。
| 任意整理 | 債権者と直接交渉し、利息のカットや返済期間の延長などを通じて返済負担の軽減を図る |
| 特定調停 | 簡易裁判所を通じて債権者と話し合い、成立した返済計画に基づいて返済する |
| 個人再生 | 裁判所に申し立て、再生計画(借入金を減額してもらい、残りを原則として3年間で返済する計画)に基づいて返済する |
| 自己破産 | 返済ができないことを裁判所に申し立て、すべての借入金の返済を免除してもらう |
債務整理を検討する際には、まず法テラスや弁護士に無料相談をしましょう。
法テラス(日本司法支援センター)とは、国によって設立された、さまざまな法的トラブルを解決するための相談窓口です。
返済や債務整理に関する無料相談が受けられるほか、一定の条件を満たす場合は、弁護士に依頼する際の費用の立替制度を利用できる可能性があります。
よくある質問
Q.消費者金融で借りられない理由を教えてもらうことはできますか?
A.審査に通らなかった理由は、申込先に聞いても教えてもらえません。
ただし、申込条件や借入状況などを確認すれば、ある程度把握できます。また、信用情報機関への開示請求によって、返済状況に問題がないか、異動情報が登録されていないかなどの確認が可能です。
Q.お金を借りられない原因を解決したらすぐに借りられますか?
A.必ずしも借入できるとは限りません。
お金を借りられない原因を解決することで、審査に通りやすくなる可能性があります。しかし、融資の可否は金融機関が独自の審査基準を用いて、さまざまな観点から総合的に判断します。
そのため、原因として考えられる問題を解決しても、必ず通過できるとは限りません。
Q.お金を借りられるかを申込前に確認する方法はありますか?
A.借入診断を利用しましょう。
お金を借りられるかどうかは、実際に申込をして審査を受けなければわかりません。ただし、金融機関が提供する借入診断を利用すれば、借入が可能かどうかを簡易的に診断できます。
借入診断の結果で「借入可能と思われます」などと表示された場合は、お金を借りられる可能性があるため、そのまま申込へ進むと良いでしょう。ただし、診断の結果は審査結果を保証するものではありません。
審査が不安な方はSMBCモビットのお借入診断をご利用ください
借入の審査に通過できなかった場合、その理由は開示されません。
一般的な理由として、申込条件を満たしていない、信用情報に異動情報が登録されている、借入件数・金額が多いなどのケースが考えられます。
通過できなかった理由を整理することで、状況に応じた対処法を検討しやすくなります。審査基準は金融機関によって異なるため、信用情報に問題がなく、安定した収入がある場合は、他社で借入できるケースもあります。
SMBCモビットでは、借入が可能かどうかを簡易的に診断できる「お借入診断」を用意しています(※1)。申込を検討する際の目安の一つとしてご利用ください。
また、SMBCモビットのカードローンは、満20歳~74歳で安定した収入があれば、パート・アルバイトや自営業の方も申込が可能です。申込から最短15分で融資を受けられる場合があるため、お急ぎの方もご検討ください(※2)。
- お借入診断は本審査の結果を保証するものではありません
- お申込の時間帯や審査の状況により、融資完了までにお時間がかかる場合があります
ご状況によってはご希望に添えない可能性があります